Z tego artykułu dowiesz się
- Czym różni się hipoteka od zastawu?
- Hipoteka a zastaw — porównanie formy, wpisu i skutków
- Jak powstaje hipoteka na nieruchomości?
- Jak powstaje zastaw zwykły i zastaw rejestrowy?
- Czy hipoteka może obciążać udział we współwłasności?
- Co się dzieje z hipoteką i zastawem, gdy firma nie spłaca?
- Jak wygląda pożyczka pod hipotekę w Horyzont Capital?
- Źródła
Hipoteka obciąża nieruchomość i powstaje dopiero z wpisem do księgi wieczystej, a zastaw obciąża ruchomości i prawa — zwykły wymaga wydania rzeczy wierzycielowi, rejestrowy wpisu do rejestru zastawów; w pożyczce dla firmy w Horyzont Capital zabezpieczeniem jest zawsze hipoteka na nieruchomości. Jak hipoteka działa w praktyce finansowania, pokazuje przewodnik pożyczka pod zastaw dla firmy. Finansujemy wyłącznie firmy (JDG i spółki) z nieruchomością pod zastaw.
Czym różni się hipoteka od zastawu?
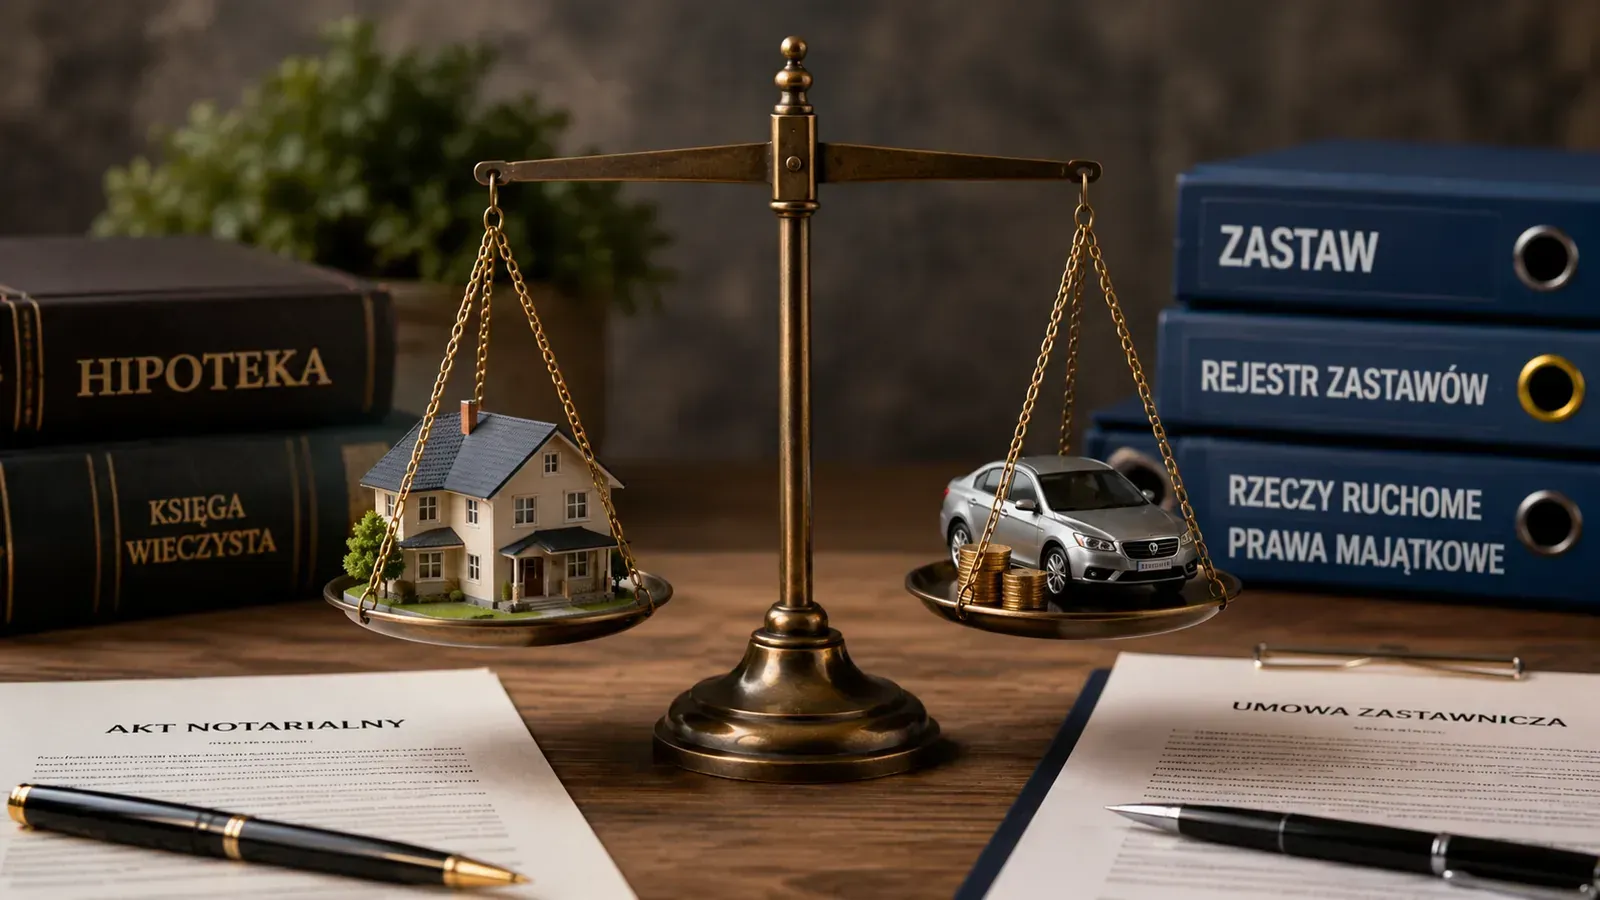
Hipoteka i zastaw to ograniczone prawa rzeczowe (art. 244 § 1 Kodeksu cywilnego), które dają wierzycielowi prawo zaspokojenia się z obciążonego majątku — różnią się przede wszystkim tym, co obciążają. Hipoteka obciąża nieruchomość, a także użytkowanie wieczyste, spółdzielcze własnościowe prawo do lokalu albo wierzytelność zabezpieczoną hipoteką (art. 65 ust. 2 ustawy o księgach wieczystych i hipotece). Zastaw obciąża rzeczy ruchome i zbywalne prawa.
Oba prawa działają wobec każdego, a nie tylko wobec stron umowy. Wierzyciel hipoteczny może dochodzić zaspokojenia z nieruchomości bez względu na to, czyją stała się własnością, i z pierwszeństwem przed wierzycielami osobistymi właściciela (art. 65 ust. 1 tej ustawy). Sprzedaż nieruchomości nie usuwa więc hipoteki — nabywca kupuje ją razem z obciążeniem.
W języku potocznym „pożyczka pod zastaw nieruchomości” oznacza pożyczkę zabezpieczoną hipoteką. Prawnie nieruchomości nie obciąża się zastawem, tylko hipoteką — a ustawa o zastawie rejestrowym wyklucza z zastawu prawa, które mogą być przedmiotem hipoteki (art. 7 ustawy o zastawie rejestrowym i rejestrze zastawów).
Hipoteka a zastaw — porównanie formy, wpisu i skutków
Najważniejsze różnice dotyczą formy umowy i tego, co tworzy zabezpieczenie: przy hipotece — wpis do księgi wieczystej, przy zastawie zwykłym — wydanie rzeczy, przy zastawie rejestrowym — wpis do rejestru zastawów.
| Cecha | Hipoteka | Zastaw zwykły | Zastaw rejestrowy |
|---|---|---|---|
| Co obciąża | nieruchomość, użytkowanie wieczyste, spółdzielcze własnościowe prawo do lokalu | rzeczy ruchome i zbywalne prawa | rzeczy ruchome i zbywalne prawa majątkowe, np. maszyny, pojazdy, zapasy, udziały |
| Forma | oświadczenie właściciela w formie aktu notarialnego (art. 245 § 2 KC) | umowa | umowa zastawnicza na piśmie pod rygorem nieważności (art. 3 ust. 1 ustawy o zastawie rejestrowym) |
| Co tworzy zabezpieczenie | wpis w dziale IV księgi wieczystej (art. 67 ustawy o księgach wieczystych i hipotece) | wydanie rzeczy wierzycielowi albo osobie trzeciej (art. 307 § 1 KC) | wpis do rejestru zastawów (art. 2 ust. 1 ustawy o zastawie rejestrowym) |
| Gdzie sprawdzić | księga wieczysta — przeglądarka Ministerstwa Sprawiedliwości | brak rejestru | rejestr zastawów prowadzony przez sądy |
| Kto korzysta z majątku | właściciel | wierzyciel | zastawca, np. firma dalej używa maszyny |
| Typowe zastosowanie | kredyt i pożyczka pod nieruchomość | lombard | kredyt na środki trwałe, finansowanie zapasów |
Z perspektywy analizy ryzyka hipoteka jest najbardziej przejrzystym zabezpieczeniem: każdy może sprawdzić w księdze wieczystej, kto jest właścicielem, jakie hipoteki już ciążą na nieruchomości i w jakiej kolejności. Przy zastawie rejestrowym trzeba sprawdzić rejestr zastawów, a przy zastawie zwykłym — kto fizycznie ma rzecz.
Jak powstaje hipoteka na nieruchomości?
Hipoteka umowna powstaje w dwóch krokach: właściciel składa u notariusza oświadczenie o jej ustanowieniu, a sąd wpisuje hipotekę do działu IV księgi wieczystej — bez wpisu hipoteki nie ma (art. 67 ustawy o księgach wieczystych i hipotece). Wniosek o wpis składa notariusz w dniu aktu, a wpis działa wstecz od chwili złożenia wniosku (art. 29 tej ustawy).
Hipoteka zabezpiecza wierzytelność pieniężną, także przyszłą, do sumy pieniężnej wpisanej w księdze (art. 68 tej ustawy). Obok hipoteki umownej istnieje hipoteka przymusowa — wpisywana na wniosek wierzyciela, np. ZUS albo urzędu skarbowego, bez zgody właściciela.
Ile trwa wpis i dlaczego w Horyzont Capital nie blokuje wypłaty, wyjaśnia artykuł wpis hipoteki do księgi wieczystej. Budowę księgi i działu IV opisuje wpis hipoteka w księdze wieczystej, a to, dlaczego oświadczenie właściciela wymaga formy aktu notarialnego i jaką rolę ma notariusz — wpis o zabezpieczeniach w pożyczkach hipotecznych.
Jak powstaje zastaw zwykły i zastaw rejestrowy?
Zastaw zwykły powstaje z umowy i wydania rzeczy wierzycielowi (art. 307 § 1 KC), a zastaw rejestrowy — z pisemnej umowy zastawniczej i wpisu do rejestru zastawów (art. 2 ust. 1 i art. 3 ust. 1 ustawy o zastawie rejestrowym i rejestrze zastawów). Różnica ma praktyczne skutki: przy zastawie zwykłym firma traci dostęp do rzeczy na czas spłaty, przy rejestrowym — dalej jej używa.
Zastaw rejestrowy jest typowy przy finansowaniu maszyn, pojazdów albo zapasów. Wartość takich rzeczy z czasem spada, dlatego finansujący pożyczają pod nie zwykle mniej i na krócej niż pod nieruchomość. Ustawa z 17 lipca 2026 r. (Dz.U. 2026 poz. 1073) zmienia zasady prowadzenia rejestru zastawów; wejdzie w życie po 9 miesiącach od ogłoszenia, które nastąpiło 10 sierpnia 2026 r. (stan na 14.10.2026).
Czy hipoteka może obciążać udział we współwłasności?
Przepisy na to pozwalają — hipoteką może być obciążona część ułamkowa nieruchomości, jeśli stanowi udział współwłaściciela (art. 65 ust. 3 ustawy o księgach wieczystych i hipotece) — ale Horyzont Capital nie przyjmuje samego udziału jako zabezpieczenia. Finansujemy całą nieruchomość, której współwłaścicielem jest pożyczkobiorca, pod warunkiem pisemnej zgody wszystkich współwłaścicieli na hipotekę i ich obecności przy akcie notarialnym.
Hipoteka obciąża wtedy całą nieruchomość, więc skutek dotyczy także udziałów pozostałych współwłaścicieli. Wartość liczymy od pełnej wartości rynkowej nieruchomości, nie od proporcji udziału, i akceptujemy każde miejsce w księdze wieczystej. Gdy zgody wszystkich nie ma, wyjściem jest inna nieruchomość jako zabezpieczenie — także osoby trzeciej za jej zgodą — wykup udziałów albo zniesienie współwłasności.
Co się dzieje z hipoteką i zastawem, gdy firma nie spłaca?
Przy braku spłaty wierzyciel hipoteczny dochodzi należności z nieruchomości w drodze egzekucji — z pierwszeństwem przed wierzycielami osobistymi właściciela — a wierzyciel z zastawu zaspokaja się z obciążonej rzeczy na zasadach z ustawy i umowy. W obu przypadkach zabezpieczenie działa także wtedy, gdy rzecz zmieniła właściciela.
W pożyczce w formie aktu notarialnego dłużnik zwykle składa oświadczenie o poddaniu się egzekucji (art. 777 § 1 pkt 5 Kodeksu postępowania cywilnego), co skraca wierzycielowi drogę do tytułu wykonawczego. Dlatego przed podpisaniem warto wiedzieć, jaka rata mieści się w przepływach firmy. Szczegóły: co grozi firmie, która przestaje spłacać pożyczkę pod hipotekę i kolejność zaspokajania wierzycieli hipotecznych.
Masz firmę (JDG lub spółkę) i nieruchomość z księgą wieczystą? Złóż wniosek — zajmie 2 minuty, a wstępną decyzję otrzymasz w 2 godziny. Nie finansujemy osób prywatnych ani firm bez nieruchomości pod zastaw.
Jak wygląda pożyczka pod hipotekę w Horyzont Capital?
Pożyczka w Horyzont Capital jest zabezpieczona hipoteką na nieruchomości z księgą wieczystą — własnej albo osoby trzeciej za jej zgodą — i wynosi od 100 tys. do 10 mln zł, do 60% wartości nieruchomości. Akceptujemy każde miejsce na hipotece, nie sprawdzamy BIK i nie wymagamy operatu szacunkowego.
Umowa pożyczki i ustanowienie hipoteki mają formę aktu notarialnego, a wypłata następuje po jego podpisaniu — 24h od pierwszego kontaktu przy komplecie dokumentów. Koszt to oprocentowanie od 14% rocznie i prowizja od 12%, okres spłaty — od 3 do 72 miesięcy. Ratę dla własnej kwoty i okresu policzysz w kalkulatorze pożyczki, a warunki oferty opisują strony pożyczka hipoteczna dla firm i pożyczka pod zastaw nieruchomości. Gdy bank odmówił z powodu zdolności kredytowej, zobacz pożyczkę dla firm bez zdolności kredytowej; przegląd finansowania poza bankiem zawiera strona pożyczka dla firm, a przykład branżowy — pożyczki dla branży budowlanej. Złóż wniosek online — zajmie 2 minuty, a wstępną decyzję otrzymasz w 2 godziny.
Źródła
- Ustawa o księgach wieczystych i hipotece — tekst jednolity Dz.U. 2025 poz. 341 (eli.gov.pl, źródło rządowe)
- Ustawa o zastawie rejestrowym i rejestrze zastawów (isap.sejm.gov.pl, Dz.U. 1996 nr 149 poz. 703, z późn. zm.)
- Ustawa z 17 lipca 2026 r. o zmianie ustawy o zastawie rejestrowym i rejestrze zastawów oraz ustawy — Prawo o ruchu drogowym (Dz.U. 2026 poz. 1073) (eli.gov.pl, źródło rządowe)
- Kodeks cywilny, księga II, tytuł III — ograniczone prawa rzeczowe (sip.lex.pl)