Z tego artykułu dowiesz się
- Czym jest LTV i dlaczego bank tak bardzo na nie patrzy?
- Jak obliczyć LTV krok po kroku: wzór i przykład z liczbami
- LTV a wkład własny: jak jedno odwrotnie zależy od drugiego
- Co mówi Rekomendacja S KNF o LTV? Progi 80% i 90% i daty zmian
- Jak LTV wpływa na marżę, oprocentowanie i ubezpieczenie?
- Rodzinny Kredyt Mieszkaniowy: LTV powyżej 90% z gwarancją BGK
- Jak obniżyć LTV przed wnioskiem i w trakcie spłaty?
- LTV w pożyczkach pozabankowych dla firm: inne zasady, szybsza decyzja
- Źródła
Czym jest LTV i dlaczego bank tak bardzo na nie patrzy?
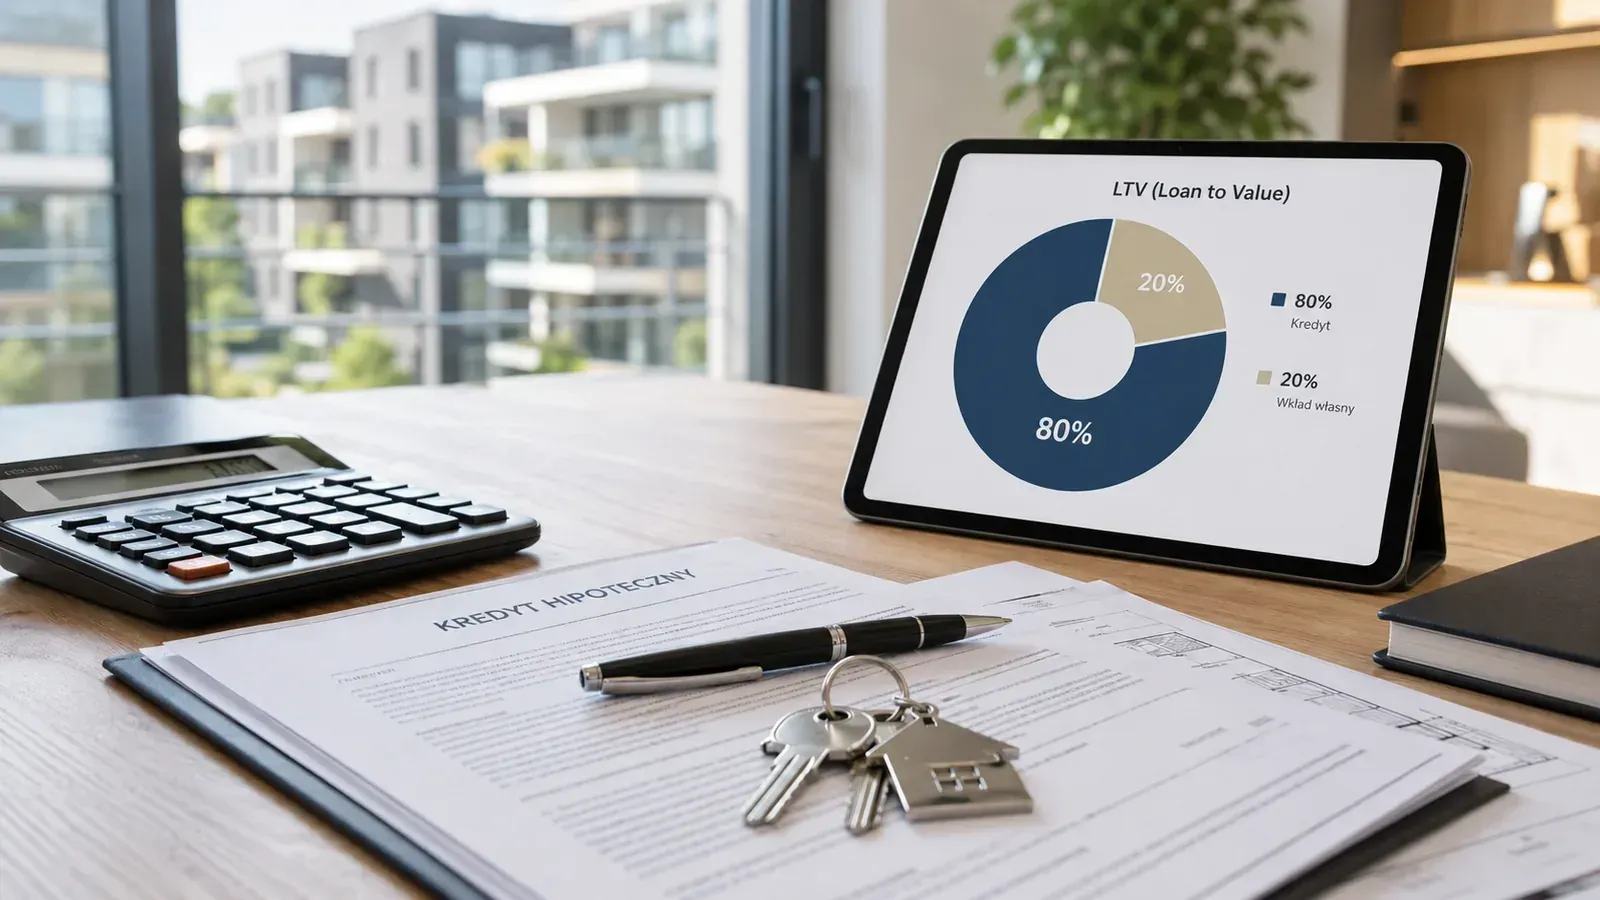
LTV (ang. loan to value) to wskaźnik, który pokazuje, jaką część wartości nieruchomości stanowi kredyt lub pożyczka zabezpieczona na tej nieruchomości: LTV = kwota finansowania ÷ wartość nieruchomości × 100%. Kredyt 400 000 zł na mieszkanie warte 500 000 zł to LTV 80%. Im wyższe LTV, tym mniejszy margines bezpieczeństwa dla pożyczkodawcy na wypadek spadku cen i sprzedaży nieruchomości w egzekucji — dlatego banki uzależniają od LTV wymagany wkład własny, marżę i dodatkowe zabezpieczenia.
LTV to skrót od angielskiego loan to value — ta sama zasada i nazwa obowiązują w każdym kraju. W Rekomendacji S Komisji Nadzoru Finansowego wskaźnik zapisano jako LtV i bank ma go pilnować przez cały okres spłaty, a nie tylko w dniu udzielenia kredytu: „Zarząd banku ustala poziomy wskaźnika LtV, w całym okresie spłaty ekspozycji” (Rekomendacja 15).
Mechanizm LTV w praktyce:
- Definicja: relacja kwoty długu do wartości nieruchomości, która go zabezpiecza.
- Rola ryzyka: wyższe LTV oznacza, że pożyczkodawca finansuje prawie całą wartość nieruchomości — rośnie ryzyko straty, jeśli trzeba będzie ją sprzedać.
- Konsekwencja dla ceny: powyżej 80% LTV bank zwykle podnosi marżę albo wymaga dodatkowego zabezpieczenia, np. ubezpieczenia niskiego wkładu.
Jak obliczyć LTV krok po kroku: wzór i przykład z liczbami
Wzór: LTV = (kwota kredytu lub pożyczki ÷ wartość nieruchomości) × 100%.
- Ustal wartość nieruchomości. Bank opiera się zwykle na operacie szacunkowym, czyli wycenie rzeczoznawcy majątkowego. Pozabankowi pożyczkodawcy, tacy jak Horyzont Capital, mogą wycenić nieruchomość sami — Horyzont Capital nie wymaga operatu, wystarczą zdjęcia i numer księgi wieczystej.
- Ustal kwotę finansowania. Przy zakupie to cena minus wkład własny. Przy pożyczce pod zastaw posiadanej nieruchomości — kwota, o którą wnioskujesz.
- Podziel i pomnóż przez 100%. Mieszkanie za 500 000 zł z wkładem 100 000 zł: 400 000 ÷ 500 000 × 100% = 80%.
- Sprawdź próg. Wynik powyżej 80% oznacza w banku zwykle wyższą marżę albo wymóg dodatkowego zabezpieczenia.
LTV łączne. Gdy na nieruchomości jest już hipoteka innego wierzyciela, liczy się relację całego zadłużenia zabezpieczonego na nieruchomości do jej wartości: (nowa pożyczka + saldo dotychczasowego kredytu) ÷ wartość nieruchomości. Przykład: hala warta 1 000 000 zł, saldo starego kredytu 200 000 zł, nowa pożyczka 300 000 zł — LTV łączne wynosi (300 000 + 200 000) ÷ 1 000 000 = 50%.
Wzór odwrotny — ile można pożyczyć. Maksymalna kwota = dopuszczalne LTV × wartość nieruchomości. Przy limicie 50% działka warta 600 000 zł pozwala na finansowanie do 300 000 zł. W Horyzont Capital: wartość nieruchomości co najmniej ok. 1,7 × kwota pożyczki (LTV do 60%).
Trzy błędy przy liczeniu LTV:
- Cena ofertowa zamiast wyceny. W mianowniku stoi wartość przyjęta przez pożyczkodawcę, a nie cena z ogłoszenia — jeśli wycena wyjdzie niższa, LTV wzrośnie, a dostępna kwota spadnie.
- Pominięta hipoteka innego wierzyciela. Przy kolejnym finansowaniu na tej samej nieruchomości liczy się LTV łączne, a nie sama nowa pożyczka.
- LTV mylone ze zdolnością kredytową. LTV mówi o zabezpieczeniu, a nie o tym, czy firma udźwignie raty — bank ocenia oba elementy osobno.
LTV a wkład własny: jak jedno odwrotnie zależy od drugiego
Przy zakupie nieruchomości LTV i wkład własny sumują się do 100% jej wartości: każde 10 punktów procentowych wkładu obniża LTV o tyle samo. Kupujesz nieruchomość za 500 000 zł z kredytem 400 000 zł? LTV wynosi 80%, a wkład własny 20%.
Proporcja wkładu własnego do wskaźnika LTV
| Wkład własny (% wartości nieruchomości) | Wskaźnik LTV | Co to oznacza w banku |
|---|---|---|
| 10% | 90% | maksimum według Rekomendacji S — tylko gdy część kredytu powyżej 80% LTV ma dodatkowe zabezpieczenie |
| 20% | 80% | próg Rekomendacji S bez dodatkowego zabezpieczenia |
| 30% | 70% | niższe ryzyko, zwykle lepsza marża |
| 40% | 60% | niskie ryzyko kredytowe, zwykle najlepsze warunki |
W trakcie spłaty saldo zadłużenia maleje, więc przy stabilnej wartości nieruchomości LTV systematycznie spada.
Co mówi Rekomendacja S KNF o LTV? Progi 80% i 90% i daty zmian
Rekomendacja S to zalecenie nadzorcze KNF dla banków, a nie ustawa. Obowiązuje wersja z 3 grudnia 2019 r. (uchwała KNF nr 492/2019, Dz. Urz. KNF 2019 poz. 39), zmieniona uchwałą nr 242/2023 z 19 czerwca 2023 r. (Dz. Urz. KNF 2023 poz. 14) — banki miały wdrożyć tę zmianę do 1 lipca 2024 r. Ostatnia zmiana dotyczyła gwarantowanego kredytu mieszkaniowego z programu rządowego.
Co wynika z tekstu rekomendacji:
- Bank ustala własne poziomy LtV. Zarząd banku ustala poziomy LtV w całym okresie spłaty, a te poziomy powinny być określone w strategii zarządzania ryzykiem zatwierdzonej przez radę nadzorczą (Rekomendacja 15).
- Bank nie powinien kredytować pełnej wartości nieruchomości, z zastrzeżeniem gwarantowanego kredytu mieszkaniowego (Rekomendacja 10).
- Progi 80% i 90% dla nieruchomości mieszkalnych wprowadziła nowelizacja z 2013 r. (uchwała KNF nr 148/2013): LtV w dniu udzielenia kredytu nie powinno przekraczać 80% albo 90%, gdy część ekspozycji przekraczająca 80% LtV jest odpowiednio ubezpieczona lub kredytobiorca dał dodatkowe zabezpieczenie, np. blokadę środków na rachunku albo zastaw na obligacjach Skarbu Państwa lub NBP.
- Kredyt z gwarancją BGK (zmiana z 2023 r.): LtV w dniu uruchomienia kredytu nie powinno przekraczać 100% pomniejszonego o procentowy udział wkładu własnego w wartości nieruchomości. Jeśli gwarancja i wkład własny razem dają mniej niż 20% wartości nieruchomości, brakującą część trzeba dodatkowo zabezpieczyć (Rekomendacja 15.5a).
- Nieruchomości komercyjne: rekomendacja nie podaje jednego progu — bank sam określa zasady ustalania maksymalnego LtV.
W skrócie: 80% to próg bez dodatkowego zabezpieczenia, 90% — maksimum z dodatkowym zabezpieczeniem, a powyżej 90% bank może pójść tylko przy kredycie z gwarancją BGK. Stan na 22.10.2026.
Jak LTV wpływa na marżę, oprocentowanie i ubezpieczenie?
Im wyższe LTV, tym wyższa marża banku i oprocentowanie, a powyżej 80% LTV bank zwykle wymaga ubezpieczenia niskiego wkładu (UNW) albo innego zabezpieczenia. To dodatkowy koszt kredytobiorcy, ale też sposób, by sfinansować zakup przy 10% wkładu własnego.
Warianty LTV a warunki kredytu: marża, oprocentowanie i ubezpieczenie (kierunkowo — każdy bank ma własny cennik)
| Wskaźnik LTV | Marża banku | Ubezpieczenie niskiego wkładu |
|---|---|---|
| do 60% | zwykle najniższa | nie |
| 61–80% | standardowa | zwykle nie |
| 81–90% | wyższa | zwykle tak (albo inne dodatkowe zabezpieczenie) |
Ostateczna marża zależy nie tylko od LTV, ale też od zdolności kredytowej, rodzaju nieruchomości i polityki cenowej banku.
Rodzinny Kredyt Mieszkaniowy: LTV powyżej 90% z gwarancją BGK
Rodzinny kredyt mieszkaniowy (RKM) to kredyt na mieszkanie lub dom z gwarancją Banku Gospodarstwa Krajowego, która zastępuje brakujący wkład własny. Podstawa: ustawa o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (tekst jednolity Dz.U. 2024 poz. 1724). Stan na 22.10.2026:
- gwarancja BGK obejmuje część kredytu do 100 000 zł (art. 4a ust. 3);
- gwarantowana część kredytu razem z wkładem własnym nie może przekroczyć 200 000 zł ani 20% całkowitej kwoty wydatków (art. 4a ust. 2);
- RKM można udzielić do 31 grudnia 2030 r. (art. 3 ust. 4).
Gwarancja zabezpiecza bank, ale nie zmniejsza długu: kredytobiorca spłaca cały kredyt z odsetkami, a bank i tak bada jego zdolność kredytową. LtV takiego kredytu wyznacza Rekomendacja 15.5a — do 100% minus wkład własny.
Jak obniżyć LTV przed wnioskiem i w trakcie spłaty?
Najprostszy sposób to wyższy wkład własny — przy LTV do 80% znika zwykle obowiązek ubezpieczenia niskiego wkładu. Pięć metod:
- Wyższy wkład własny — każde 10 punktów procentowych wkładu obniża LTV o 10 punktów.
- Tańsza nieruchomość — przy tych samych oszczędnościach potrzebujesz mniejszego kredytu.
- Nadpłata kredytu — mniejsze saldo kapitału to niższe LTV; po zejściu poniżej 80% możesz zapytać bank o zniesienie ubezpieczenia niskiego wkładu albo lepsze warunki.
- Zastaw na obligacjach Skarbu Państwa lub NBP — Rekomendacja S wymienia go wśród dodatkowych zabezpieczeń pozwalających przekroczyć 80% LTV.
- Blokada środków na rachunku — również dodatkowe zabezpieczenie z Rekomendacji S.
LTV spada też naturalnie w trakcie spłaty, bo każda rata kapitałowa zmniejsza saldo zadłużenia.
LTV w pożyczkach pozabankowych dla firm: inne zasady, szybsza decyzja
Firmy z nieruchomością komercyjną albo gruntem rzadko mieszczą się w ramach bankowego kredytu hipotecznego. Dla kredytu firmowego bank ustala LTV we własnej polityce kredytowej, a do tego wymaga zwykle operatu szacunkowego, pełnej dokumentacji finansowej i zdolności kredytowej. Czas od wniosku do wypłaty mierzy się w tygodniach.
Horyzont Capital działa według innych reguł, właściwych dla pożyczek dla firm pod zastaw nieruchomości:
- LTV do 60% — jednolicie dla wszystkich typów nieruchomości: mieszkalnych, komercyjnych i gruntów.
- Kwota od 100 tys. do 10 mln zł — dla firm: JDG, spółek z o.o., spółek jawnych i innych form działalności gospodarczej.
- Bez BIK i bez zaświadczeń z US i ZUS — ocena opiera się na nieruchomości i sytuacji firmy, nie na historii kredytowej.
- Bez operatu szacunkowego — wystarczą zdjęcia i numer księgi wieczystej; firma nie płaci za wycenę zewnętrzną.
- Nieruchomość nie musi należeć do pożyczkobiorcy — wystarczy zgoda właściciela; akceptujemy każde miejsce na hipotece.
- Decyzja w 2 godziny, środki nawet w 24h od pierwszego kontaktu. Podpisy pod umową pożyczki poświadcza notariusz, a hipotekę ustanawia się w akcie notarialnym.
Z praktyki Horyzont Capital: w pożyczkach udzielonych od 2025 r. kwota pożyczki stanowiła zwykle około jednej czwartej wartości nieruchomości — mediana LTV wynosi 24%, a połowa umów mieści się między 16% a 36% (wartość według wycen Horyzont Capital z sierpnia–października 2026 r., bez zadłużenia wobec innych wierzycieli). Najwyższe LTV w tej grupie nie przekracza 50%.
To rozwiązanie dla firm, które mają nieruchomość komercyjną lub gruntową i potrzebują kapitału szybciej, niż pozwala bankowa procedura. Jak LTV liczy się przy gruncie, pokazuje poradnik kredyt pod zastaw działki. Więcej o warunkach: pożyczka dla firm i pożyczka dla firm bez zdolności kredytowej. Finansowanie pod nieruchomości dostępne jest m.in. dla branży budowlanej i sektora nieruchomości komercyjnych.
Masz pytania dotyczące LTV przy konkretnej nieruchomości? Skontaktuj się z Horyzont Capital — wstępna analiza nie zobowiązuje.
Źródła
- Komisja Nadzoru Finansowego — uchwała nr 492/2019 z 3 grudnia 2019 r. w sprawie wydania Rekomendacji S (Dz. Urz. KNF 2019 poz. 39), Rekomendacje 1.5, 10 i 15.
- Komisja Nadzoru Finansowego — uchwała nr 242/2023 z 19 czerwca 2023 r. zmieniająca Rekomendację S (Dz. Urz. KNF 2023 poz. 14), Rekomendacja 15.5a; tekst ujednolicony: Rekomendacja_S_nowelizacja_czerwiec_2023_82872.pdf (knf.gov.pl).
- Komisja Nadzoru Finansowego — uchwała nr 148/2013 z 18 czerwca 2013 r. w sprawie wydania Rekomendacji S (Dz. Urz. KNF 2013 poz. 23) — progi LtV 80% / 90%.
- Ustawa z dnia 1 października 2021 r. o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2%, tekst jednolity Dz.U. 2024 poz. 1724 — art. 3 ust. 4, art. 4a ust. 2–3 (stan na 22.10.2026).
- Horyzont Capital — dane zbiorcze z umów pożyczek zawartych od 01.2025 i wycen nieruchomości z VIII–X 2026 (zanonimizowane).