Z tego artykułu dowiesz się
- Co można dać pod zastaw pożyczki dla firmy?
- Jakie nieruchomości przyjmuje Horyzont Capital jako zabezpieczenie?
- Ile można pożyczyć pod zastaw nieruchomości?
- Czy można dać pod zastaw nieruchomość rodziców, wspólnika lub małżonka?
- Czy samochód, maszyny albo udziały w spółce mogą zabezpieczyć pożyczkę?
- Co obniża wartość nieruchomości jako zabezpieczenia?
- Jak wygląda pożyczka pod zastaw nieruchomości w Horyzont Capital?
- Źródła
Pod zastaw pożyczki dla firmy w Horyzont Capital można dać nieruchomość z księgą wieczystą — mieszkanie, dom, lokal użytkowy, biurowiec, magazyn, działkę albo grunt rolny, własną lub osoby trzeciej za jej zgodą; pożyczamy do 60% jej wartości, bez operatu szacunkowego. Ruchomości, udziały w spółce i należności z faktur zabezpieczają finansowanie w innych formach — porównuje je przewodnik pożyczka pod zastaw dla firmy. Finansujemy wyłącznie firmy (JDG i spółki) z nieruchomością pod zastaw.
Co można dać pod zastaw pożyczki dla firmy?
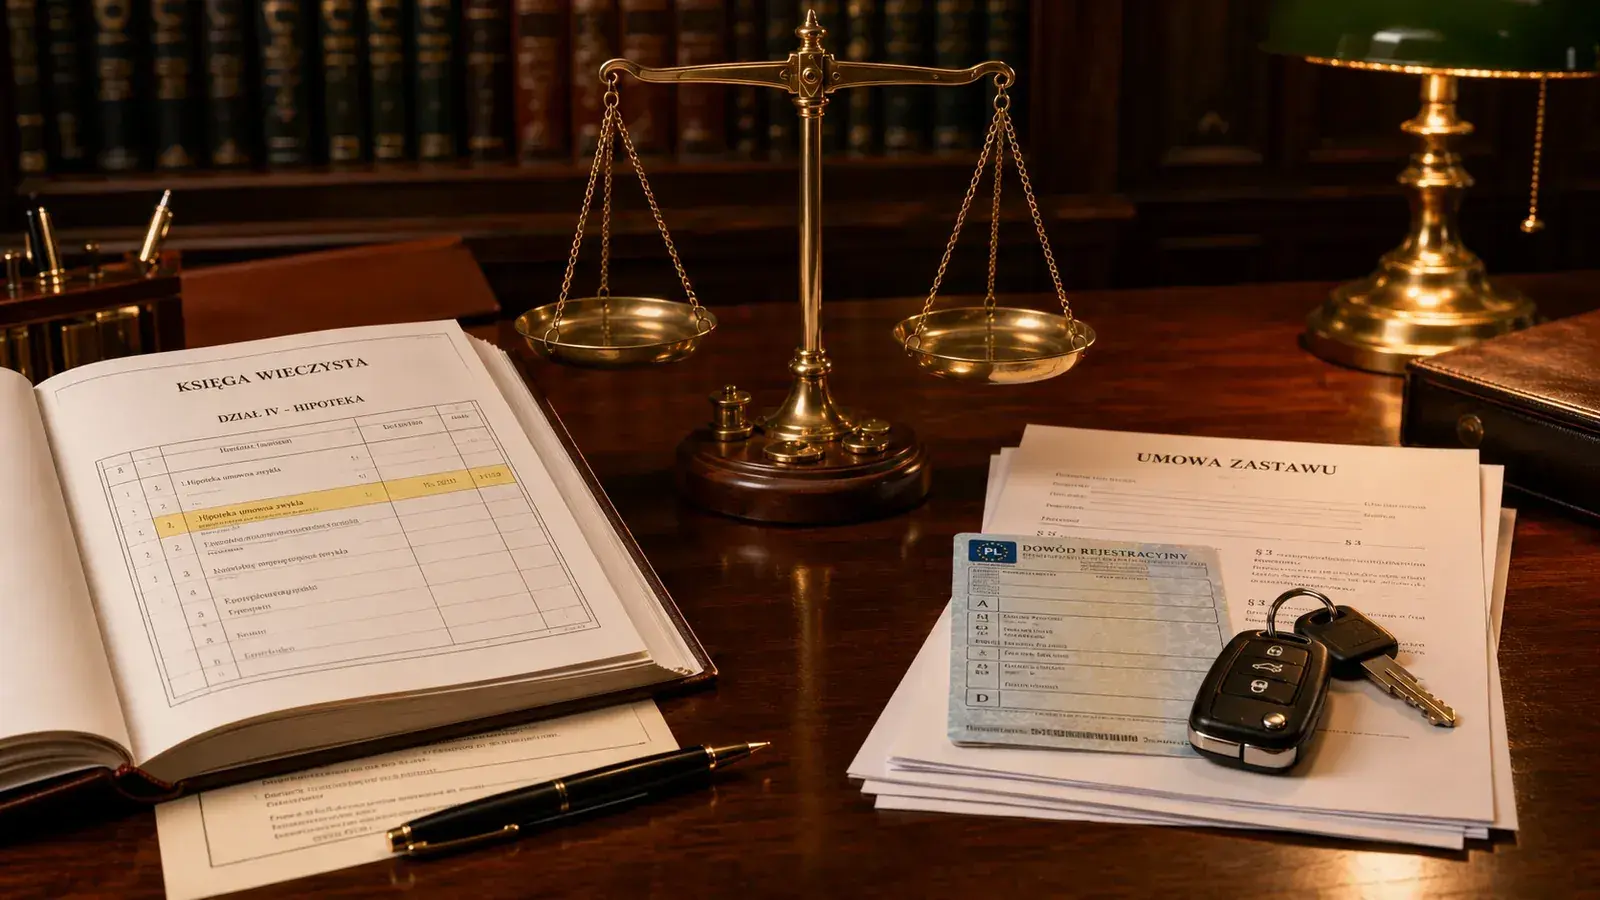
Prawo zna kilka form zabezpieczenia: hipotekę na nieruchomości, zastaw rejestrowy albo zwykły na ruchomościach i prawach, przewłaszczenie rzeczy i przelew wierzytelności — Horyzont Capital przyjmuje wyłącznie nieruchomość obciążoną hipoteką. W języku potocznym „pożyczka pod zastaw nieruchomości” to właśnie pożyczka zabezpieczona hipoteką.
Krótko o każdej formie:
- nieruchomość — hipoteka — powstaje z wpisem do działu IV księgi wieczystej (art. 67 ustawy o księgach wieczystych i hipotece), a oświadczenie właściciela wymaga formy aktu notarialnego; właściciel dalej korzysta z nieruchomości,
- ruchomości i prawa — zastaw rejestrowy — np. na pojazdach, maszynach, zapasach albo udziałach w spółce; powstaje z umowy zastawniczej i wpisu do rejestru zastawów (art. 2 ust. 1 ustawy o zastawie rejestrowym i rejestrze zastawów),
- ruchomości — zastaw zwykły — wymaga wydania rzeczy wierzycielowi, więc firma traci do niej dostęp na czas spłaty,
- przewłaszczenie na zabezpieczenie — wierzyciel staje się właścicielem rzeczy do czasu spłaty,
- należności z faktur — przelew (cesja) — zapłatę od kontrahenta otrzymuje wierzyciel; to mechanizm podobny do faktoringu.
Różnice prawne między hipoteką a zastawem opisuje wpis hipoteka a zastaw. Przy dużych kwotach nieruchomość daje zwykle najwięcej: jej wartość jest stabilna, a stan prawny widać w księdze wieczystej.
Jakie nieruchomości przyjmuje Horyzont Capital jako zabezpieczenie?
Przyjmujemy nieruchomości z całej Polski: mieszkalne, komercyjne i grunty — pod warunkiem, że mają księgę wieczystą i uregulowany stan prawny. Każdy rodzaj oceniamy inaczej, bo inaczej zachowuje się na rynku.
| Nieruchomość | Co sprawdzamy przy wycenie | Na co uważać |
|---|---|---|
| Mieszkanie, apartament | lokalizację, metraż, piętro, stan budynku | wpisy w dziale III, np. dożywocie albo służebność mieszkania |
| Dom | stan techniczny, dostęp do drogi publicznej, wielkość działki | dom w budowie albo bez odbioru wycenia się ostrożniej |
| Lokal użytkowy, biurowiec | lokalizację, najemców, przeznaczenie | lokal o wąskim przeznaczeniu ma mniej nabywców |
| Magazyn, hala | dojazd, parametry techniczne, okolicę | specjalistyczny obiekt sprzedaje się wolniej |
| Działka budowlana | plan miejscowy albo warunki zabudowy, dostęp do drogi i mediów | działka bez dostępu do drogi traci na wartości |
| Grunt rolny, leśny, działka inwestycyjna | powierzchnię, klasę gruntu, przeznaczenie w planie | obrót ziemią rolną ma ograniczenia, więc płynność jest niższa |
| Inwestycja deweloperska | stopień zaawansowania, pozwolenia, stan prawny gruntu | wartość zależy od etapu budowy |
Szczegóły zabezpieczenia gruntem opisuje poradnik kredyt pod zastaw działki, a finansowanie gospodarstw prowadzących działalność — strona dla rolnika. Większą kwotę można zabezpieczyć kilkoma nieruchomościami naraz.
Ile można pożyczyć pod zastaw nieruchomości?
W Horyzont Capital do 60% wartości rynkowej nieruchomości — a jeśli na nieruchomości jest kredyt, od tej kwoty odejmujemy to, co zostało do spłaty. Zasada przy nieruchomości bez długów: wartość nieruchomości co najmniej ok. 1,7 × kwota pożyczki (LTV do 60%). Kwota pożyczki mieści się w przedziale od 100 tys. do 10 mln zł.
Wartość ustalam tak, jak ustaliłby ją rozsądny nabywca: liczy się cena, za którą nieruchomość realnie dałoby się sprzedać w ciągu kilku miesięcy, a nie cena ofertowa. Wycenę przygotowujemy sami — na podstawie numeru księgi wieczystej, zdjęć i wizji lokalnej — więc klient nie zamawia ani nie opłaca operatu szacunkowego.
Hipoteka banku nie wyklucza wniosku: akceptujemy każde miejsce w księdze wieczystej. Jak liczymy kwotę, gdy nieruchomość ma już kredyt, wyjaśnia artykuł pożyczka pod zastaw nieruchomości z hipoteką. Ratę dla własnej kwoty i okresu policzysz w kalkulatorze pożyczki.
Czy można dać pod zastaw nieruchomość rodziców, wspólnika lub małżonka?
Tak — nieruchomość nie musi należeć do firmy, która bierze pożyczkę, jeśli jej właściciel zgodzi się na ustanowienie hipoteki u notariusza. Właściciel odpowiada wtedy za dług firmy tylko tą nieruchomością, a nie całym swoim majątkiem — jest dłużnikiem rzeczowym.
Jeśli nieruchomość ma kilku współwłaścicieli, zgodę na hipotekę muszą wyrazić wszyscy. Horyzont Capital nie przyjmuje samego udziału we współwłasności jako zabezpieczenia — finansujemy całą nieruchomość, której współwłaścicielem jest pożyczkobiorca, i liczymy 60% od jej pełnej wartości, a nie od wartości udziału. Gdy zgody wszystkich nie ma, wyjściem jest inna nieruchomość, wykup udziałów albo zniesienie współwłasności.
Masz firmę (JDG lub spółkę) i nieruchomość z księgą wieczystą — własną albo bliskiej osoby? Złóż wniosek — zajmie 2 minuty, a wstępną decyzję otrzymasz w 2 godziny. Nie finansujemy osób prywatnych ani firm bez nieruchomości pod zastaw.
Czy samochód, maszyny albo udziały w spółce mogą zabezpieczyć pożyczkę?
W Horyzont Capital nie — zabezpieczeniem jest wyłącznie nieruchomość; ruchomości i udziały zabezpiecza się zastawem rejestrowym lub przewłaszczeniem, zwykle w leasingu, kredycie bankowym albo pożyczce udzielanej pod konkretny środek trwały. Zastaw rejestrowy pozwala dalej korzystać z maszyny czy pojazdu, ale ich wartość szybko spada, więc finansujący pożyczają pod nie mniej i krócej.
Dla firmy, która ma i nieruchomość, i park maszynowy, nieruchomość zwykle daje wyższą kwotę i dłuższy okres spłaty (od 3 do 72 miesięcy). Gdy kluczowe są należności od kontrahentów, alternatywą jest faktoring — porównanie: faktoring czy pożyczka pod hipotekę.
Co obniża wartość nieruchomości jako zabezpieczenia?
Najczęściej wartość obniża nieuregulowany stan prawny, wpisy w dziale III księgi wieczystej i niska płynność — czyli to, co utrudniłoby sprzedaż nieruchomości. Zanim złożysz wniosek, sprawdź księgę w rządowej przeglądarce ksiąg wieczystych.
Na co zwracam uwagę przy wycenie:
- dział II — czy właściciel w księdze zgadza się ze stanem faktycznym, np. czy ujawniono nabycie w spadku,
- dział III — służebności, dożywocie, prawo pierwokupu, wzmianki o egzekucji,
- dział IV — hipoteki i salda długów, które zabezpieczają,
- stan techniczny i przeznaczenie — nieruchomość w złym stanie albo o wąskim przeznaczeniu ma mniej nabywców.
Wpis w księdze nie musi przekreślać pożyczki — często obniża tylko kwotę. Ocena zabezpieczenia to jednak nie wszystko: firma potrzebuje też planu spłaty z przychodów. Gdy bank odmawia z powodu zdolności kredytowej, rozwiązaniem bywa pożyczka dla firm bez zdolności kredytowej, w której decyduje nieruchomość.
Jak wygląda pożyczka pod zastaw nieruchomości w Horyzont Capital?
Proces ma cztery kroki — od wniosku online do wypłaty po podpisaniu aktu notarialnego.
- Wniosek online — zajmuje 2 minuty: NIP firmy i dane nieruchomości, w tym numer księgi wieczystej.
- Kontakt i wstępna decyzja — w 2 godziny, z wyceną nieruchomości i wstępną ofertą.
- Spotkanie i wizja lokalna — u klienta albo u notariusza; przekazujesz dokumenty finansowe firmy, oświadczenie o zobowiązaniach i podstawę nabycia nieruchomości.
- Akt notarialny i wypłata — umowa pożyczki i ustanowienie hipoteki; wypłata 24h od pierwszego kontaktu przy komplecie dokumentów, bez czekania na wpis hipoteki.
Koszt to oprocentowanie od 14% rocznie i prowizja od 12%; rozpatrzenie wniosku jest bezpłatne. Warunki oferty: pożyczka pod zastaw nieruchomości i pożyczka pozabankowa dla firm. Złóż wniosek online — zajmie 2 minuty, a wstępną decyzję otrzymasz w 2 godziny.
Źródła
- Ustawa o księgach wieczystych i hipotece — tekst jednolity Dz.U. 2025 poz. 341 (eli.gov.pl, źródło rządowe)
- Ustawa o zastawie rejestrowym i rejestrze zastawów (isap.sejm.gov.pl, Dz.U. 1996 nr 149 poz. 703, z późn. zm.)