Z tego artykułu dowiesz się
- Jakie nieruchomości komercyjne przyjmujemy pod zastaw?
- Ile można pożyczyć pod nieruchomość komercyjną?
- Jak wyceniamy nieruchomość komercyjną bez operatu?
- Czy nieruchomość komercyjną z kredytem albo najemcą można dać pod zastaw?
- Pożyczka pod zastaw nieruchomości komercyjnej czy kredyt w banku?
- Na co firmy przeznaczają pożyczkę pod nieruchomość komercyjną?
- Jak wygląda pożyczka pod zastaw nieruchomości komercyjnej krok po kroku?
- Kto może dostać pożyczkę pod zastaw nieruchomości komercyjnej?
Tak — Horyzont Capital pożycza firmom pod zastaw nieruchomości komercyjnej: lokalu handlowego, biurowca, magazynu, hali, działki inwestycyjnej albo inwestycji deweloperskiej, do 60% jej wartości, na dowolny cel firmowy i bez operatu szacunkowego. Pełne warunki finansowania pod nieruchomość opisuje oferta Horyzont Capital: finansowanie firm pod zastaw nieruchomości. Finansujemy wyłącznie firmy (JDG i spółki) z nieruchomością pod zastaw — własną albo za zgodą właściciela.
Jakie nieruchomości komercyjne przyjmujemy pod zastaw?
Przyjmujemy nieruchomości komercyjne z całej Polski, które mają księgę wieczystą i uregulowany stan prawny: lokale handlowe i usługowe, biurowce, magazyny, hale, działki inwestycyjne i inwestycje deweloperskie. Hipoteka może być ustanowiona na każdym miejscu w księdze, także za hipoteką banku.
Magazyny, hale produkcyjne i parki handlowe Horyzont Capital akceptuje na tych samych zasadach co biura — LTV do 60%, jednolicie dla wszystkich typów nieruchomości. Różnice między obiektami widać w wycenie, a nie w LTV: dwie nieruchomości o tej samej powierzchni mogą być warte zupełnie innych pieniędzy.
| Rodzaj nieruchomości | Przykłady | Na co patrzę przy wycenie | LTV w Horyzont Capital |
|---|---|---|---|
| Lokal handlowy lub usługowy | lokal na parterze kamienicy, pawilon, punkt w galerii | lokalizacja i ruch, witryna, dostęp z ulicy | do 60% |
| Biurowiec i lokal biurowy | piętro biurowe, budynek biurowy, lokal w kamienicy | standard, parkingi, dostępność komunikacyjna | do 60% |
| Magazyn i hala | magazyn logistyczny, hala produkcyjna, chłodnia | konstrukcja, wysokość, plac manewrowy, dojazd dla ciężarówek | do 60% |
| Działka inwestycyjna | grunt pod zabudowę usługową, magazynową lub produkcyjną | przeznaczenie w planie, dostęp do drogi, media | do 60% |
| Inwestycja deweloperska | grunt z rozpoczętą budową, budynek w realizacji | etap budowy, dokumentacja, stan prawny gruntu | do 60% |
Nieruchomość w trakcie budowy lub rozbudowy omawia osobny artykuł: pożyczka pod zastaw nieruchomości w budowie.
Ile można pożyczyć pod nieruchomość komercyjną?
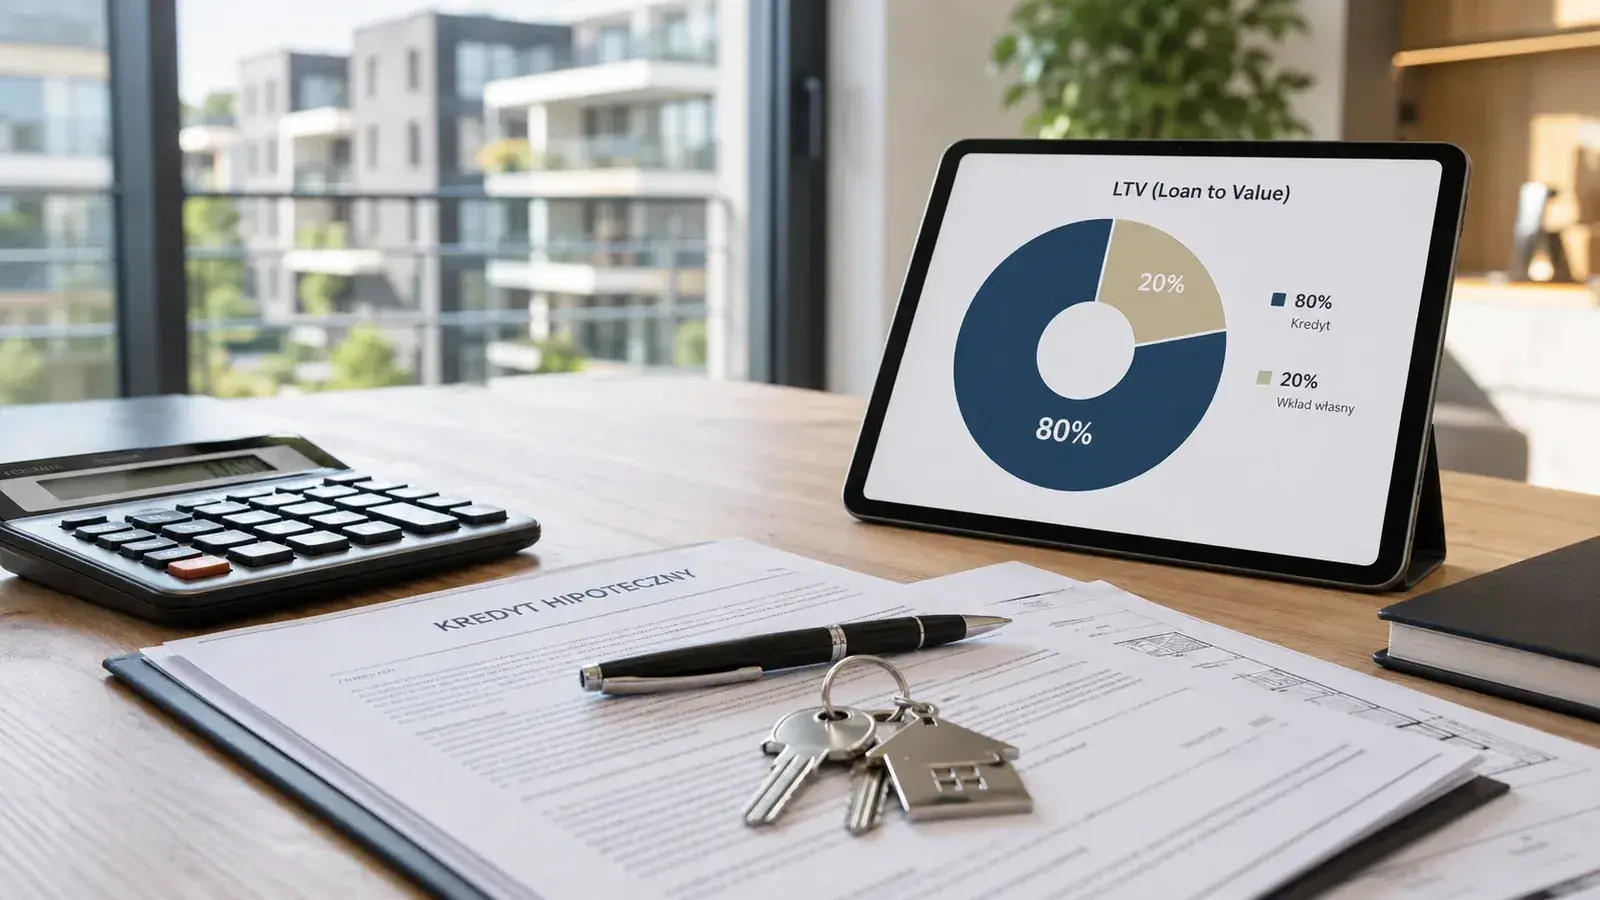
Do 60% wartości nieruchomości minus saldo kredytów, które są już na niej zabezpieczone — w przedziale od 100 tys. do 10 mln zł. Odejmujemy to, co realnie zostało do spłaty, a nie sumę hipoteki wpisaną w księdze.
Przykład: biurowiec wart 2 mln zł, na którym ciąży kredyt bankowy z saldem 400 tys. zł. Liczymy 60% z 2 mln zł minus 400 tys. zł. Gdy jedna nieruchomość nie wystarcza, pożyczkę można zabezpieczyć kilkoma — kwoty z każdej się sumują. Zasada przy nieruchomości bez długów: wartość nieruchomości co najmniej ok. 1,7 × kwota pożyczki (LTV do 60%).
Orientacyjną kwotę dla własnej nieruchomości policzysz w kalkulatorze: ile mogę pożyczyć pod zastaw. Jak działa pożyczka na kolejnym miejscu hipoteki, wyjaśnia artykuł pożyczka pod zastaw nieruchomości, która ma już hipotekę.
Jak wyceniamy nieruchomość komercyjną bez operatu?
Wycenę przygotowujemy sami — na podstawie numeru księgi wieczystej, zdjęć i wizji lokalnej — więc firma nie zamawia ani nie opłaca operatu szacunkowego. Przy nieruchomości komercyjnej najważniejsze pytanie brzmi: za ile i jak szybko dałoby się ją sprzedać, gdyby trzeba było to zrobić.
Na wycenę obiektu komercyjnego wpływają:
- lokalizacja i dostępność — dla lokalu handlowego ruch pieszy i widoczność, dla magazynu dojazd i bliskość dróg szybkiego ruchu,
- uniwersalność obiektu — hala o typowej konstrukcji łatwiej znajdzie nabywcę niż obiekt dopasowany do jednej technologii,
- stan techniczny — dach, instalacje, posadzki, ogrzewanie,
- wpisy w księdze wieczystej — służebności i inne obciążenia w dziale III, hipoteki w dziale IV.
Jeśli obiekt jest wynajęty, możesz pokazać umowy najmu — pomagają ocenić, jak łatwo byłoby go sprzedać. Szerzej o wycenie: wycena nieruchomości przy pożyczce dla firmy i pożyczka pod zastaw bez operatu szacunkowego.
Czy nieruchomość komercyjną z kredytem albo najemcą można dać pod zastaw?
Tak — akceptujemy każde miejsce na hipotece, więc kredyt bankowy na nieruchomości nie wyklucza wniosku, a wynajęty obiekt może być zabezpieczeniem, bo hipoteka nie odbiera właścicielowi prawa do korzystania z nieruchomości i jej wynajmowania. Hipoteka to wpis w dziale IV księgi wieczystej — nieruchomość zostaje własnością dotychczasowego właściciela.
Trzy typowe sytuacje:
- nieruchomość należy do spółki — przy akcie spółkę reprezentują osoby uprawnione według KRS; ustawa wymaga uchwały wspólników przy nabyciu i zbyciu nieruchomości, a nie przy jej obciążeniu (art. 228 pkt 4 Kodeksu spółek handlowych; stan prawny na 16.10.2026), ale umowa spółki może przewidywać dodatkowe zgody — sprawdź ją przed aktem,
- nieruchomość należy do wspólnika albo członka rodziny — wystarczy zgoda właściciela na hipotekę; opisuje to artykuł pożyczka pod zastaw nieruchomości rodziców lub wspólnika,
- nieruchomość ma kilku współwłaścicieli — na hipotekę muszą zgodzić się wszyscy; samego udziału we współwłasności nie przyjmujemy.
Pożyczka pod zastaw nieruchomości komercyjnej czy kredyt w banku?
Kredyt w banku jest tańszy, jeśli firma spełnia jego kryteria; pożyczka pod zastaw w Horyzont Capital opiera się na wartości nieruchomości, a nie na zdolności kredytowej, dlatego jest dostępna, gdy bank odmówił albo gdy liczy się czas. Bank uzależnia przyznanie kredytu od zdolności kredytowej kredytobiorcy (art. 70 ust. 1 Prawa bankowego).
W Horyzont Capital:
- nie sprawdzamy BIK, a zaległości w ZUS i US nie wykluczają wniosku,
- nie wymagamy operatu szacunkowego, zaświadczeń z ZUS i US ani deklaracji VAT,
- wstępna decyzja zapada w 2 godziny, a wypłata następuje po podpisaniu aktu notarialnego — 24h od pierwszego kontaktu przy komplecie dokumentów,
- koszt to oprocentowanie od 14% rocznie, prowizja od 12% i opłata przygotowawcza 2% doliczana do kapitału — więcej niż w banku.
Gdy firma nie ma zdolności kredytowej, ale ma nieruchomość, pasuje oferta pożyczka dla firm bez zdolności kredytowej; ofertę ogólną opisuje strona pożyczka dla firm.
Masz firmę (JDG lub spółkę) i nieruchomość komercyjną z księgą wieczystą? Złóż wniosek — zajmie 2 minuty, a wstępną decyzję otrzymasz w 2 godziny. Nie finansujemy osób prywatnych ani firm bez nieruchomości pod zastaw.
Na co firmy przeznaczają pożyczkę pod nieruchomość komercyjną?
Na dowolny cel firmowy — w Horyzont Capital cel pożyczki nie jest ograniczony. Typowe zastosowania kapitału uwolnionego z nieruchomości komercyjnej:
- kapitał obrotowy — zatowarowanie, kontrakt, okres oczekiwania na płatności od kontrahentów,
- rozwój — zakup kolejnej nieruchomości, maszyn, rozbudowę obiektu,
- refinansowanie droższych zobowiązań albo spłatę zaległości w ZUS i US,
- finansowanie pomostowe — do sprzedaży nieruchomości albo do kredytu bankowego.
Informacje dla poszczególnych branż zawierają strony: nieruchomości komercyjne i budownictwo.
Jak wygląda pożyczka pod zastaw nieruchomości komercyjnej krok po kroku?
Proces ma cztery kroki — od wniosku online, który zajmuje 2 minuty, do wypłaty po podpisaniu aktu notarialnego. Szczegóły każdego etapu opisuje przewodnik proces pożyczki pod zastaw.
- Wniosek online — NIP firmy i dane nieruchomości, w tym numer księgi wieczystej.
- Kontakt i wstępna decyzja — w 2 godziny, razem ze wstępną wyceną i ofertą.
- Spotkanie i wizja lokalna — oględziny obiektu oraz przekazanie dokumentów finansowych firmy, oświadczenia o zobowiązaniach i podstawy nabycia nieruchomości.
- Akt notarialny i wypłata — hipoteka i oświadczenie o poddaniu się egzekucji w akcie notarialnym, podpisy pod umową pożyczki poświadczone notarialnie; wypłata 24h od pierwszego kontaktu przy komplecie dokumentów, bez czekania na wpis hipoteki.
Kto może dostać pożyczkę pod zastaw nieruchomości komercyjnej?
Pożyczkę otrzymują firmy — JDG od 3. miesiąca działalności i spółki — które mogą zabezpieczyć ją nieruchomością komercyjną z księgą wieczystą, własną albo za zgodą właściciela. Okres spłaty to od 3 do 72 miesięcy, a wcześniejsza spłata jest możliwa co kwartał, bez kosztów.
Nie przyjmujemy samego udziału we współwłasności — finansujemy całą nieruchomość, jeśli na hipotekę zgodzą się wszyscy współwłaściciele, i liczymy wartość od całej nieruchomości. Złóż wniosek online — zajmie 2 minuty, a wstępną decyzję otrzymasz w 2 godziny.