Pożyczka z komornikiem: czy to możliwe i dla kogo?
Tak, uzyskanie finansowania przy aktywnej egzekucji komorniczej jest możliwe — ale wyłącznie na rynku pozabankowym i przede wszystkim dla przedsiębiorców, którzy dysponują nieruchomością stanowiącą zabezpieczenie. Kluczem jest majątek wolny od zajęcia: nie rachunek bieżący, lecz nieruchomość z założoną KW.
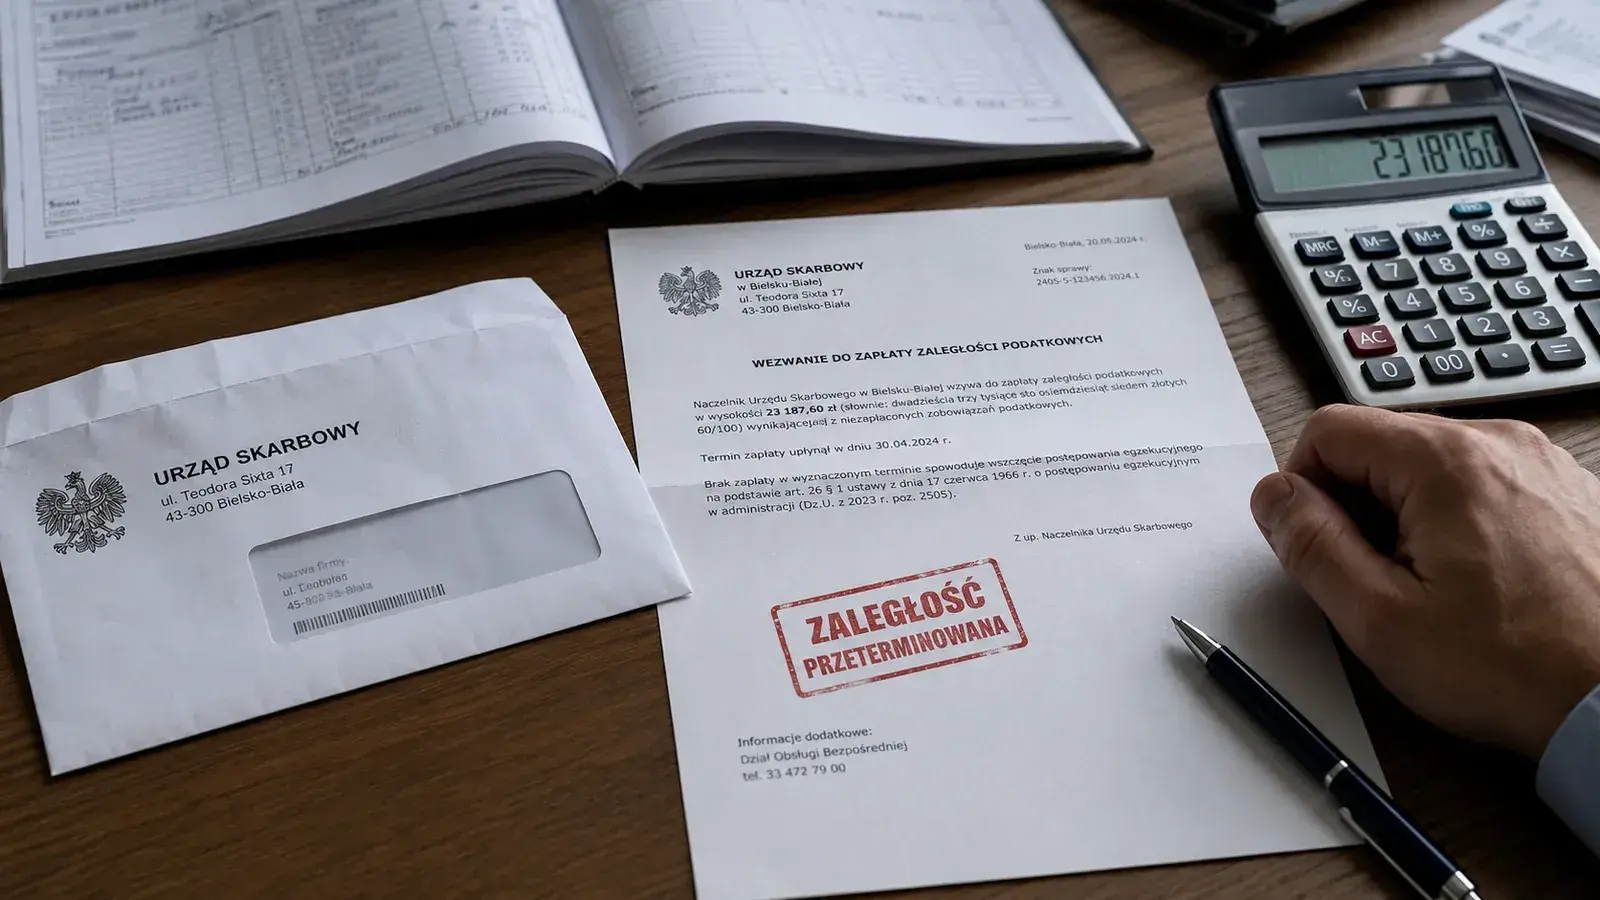
Egzekucja komornicza blokuje rachunki bankowe firmy i w praktyce zamyka dostęp do kredytów w bankach — niezależnie od obrotów czy rentowności działalności. Banki automatycznie dyskwalifikują firmy z aktywnym zajęciem w ocenie ryzyka. Pozabankowi pożyczkodawcy działają na podstawie Kodeksu cywilnego (swoboda umów, art. 353¹ KC), co pozwala im stosować własne kryteria i przyjmować wnioski od firm z problemami w BIK lub aktywną egzekucją.
Kluczowe warunki oraz ryzyka związane z tym produktem finansowym przedstawia poniższe zestawienie:
Warunki i ryzyka finansowania pozabankowego przy egzekucji komorniczej
- Zabezpieczenie nieruchomością — Podstawowym warunkiem jest posiadanie nieruchomości z numerem KW — wartość nieruchomości co najmniej ok. 1,7 × kwota pożyczki (LTV do 60%). Zabezpieczenie hipoteką, a nie dochodem, pozwala obejść blokadę rachunku.
- Wymagania formalne wobec firmy — Finansowanie dostępne jest dla firm (JDG, sp. z o.o., spółka jawna lub komandytowa) od 3. miesiąca działalności.
- Weryfikacja BIK i KRD — Pozabankowi pożyczkodawcy hipoteczni nie opierają decyzji wyłącznie na historii w BIK — liczy się wartość i stan prawny nieruchomości.
- Wymóg zabezpieczenia hipotecznego — Pożyczka pod zastaw nieruchomości wymaga wpisu hipoteki w KW. LTV wynosi zazwyczaj do 60% wartości nieruchomości.
- Ryzyko utraty nieruchomości — Brak spłaty może skutkować egzekucją z nieruchomości. Decyzja o zaciągnięciu kolejnego zobowiązania wymaga rzetelnej analizy przepływów finansowych firmy.
Pożyczka pozabankowa dla firmy z egzekucją komorniczą wymaga przede wszystkim wartościowego zabezpieczenia nieruchomościowego — nie dochodu wolnego od zajęcia. Kwoty finansowania sięgają od 100 tys. do 10 mln zł, w zależności od wartości nieruchomości.
Aby środki mogły zostać wypłacone mimo zablokowanego rachunku bieżącego, konieczne jest wcześniejsze wskazanie konta niezajętego przez komornika lub uzgodnienie formy wypłaty bezpośredniej. Wpłata środków na zajęty rachunek skutkuje niemal natychmiastowym przejęciem przez organ egzekucyjny.
Pozabankowi pożyczkodawcy hipoteczni mogą wymagać dodatkowych zabezpieczeń: weksla in blanco lub poręczenia wspólnika. Brak weryfikacji wyłącznie w BIK nie oznacza braku kosztów — oprocentowanie pożyczek pozabankowych jest wyższe niż bankowych, co wymaga przemyślanej decyzji przed podpisaniem umowy.
Czy firmy sprawdzają BIK i KRD przy komorniku?
Banki automatycznie odrzucają wnioski przy aktywnej egzekucji. Szansą dla przedsiębiorcy są pozabankowi pożyczkodawcy hipoteczni, którzy oceniają przede wszystkim wartość i stan prawny nieruchomości, a nie wyłącznie historię w rejestrach dłużników.
Sam fakt prowadzenia egzekucji nie jest odnotowywany w BIK jako odrębny wpis. W rejestrze widoczne są natomiast wszystkie pożyczki i kredyty z statusem wskazującym na egzekucję w toku. Skala problemów ze spłatą zobowiązań przez polskich przedsiębiorców jest znacząca — na koniec 2025 r. ponad 2,45 mln podmiotów figurowało w bazach BIG InfoMonitor i BIK z powodu zaległości (BIG InfoMonitor/BIK, 2025).
Pozabankowi pożyczkodawcy hipoteczni oceniają kondycję finansową firmy odmiennie niż banki. Kluczowe jest, czy nieruchomość stanowi wystarczające zabezpieczenie (LTV), a nie czy rachunek jest wolny od zajęcia. Decyzja o przyznaniu środków zależy od wartości zabezpieczenia i stanu prawnego nieruchomości — nie od bieżących wpływów na zajęty rachunek bieżący.
Pożyczka dla firmy z komornikiem — krok po kroku
Pożyczka dla firmy z komornikiem w Horyzont Capital jest możliwa, gdy firma ma nieruchomość z księgą wieczystą, której egzekucja nie objęła — wtedy pieniądze z pożyczki spłacają dług prowadzony przez komornika, a hipoteka zabezpiecza nowe finansowanie. Zajęty rachunek, wierzytelności czy ruchomości nie przekreślają wniosku. Zajęta nieruchomość nie nadaje się na zabezpieczenie, bo rozporządzenie nieruchomością po jej zajęciu nie ma wpływu na dalsze postępowanie egzekucyjne (art. 930 § 1 Kodeksu postępowania cywilnego, stan prawny na 16.10.2026).
- Sprawdź, co zajął komornik. Zajęcie rachunku, należności od kontrahentów czy ruchomości nie blokuje hipoteki na innej, wolnej nieruchomości. Jeśli komornik zajął nieruchomość, zabezpieczeniem musi być inna nieruchomość — firmy, właściciela albo osoby trzeciej za jej zgodą.
- Policz kwotę. Do długu objętego egzekucją dolicz odsetki i koszty egzekucyjne oraz kapitał, którego firma potrzebuje dalej. Pożyczka to do 60% wartości nieruchomości w naszej wycenie, minus saldo kredytów już na niej zabezpieczonych — orientacyjną kwotę policzysz w kalkulatorze: ile mogę pożyczyć pod zastaw.
- Złóż wniosek z numerem księgi wieczystej. Sprawdzamy dział III (m.in. wzmianki o egzekucji) i dział IV księgi (hipoteki, także przymusowe ZUS i urzędu skarbowego). Operatu szacunkowego nie potrzebujesz — wycenę przygotowujemy sami. Wstępna decyzja zapada w 2 godziny.
- Podpisz umowę i akt u notariusza. Umowę pożyczki podpisujesz z podpisami poświadczonymi notarialnie, a w akcie notarialnym ustanawiasz hipotekę i składasz oświadczenie o poddaniu się egzekucji (art. 777 KPC). Wypłata następuje po podpisaniu — bez czekania na wpis hipoteki do księgi wieczystej.
- Spłać dług objęty egzekucją. Wskaż do wypłaty rachunek, którego nie obejmuje zajęcie, i przelej dług z kosztami na rachunek komornika albo wierzyciela. Po zaspokojeniu wierzyciela postępowanie egzekucyjne jest umarzane, a zajęcia uchylane — potwierdzenie warto uzyskać od komornika na piśmie.
Z praktyki Horyzont Capital: wśród umów z lat 2025–2026, dla których mamy odpis księgi wieczystej z okolic daty umowy (do 30 dni przed nią albo po niej), prawie połowa nieruchomości (47%) miała już hipotekę innego wierzyciela, a mniej więcej co dziesiąta (9%) — hipotekę przymusową, np. ZUS albo urzędu skarbowego. Aktywną wzmiankę o egzekucji z nieruchomości w dziale III miało niespełna 3% z nich. Zadłużenie wpisane do księgi nie wyklucza więc pożyczki — o kwocie decyduje wolna wartość nieruchomości.
Horyzont Capital oferuje firmom z aktywną egzekucją komorniczą pożyczki dla zadłużonych przedsiębiorców — zabezpieczone hipoteką, bez wymogu operatu szacunkowego, z decyzją w 2 godziny. Kwoty od 100 tys. do 10 mln zł, LTV do 60%, okres 3–72 miesięcy. Dlaczego bank odmawia firmie z długami i które zaległości nie przekreślają decyzji, opisuje poradnik kredyt dla zadłużonych firm.
Czy pożyczka nie pogorszy spirali długów?
Pożyczka pozabankowa przy aktywnej egzekucji komorniczej to narzędzie restrukturyzacyjne — nie gotówka na bieżące wydatki. Jej sens ekonomiczny istnieje wyłącznie wtedy, gdy środki zostaną przeznaczone na spłatę zobowiązań generujących wyższe koszty niż oprocentowanie pożyczki hipotecznej, albo gdy pozwolą utrzymać firmę przy życiu do czasu poprawy płynności.
Pożyczka hipoteczna przy aktywnej egzekucji wiąże się z wyższymi kosztami niż standardowy kredyt inwestycyjny — decyzja wymaga rzetelnej analizy przepływów finansowych firmy.
Pozabankowi pożyczkodawcy hipoteczni oceniają bieżącą zdolność do spłaty na podstawie wartości zabezpieczenia, a nie wyłącznie historii kredytowej. Jednak każde kolejne zobowiązanie należy traktować jako instrument ostateczny: czy środki z pożyczki pozwolą wyjść z egzekucji i odbudować płynność, czy jedynie odsunąć problem w czasie? Jeśli firma nie ma realnego planu spłaty — pożyczka hipoteczna pogłębi, a nie rozwiąże trudności.
Uwaga: Nowa pożyczka w trakcie egzekucji komorniczej ma sens tylko wtedy, gdy pozwala zamknąć droższe zobowiązania lub zachować ciągłość firmy. Zaciąganie kolejnego długu bez planu spłaty zwiększa całkowity koszt zobowiązań i oddala moment wyjścia z pętli zadłużenia.
Pożyczka hipoteczna dla firm: 5 cech wiarygodnego pożyczkodawcy
Wiarygodny pozabankowy pożyczkodawca hipoteczny to podmiot działający w oparciu o Kodeks cywilny, z jasno określonymi warunkami umowy (oprocentowanie, prowizja, LTV) i bez ukrytych opłat wstępnych. W relacjach B2B nie obowiązuje ustawa o kredycie konsumenckim — zamiast niej stosuje się swobodę umów (art. 353¹ KC).
Weryfikacja pożyczkodawcy opiera się na pięciu kryteriach, które eliminują ryzyko nieuczciwej oferty:
Po pierwsze, wiarygodny podmiot musi posiadać pełne dane identyfikacyjne: NIP, REGON oraz aktualny numer w KRS. Rozbieżność między nazwą na stronie a danymi w rejestrze sądowym lub brak fizycznego adresu siedziby to sygnał ostrzegawczy. Po drugie, umowa musi precyzyjnie określać oprocentowanie, prowizję i harmonogram spłat — bez klauzul pozwalających dowolnie zmieniać warunki w trakcie trwania zobowiązania.
Trzecim kryterium jest przejrzystość procesu wyceny nieruchomości: rzetelny pożyczkodawca wyjaśnia, jak ustala wartość zabezpieczenia i na jakich danych bazuje. Czwartą cechą jest brak jakichkolwiek opłat wstępnych przed wypłatą kapitału — prowizja powinna być potrącona z wypłacanej kwoty lub doliczona do salda, nie pobierana z góry gotówką. Piątym filarem jest możliwość weryfikacji pożyczkodawcy w publicznych rejestrach (KRS, CEIDG) oraz brak jego nazwy na listach ostrzeżeń KNF lub komunikatach UOKiK.
Przed podpisaniem umowy warto sprawdzić listę ostrzeżeń publicznych KNF oraz komunikaty UOKiK. Obecność firmy w tych zestawieniach to bezwzględny sygnał do rezygnacji — wystarczający powód, by przerwać kontakt z pożyczkodawcą.
Horyzont Capital finansuje firmy z negatywną historią w BIK i aktywną egzekucją komorniczą — pod warunkiem, że nieruchomość stanowi wystarczające zabezpieczenie. Szczegóły oferty: pożyczka dla firm bez zdolności kredytowej. Jeśli szukasz rozwiązania dla konkretnej branży, sprawdź także ofertę dla firm z branży budowlanej.
Źródła
- InfoDług — raport BIG InfoMonitor o zadłużeniu (big.pl, źródło)
- Raporty i analizy BIK (bik.pl, źródło)
- Komornik zablokował konto – co dalej (pwrestrukturyzacja.pl, źródło)
- Kodeks cywilny — swoboda umów (art. 353¹) (isap.sejm.gov.pl, źródło)
- Ostrzeżenia i komunikaty UOKiK (uokik.gov.pl, źródło)