Operator magazynowy z Iławy — 700 tys. PLN na modernizację ESG
Operator magazynowy z Iławy otrzymał 700 000 PLN pod zastaw 3 nieruchomości — w 6 dni, na modernizację ESG.
LogistykaIława, warmińsko-mazurskie
700 000 PLN
Podsumowanie przypadku
Od kontaktu do wypłaty
Wyzwanie klienta
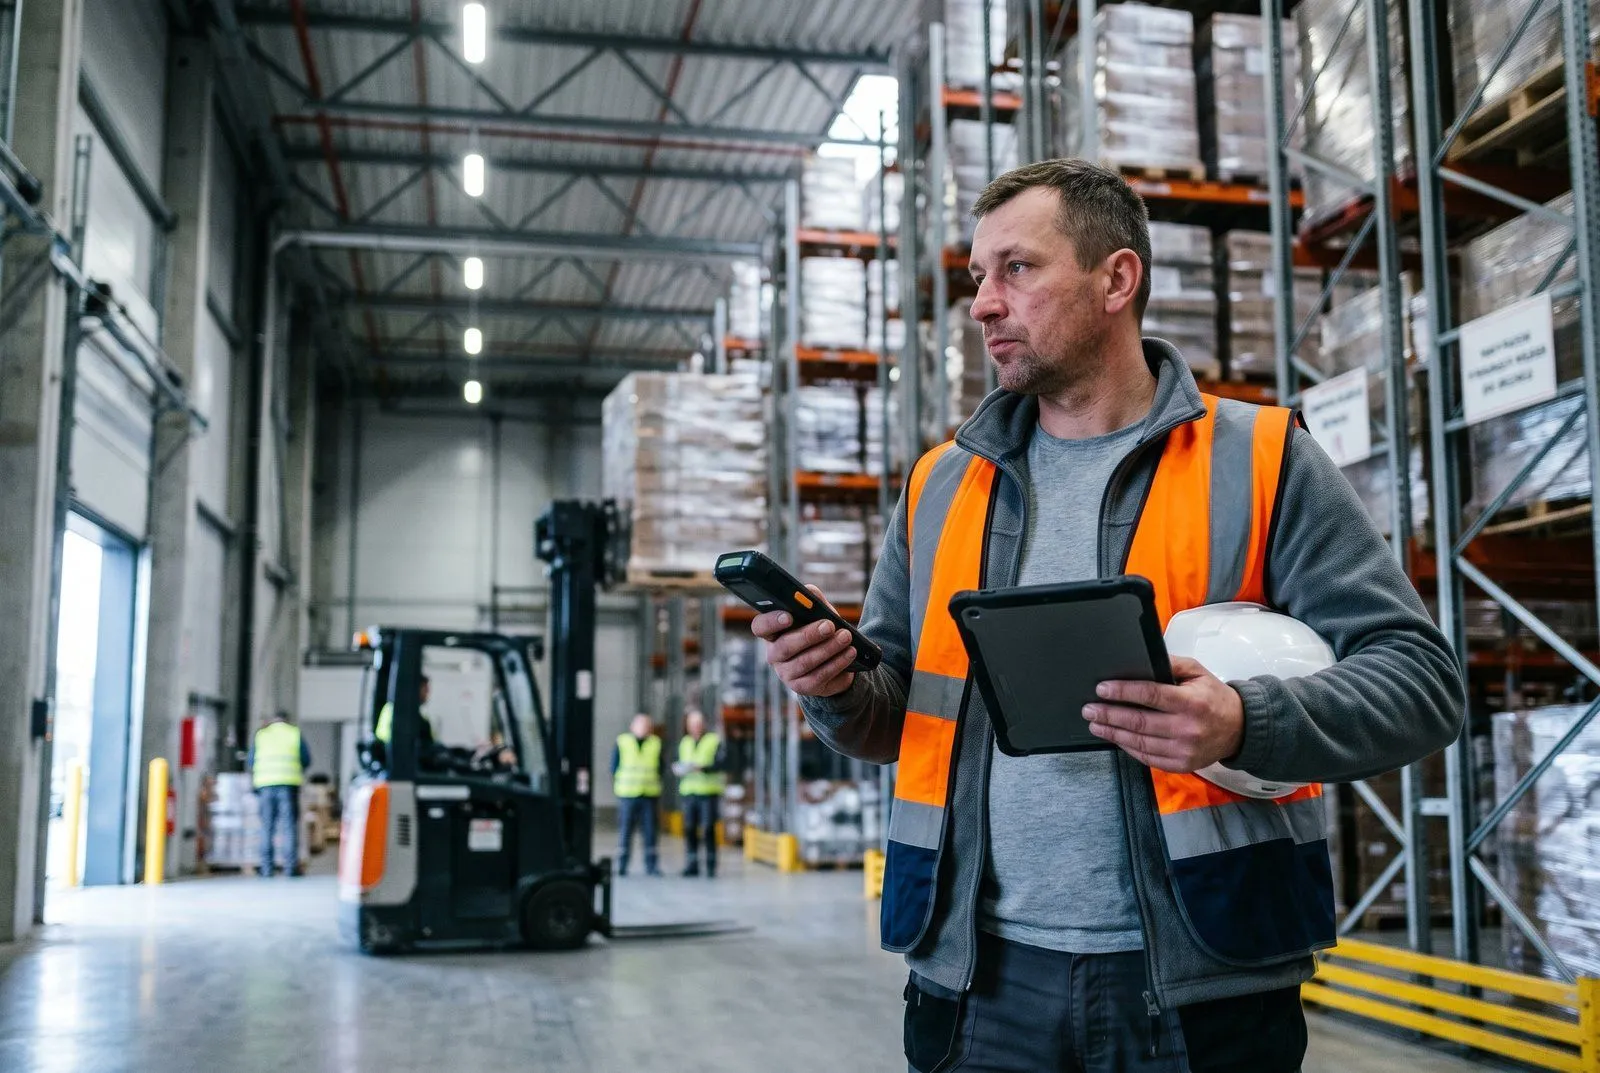
Pan Mateusz (38 lat) — 10 lat doświadczenia w FM Logistic na stanowiskach operacyjnych, od 6 lat prowadzi własną sp. z o.o. operującą centrum dystrybucyjnym pod Iławą (warmińsko-mazurskie). Profil: 2 500 m² hali magazynowej + 400 m² biura w lokalu wynajmowanym od prywatnego właściciela (umowa na 10 lat z opcją przedłużenia). Zespół: 22 osoby (12 magazynierów, 4 operatorów wózków widłowych, 3 koordynatorów logistyki, kierownik magazynu, księgowa, Pan Mateusz). Obsługuje regionalną sieć sklepów spożywczych (120 punktów odbioru w warmińsko-mazurskim i pomorskim). Obroty 2025 — 3,2 mln PLN. 2 wózki widłowe w leasingu (raty 8 200 PLN/mies.).
Co się stało
Wrzesień 2025 — kluczowa sieć handlowa (70% obrotów Pana Mateusza) ogłasza audyt ESG dostawców usług logistycznych: brak modernizacji w 6 miesięcy = koniec kontraktu. Wymagana modernizacja: fotowoltaika 50 kWp, pompa ciepła, oświetlenie LED. Pan Mateusz potrzebuje 700 000 PLN. Klasyczna pożyczka dla firm bez zdolności kredytowej w banku — wniosek odrzucony.
Trzy blokery po stronie banku
Po pierwsze — raty 2 leasingów na wózki widłowe (8 200 PLN/mies.) obciążają zdolność kredytową. Bank liczy: raty leasingów + rata potencjalnego kredytu 700 tys. = obciążenie przekraczające 70% dochodu operacyjnego. Algorytm nie uwzględnia, że leasingi są aktywami produkcyjnymi, nie ciężarem.
Po drugie — firma nie jest właścicielem hali. Sp. z o.o. wynajmuje budynek od prywatnego właściciela, więc bank nie może ustanowić hipoteki na nieruchomości, której firma nie posiada. Modernizacja (fotowoltaika, pompa ciepła) dotyczy cudzego budynku — dla banku to „inwestycja w cudzy majątek”, co dyskwalifikuje cel finansowania. Klucz to dobre przygotowanie do finansowania pozabankowego — fundusz ocenia zabezpieczenie poza spółką.
Po trzecie — obroty 3,2 mln PLN za niskie na jednorazowy wydatek 700 tys. Bank widzi dysproporcję między skalą inwestycji a skalą firmy. Algorytm nie odróżnia inwestycji strategicznej (utrzymanie 70% przychodów) od ekspansji rozwojowej.
Co groziło
Utrata 70% przychodów (kontrakt z siecią spożywczą), zwolnienie 15+ osób z 22-osobowego zespołu, de facto koniec firmy w obecnej formie — bez certyfikatu ESG coraz trudniej pozyskać nowych klientów w 2026 roku, bo sieci handlowe wprowadzają standardy zrównoważonego łańcucha dostaw.
Dlaczego bank odmówił
❌ Co widział bank
- ❌
Raty 2 leasingów wózków (8 200 PLN/mies.) + nowa rata 700 tys. = obciążenie ponad 70% dochodu operacyjnego, „brak zdolności
- ❌
Firma wynajmuje halę — brak możliwości ustanowienia hipoteki na miejscu modernizacji, „inwestycja w cudzy majątek
- ❌
Dysproporcja skali: obroty 3,2 mln PLN vs jednorazowy wydatek 700 tys. PLN — „za duża inwestycja na firmę tej wielkości
✅ Co zobaczył Horyzont Capital
- ✅
6-letni track record i kontrakt z siecią z 6-letnią historią współpracy — stabilna relacja, nie chwilowa okazja
- ✅
Kompetencje operacyjne (10 lat w FM Logistic) i modernizacja ESG jako inwestycja w utrzymanie 70% przychodów — to obrona, nie ekspansja
- ✅
Pakiet 3 nieruchomości (dom + 2 mieszkania) o łącznej wycenie 1,28 mln PLN, LTV 55% — bezpieczne zabezpieczenie poza halą magazynową
Nasze rozwiązanie i podjęte działania
Bank widział leasingi, wynajmowaną halę i dysproporcję skali. Horyzont Capital ocenił 6-letni kontrakt z siecią, kompetencje operacyjne (10 lat w FM Logistic) i pakiet 3 nieruchomości jako zabezpieczenie poza spółką — 700 tys. PLN trafiło na konto w 6 dni z 6-miesięczną karencją na czas modernizacji.
Zabezpieczenie na pakiecie 3 nieruchomości właściciela
Hipoteka objęła 3 obiekty Pana Mateusza: dom prywatny pod Iławą (150 m², działka 1 000 m², stan dobry, wycena 520 000 PLN), mieszkanie w Iławie (65 m², wynajmowane, wycena 380 000 PLN) oraz mieszkanie w Olsztynie (58 m², kupione pod wynajem w 2021, wycena 380 000 PLN). Łączna wycena 1 280 000 PLN, LTV 55% — w bezpiecznych granicach poniżej limitu HC 60%. To klasyczne zastosowanie produktu, jakim jest pożyczka pod zastaw nieruchomości z pakietem 3 KW (1 mieszkalna + 2 inwestycyjne) — typowy mechanizm dla operatorów wynajmujących obiekty komercyjne.
Ocena oparta na 6-letnim kontrakcie z siecią — nie na leasingach
HC zweryfikował 6-letnią historię współpracy z regionalną siecią spożywczą (120 punktów odbioru w warmińsko-mazurskim i pomorskim) jako stabilną relację biznesową, nie chwilową okazję. Kompetencje operacyjne Pana Mateusza po 10 latach w FM Logistic to dodatkowy filar oceny. Bank widzi raty leasingowe jako obciążenie zdolności kredytowej; fundusz pozabankowy widzi je jako koszty produkcyjne aktywów (wózki widłowe są w pracy, nie w spoczynku) i ocenia hipotekę na majątku poza spółką.
Parametry dopasowane do 6-miesięcznego okna modernizacji ESG
Pożyczka 700 000 PLN na 36 miesięcy — z 6-miesięczną karencją na spłatę kapitału, dokładnie pokrywającą czas trwania modernizacji i przejścia audytu ESG sieci. W tym okresie Pan Mateusz regulował tylko odsetki, mógł spokojnie zarządzać harmonogramem prac (montaż fotowoltaiki 50 kWp, pompy ciepła i LED) bez presji rat w fazie remontu. Pełna spłata kapitału startuje dopiero po pozytywnym audycie i przedłużeniu kontraktu z siecią. Wcześniejsza spłata bez dodatkowych kosztów.
Wypłata w 6 dni — w sam raz przed deadlinem audytu
Wniosek online dnia pierwszego, telefon HC po 2 godzinach, oględziny 3 nieruchomości w dniach 2–3 (dom + 2 mieszkania w promieniu 60 km), weryfikacja spółki dnia czwartego, dokumentacja dnia piątego, akt notarialny w Warszawie dnia szóstego. 700 000 PLN trafiło na konto spółki od razu — Pan Mateusz mógł od razu opłacić zaliczki dla wykonawców OZE i zdążyć z modernizacją przed audytem ESG.
Efekty dla klienta
Pan Mateusz
Właściciel centrum dystrybucyjnego, Iława
Przez 6 lat budowałem tę operację — 22 ludzi, 120 punktów odbioru, dostawy 6 dni w tygodniu. Kiedy sieć ogłosiła audyt ESG, miałem 6 miesięcy i potrzebowałem 700 tysięcy na fotowoltaikę, pompę ciepła i LED-y. Bank zobaczył leasing na wózki i powiedział: „nie macie zdolności”. HC zobaczył dom, dwa mieszkania i 6-letni kontrakt z siecią. Po 6 dniach miałem pieniądze. Dzisiaj mam fotowoltaikę, certyfikat ESG i 3 nowych klientów, którzy właśnie dlatego do mnie przyszli. Nie żałuję ani jednej raty.
Czego ta historia uczy branżę logistyczną
Audyt ESG nie czeka 6 tygodni na decyzję banku
Sieci handlowe ogłaszają wymogi środowiskowe z 6-miesięcznym deadlinem. Standardowa procedura bankowa 6–8 tygodni dla kredytu inwestycyjnego 700 tys. PLN nie pozostawia czasu na realizację prac (fotowoltaika, pompa ciepła, LED). 6 dni na decyzję pozabankową to różnica między utrzymaniem 70% przychodów a likwidacją centrum dystrybucyjnego. W logistyce regulacja ESG to nowy front, na którym tempo finansowania decyduje o ciągłości kontraktów.
Pakiet 3 nieruchomości właściciela odblokowuje finansowanie firmy bez majątku
Operator magazynowy często wynajmuje halę — bank nie ma na czym ustanowić hipoteki w spółce. Pakiet 3 KW (dom + 2 mieszkania) to typowy mechanizm dla branży logistycznej, gdzie aktywa firmy to leasingowany sprzęt i wynajmowana powierzchnia. Hipoteka na prywatnym majątku właściciela z LTV 55% rozkłada ryzyko poza halę magazynową. Po taką elastyczność warto sięgnąć przez pożyczkę dla operatorów magazynowych, gdy bank zamyka drogę z powodu wynajmowanej infrastruktury.
Leasing wózków to aktywo produkcyjne, nie ciężar zdolności
Bank traktuje raty leasingowe jako obciążenie zdolności kredytowej i sumuje je z potencjalną nową ratą. Fundusz pozabankowy specjalizujący się w branży logistycznej rozumie, że leasingi na wózki widłowe to koszt produkcji — bez nich firma nie generuje przychodów. Rozróżnienie tych dwóch sytuacji to różnica między decyzją „TAK” a „NIE” dla operatora magazynowego z normalną strukturą kosztów.
Karencja 6 miesięcy = pełny okres wdrożenia ESG
Klasyczna pożyczka inwestycyjna wymaga równomiernych rat od pierwszego miesiąca — w okresie modernizacji to nieosiągalne, bo prace trwają, a oszczędności jeszcze nie spływają. 6-miesięczna karencja na kapitał obejmuje cały okres montażu fotowoltaiki, pompy ciepła i LED plus przejście audytu ESG. Spółka reguluje tylko odsetki, kapitał spłaca po przedłużeniu kontraktu z siecią — bezpiecznie dla obu stron.
Potrzebujesz finansowania? Działaj teraz!
Wypełnij wniosek online — decyzja w 2 godziny, wypłata nawet w 24h od pierwszego kontaktu.
Zobacz inne historie klientów
Wszystkie case studies
Fulfillment z Tczewa — 150 tys. PLN w 24h na ratunek kontraktu z marketplace'em
Tczew, pomorskie
150 000 PLN
Spedytor z Zawiercia — 430 tys. PLN w 3 dni na 90-dniowy zator płatniczy
Zawiercie, śląskie
430 000 PLN
Operator chłodni z Grodziska Maz. — 1,56 mln PLN na awaryjny agregat w 7 dni
Grodzisk Mazowiecki, mazowieckie
1 560 000 PLN
Przeczytaj też na blogu
Wszystkie artykuły
Finansowanie firmy 2026: kredyt, leasing, faktoring czy pożyczka pod zastaw — co wybrać?
Kredyt bankowy jest najtańszy, ale wymaga zdolności kredytowej i 2–6 tygodni procedury. Leasing finansuje wyłącznie maszynę lub sprzęt, faktoring — wyłącznie wystawione faktury. Pożyczka pod zastaw nieruchomości jest droższa, ale dostępna na dowolny cel, bez weryfikacji BIK i z decyzją w 2 godziny. Porównanie pięciu form finansowania firmy: tabela, drzewo decyzyjne i przykłady z praktyki.
Paweł Stefański
2026-09-24
11 minut czytania
Na co zwrócić uwagę przy refinansowaniu kredytu dla firm
Refinansowanie kredytu firmowego to mechanizm polegający na wzięciu jednej pożyczki na rzecz spłaty innego zobowiązania lub kilku mniejszych kredytów. Pozwala to na uzyskanie korzystniejszych warunków finansowych oraz zmniejsza ryzyko wpadnięcia w poważniejsze problemy finansowe. W tym artykule nasi eksperci wyjaśniają, jak działa kredyt refinansowy oraz na co zwrócić uwagę przy jego wyborze.
Paweł Stefański
2025-04-17
5 minut czytania
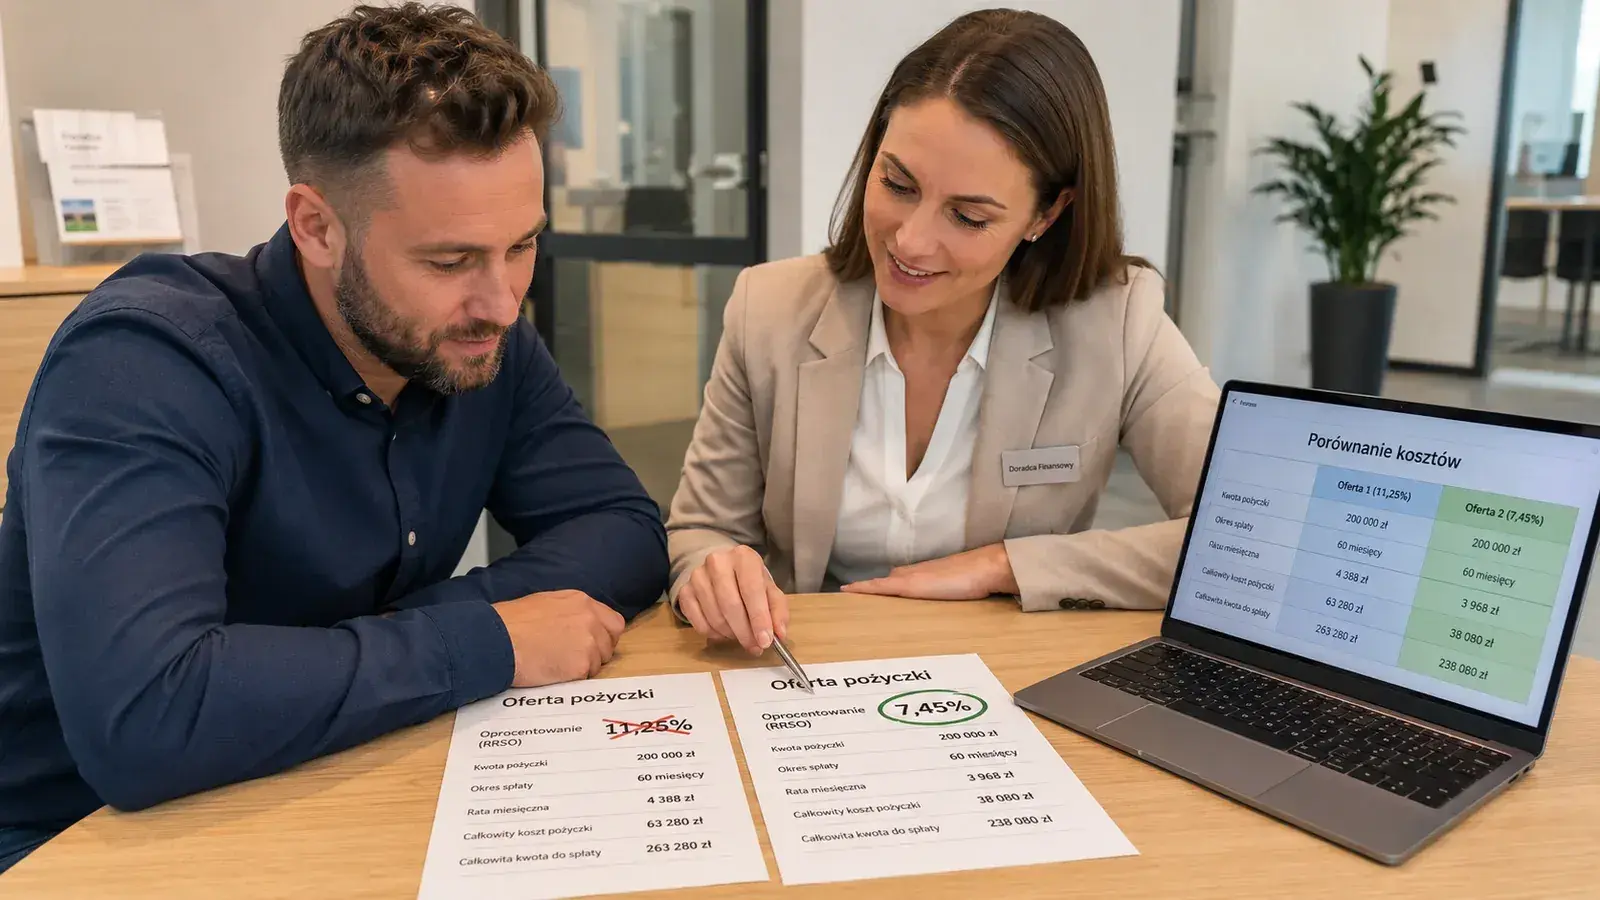
Refinansowanie pożyczki firmowej: mechanizm i warunki skutecznej operacji
Refinansowanie pożyczki firmowej polega na zastąpieniu jednego istniejącego kredytu nowym — na korzystniejszych warunkach oprocentowania lub wydłużonym okresie spłaty. Kiedy operacja ma sens, ile można zaoszczędzić i jak uniknąć pułapki kosztów wejścia — kompletny przewodnik dla przedsiębiorców.
Paweł Stefański
2026-05-27
20 minut czytania