Pośrednik, który zaczynał z nami współpracę, zapytał o klienta z wpisem w rejestrze dłużników na kilkadziesiąt tysięcy złotych: czy taka firma w ogóle dostanie finansowanie? Wpis w BIG InfoMonitor sprawdzisz sam, zamawiając w tym biurze informację o swojej firmie. Wpis zwykle zamyka drogę do kredytu w banku, ale nie przesądza o pożyczce, w której decyzja opiera się na zabezpieczeniu, a nie na historii płatności.
Czym BIG InfoMonitor różni się od BIK i od innych rejestrów, opisujemy w tekście BIK i KRD, czyli czym różnią się bazy dłużników. Tu zajmuję się jednym pytaniem: co zrobić, gdy wpis już jest. Stan prawny na 16.11.2026: ustawa o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych, t.j. Dz.U. 2025 poz. 85.
Jak sprawdzić, czy firma ma wpis
Prawo dostępu do informacji o sobie ma każdy (art. 22b ust. 1). Dla firmy ten dostęp jest płatny. Ustawa ogranicza jednak opłatę do 0,5% minimalnego wynagrodzenia, czyli w 2026 r. do ok. 24 zł za raport z jednego biura (art. 22b ust. 4). Bezpłatny raport raz na 6 miesięcy przysługuje tylko konsumentom.
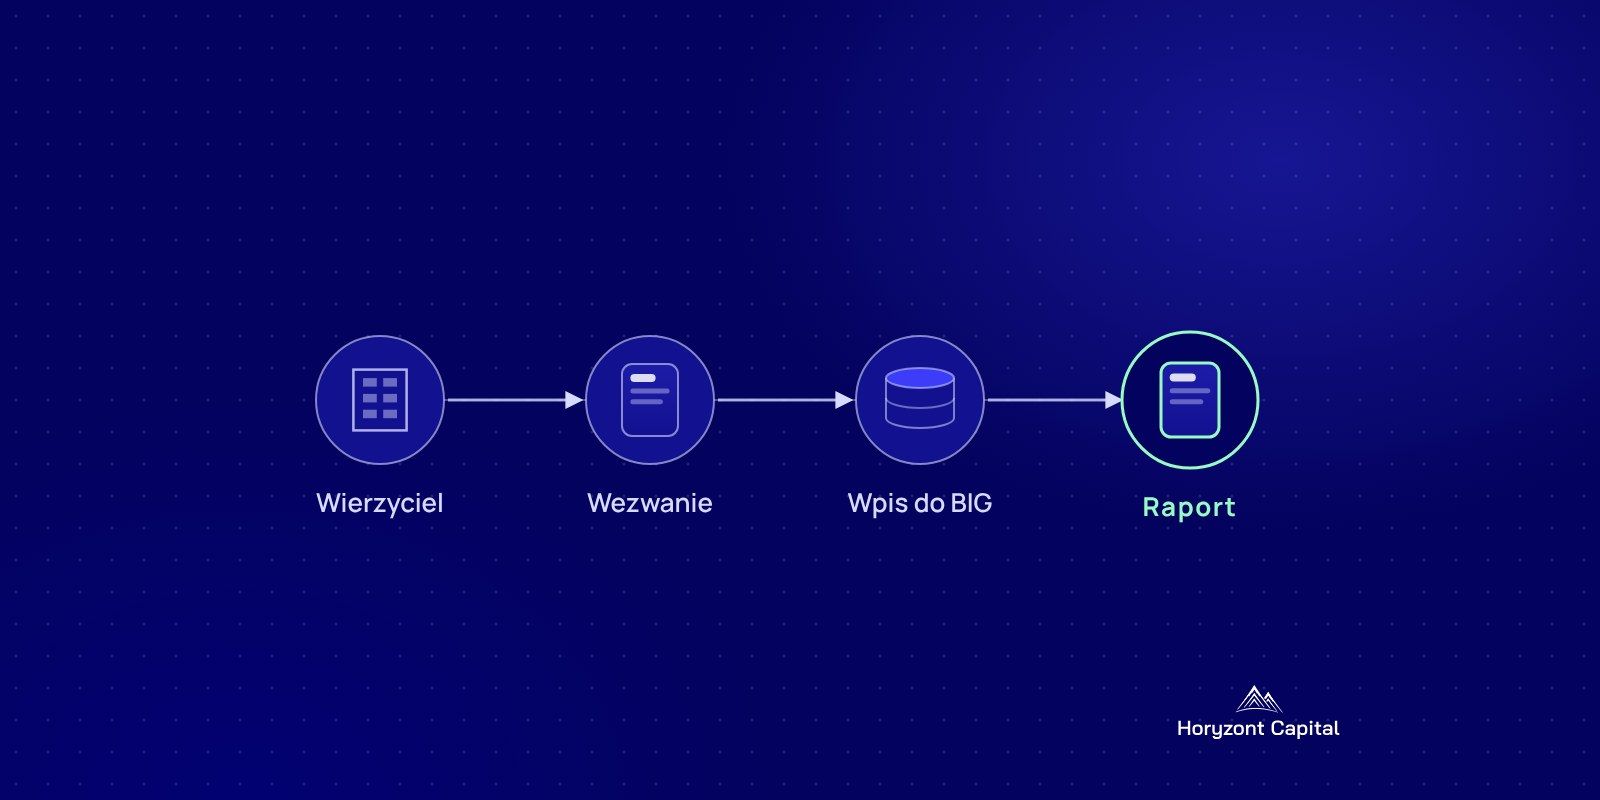
Raport pokazuje wierzyciela, kwotę, datę wymagalności i ewentualny sprzeciw. Sprawdź go, zanim złożysz wniosek o finansowanie. Pożyczkodawca i tak zobaczy to samo.
Kiedy wierzyciel może wpisać firmę
Firmę, która nie jest konsumentem, wierzyciel może zgłosić do biura dopiero po spełnieniu łącznie kilku warunków z art. 15 ust. 1. Zaległość wobec niego musi wynosić co najmniej 500 zł. Musi być wymagalna od co najmniej 30 dni. Od wysłania listem poleconym wezwania do zapłaty z ostrzeżeniem o wpisie i nazwą biura musi minąć co najmniej miesiąc.
Wezwanie może przyjść e-mailem, jeśli umowa z wierzycielem to przewiduje (art. 15 ust. 1a). Po wezwaniu możesz zgłosić wierzycielowi sprzeciw (art. 15a). Gdy wierzyciel go nie uwzględni, a kwestionujesz dług albo uważasz go za przedawniony, informację o sprzeciwie musi przekazać do biura razem z wpisem.
Od czego zależy, co wpis zmieni w finansowaniu
Czy dług jest jeszcze otwarty
Spłacony wpis to historia. Otwarty to zobowiązanie, które konkuruje z ratą nowej pożyczki. W naszych danych ponad co trzecia firma, której udzieliliśmy pożyczki, miała jakikolwiek wpis negatywny w rejestrach. Otwarty dług w chwili sprawdzenia miała ok. 15% z nich, a mediana otwartej kwoty wyniosła ok. 7 tys. zł. Źródło: zbiorcze dane z wielu niezależnych źródeł, które sprawdzamy przy każdym pożyczkobiorcy.
Czego dotyczy zaległość
Rachunek za telefon sprzed roku waży inaczej niż niezapłacona faktura dla dostawcy towaru, od którego firma zależy. Pożyczkodawca patrzy na wierzyciela, kwotę i datę. Seria małych wpisów od różnych firm mówi więcej niż jeden duży spór o jakość dostawy.
Na czym opiera się decyzja
Bank liczy zdolność i ryzyko według scoringu, więc wpis obniża ocenę niemal automatycznie. Pożyczka pod zastaw nieruchomości działa inaczej: liczą się wartość nieruchomości i źródło spłaty. Dlatego w ofercie pożyczki dla firm bez zdolności kredytowej wpis nie wyklucza wniosku, jeśli firma ma nieruchomość, którą może obciążyć hipoteką (także należącą do bliskiej osoby, za jej zgodą). Więcej o tym, kiedy finansowanie bez BIK jest realne, piszemy w tekście kredyt dla firm bez BIK.
Co zrobić jutro
Zamów raport i porównaj każdy wpis z własnymi dokumentami. Jeśli dług spłaciłeś, wierzyciel ma 14 dni od dowiedzenia się o tym na żądanie aktualizacji danych w biurze (art. 29 ust. 1). Gdy zobowiązanie w ogóle nie istniało, ma 14 dni na żądanie usunięcia wpisu (art. 29 ust. 2). Biuro usuwa dane na wniosek wierzyciela w ciągu 7 dni (art. 31 ust. 1 pkt 1).
Wpis nie wisi wiecznie. Biuro usuwa informacje po 3 latach od ostatniej aktualizacji, najpóźniej po 10 latach od przekazania (art. 31 ust. 1 pkt 8).
Nie polecamy brać pożyczki pod zastaw nieruchomości tylko po to, żeby spłacić wpis na kilka tysięcy złotych, jeśli firma odzyska te pieniądze z własnych wpływów w ciągu miesiąca. Koszt takiej pożyczki przewyższy zysk z czystego raportu. Inaczej jest, gdy wpis blokuje kontrakt albo kredyt kupiecki, a pieniądze z kontraktu przyjdą dopiero za kilka miesięcy.
Po spłacie poproś wierzyciela o kopię żądania aktualizacji wysłanego do BIG. Raport zamów ponownie po trzech tygodniach. Jeśli dane się nie zmieniły, wyślij wierzycielowi wniosek z art. 30 ust. 1 z datą przelewu. Nieaktualną informację musi uaktualnić albo usunąć, a na twój wniosek powiadomić o tym także tych, którzy zdążyli ją pobrać z biura.