Postępowanie o zatwierdzenie układu (PZU) to najkrótsza droga restrukturyzacji. Firma sama, razem z nadzorcą układu, zbiera głosy wierzycieli, a sąd tylko zatwierdza przyjęty układ. Majątek chroni obwieszczenie o ustaleniu dnia układowego: od tego dnia komornik nie może prowadzić egzekucji z majątku firmy, ale ochrona trwa najwyżej 4 miesiące.
Porównanie PZU z przyspieszonym postępowaniem układowym, postępowaniem układowym i sanacją znajdziesz w przewodniku restrukturyzacja firmy. Tutaj opisuję sam przebieg PZU: co robi firma, ile trwa każdy etap i gdzie postępowanie najczęściej się sypie. Stan prawny na 04.11.2026, Prawo restrukturyzacyjne w tekście jednolitym Dz.U. 2026 poz. 533.
Kiedy PZU ma sens, a kiedy nie
Ten tryb jest dla firmy, która ma bieżące wpływy i niewiele sporów z wierzycielami. Próg jest twardy. Gdy wierzytelności sporne przekraczają 15% sumy wierzytelności uprawniających do głosowania, nadzorca musi poinformować dłużnika, że układu w tym trybie zawrzeć się nie da (art. 218 ust. 1). Sąd i tak odmówiłby zatwierdzenia (art. 165 ust. 3).
Nie polecamy PZU firmie, która nie ma z czego płacić bieżących faktur. Postępowanie nie daje pieniędzy. Daje czas. Jeśli w tym czasie rosną nowe zaległości, sąd dostaje gotowy argument, że układ nie zostanie wykonany. PZU rzadko pomaga też wtedy, gdy cały problem to jeden bank z hipoteką. Rozmowa o spłacie albo refinansowaniu idzie wtedy szybciej niż głosowanie wszystkich wierzycieli.
Czas liczy także wierzyciel. W naszym portfelu, w sprawach prowadzonych jako wierzyciel z hipoteką, od wypowiedzenia umowy do tytułu wykonawczego mija zwykle około 2,5 miesiąca, a od tytułu do wniosku do komornika kolejne 3 miesiące (mediany). Do pierwszej licytacji nieruchomości dochodzi zwykle dopiero rok po wniosku do komornika. Kto zaczyna PZU po wizycie komornika, zmarnował więc pół roku, w którym mógł spokojnie przygotować propozycje układowe.
Gdy długów jest niewiele, a firma ma nieruchomość z księgą wieczystą, czasem prościej spłacić najbardziej naciskających wierzycieli pożyczką dla zadłużonych firm niż prowadzić postępowanie. Co zrobić, gdy komornik już zajął konto, pisaliśmy w tekście pożyczka z komornikiem.
PZU krok po kroku
Postępowanie toczy się prawie w całości poza sądem. Sąd zwykle pojawia się dopiero na końcu, gdy firma składa wniosek o zatwierdzenie układu.
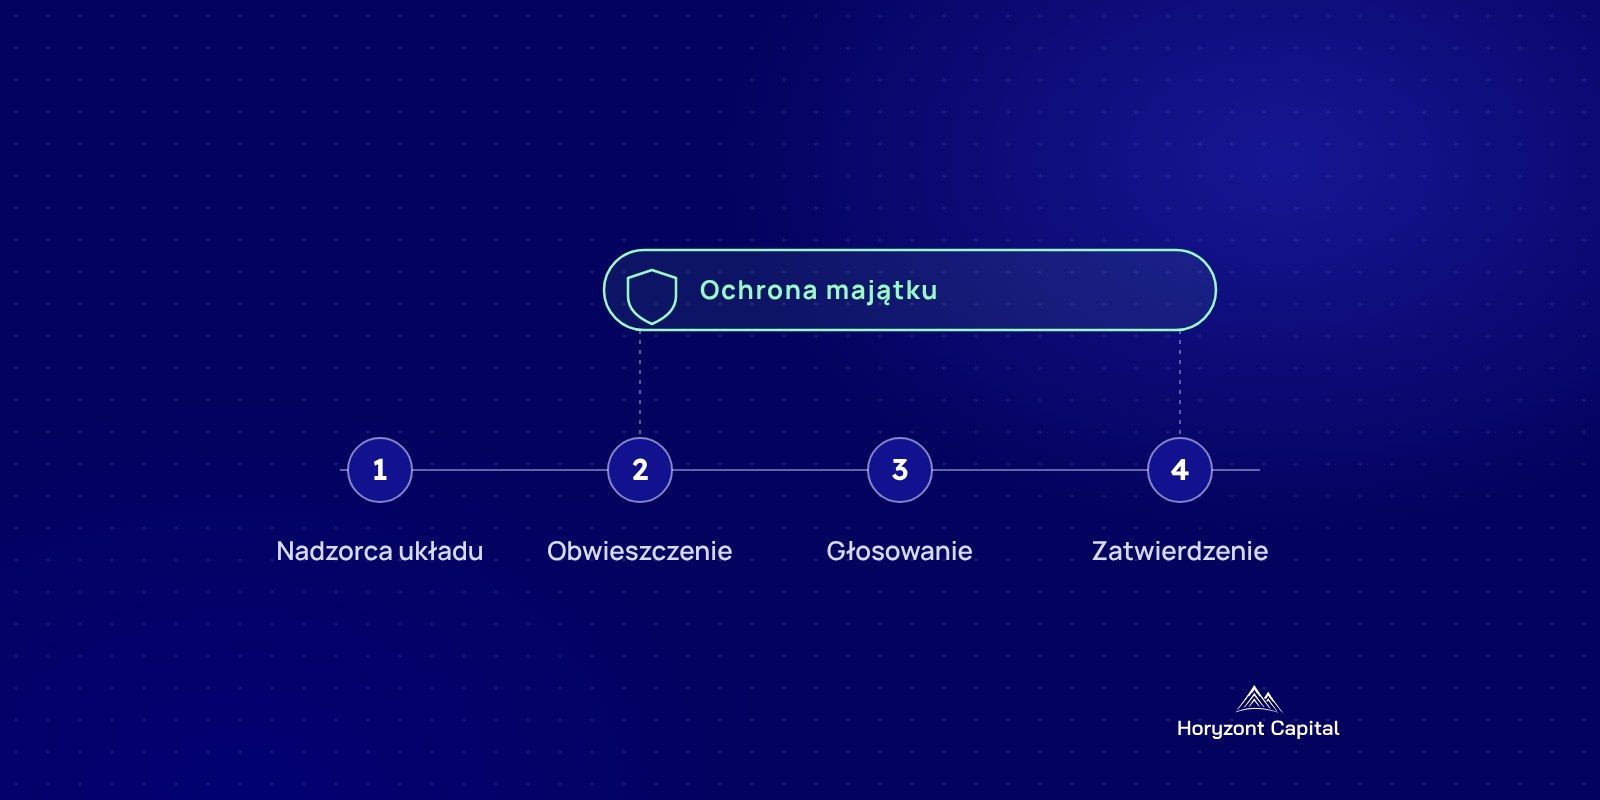
Umowa z nadzorcą układu
Firma zawiera umowę o sprawowanie nadzoru z osobą, która spełnia wymogi ustawy (art. 210 ust. 1). Najczęściej to licencjonowany doradca restrukturyzacyjny albo spółka doradców. Nadzorca pełni funkcję od dnia zawarcia umowy, chyba że umowa stanowi inaczej (art. 210 ust. 2). Wynagrodzenie ustalają strony. U mikroprzedsiębiorcy ustawa je ogranicza, między innymi do 15% kwoty, którą wierzyciele mają dostać według układu (art. 35 ust. 2a).
Co może pójść źle: nadzorca dostaje dokumenty niekompletne i ze starymi saldami. Od jakości spisu wierzytelności zależy wszystko, co dzieje się dalej.
Dzień układowy
Zaraz po rozpoczęciu pracy nadzorcy firma ustala dzień układowy (art. 211 ust. 1). Według stanu z tego dnia ustala się, kto głosuje i jakie skutki będzie miał układ (art. 211 ust. 3). Dzień układowy nie może przypadać wcześniej niż 4 miesiące przed złożeniem wniosku o zatwierdzenie układu. Przy obwieszczeniu w Krajowym Rejestrze Zadłużonych nie może też przypadać później niż w dniu obwieszczenia (art. 211 ust. 2 i 2a).
Spisy, plan i obwieszczenie w KRZ
Nadzorca sporządza spis wierzytelności, spis wierzytelności spornych i wstępny plan restrukturyzacyjny. Dopiero potem może dokonać obwieszczenia o ustaleniu dnia układowego (art. 226a ust. 1). Obwieszczenie nie jest obowiązkowe, ale bez niego firma nie ma ochrony.
Od obwieszczenia stosuje się odpowiednio przepisy o sanacji (art. 226e). Egzekucja z majątku firmy wszczęta wcześniej zawiesza się z mocy prawa, a nowej wszcząć nie można (art. 312 ust. 1 i 4). Dotyczy to także wierzyciela z hipoteką na nieruchomości firmy. Ograniczone jest też wypowiadanie najmu lokalu, w którym firma działa, i kilku innych umów (art. 256). Jednocześnie nadzorca dostaje uprawnienia nadzorcy sądowego (art. 226d). Na każdą czynność przekraczającą zwykły zarząd, na przykład nową pożyczkę, potrzebna jest jego zgoda (art. 39 ust. 1). Kiedy pożyczkodawca w ogóle rozmawia z firmą w takim postępowaniu, opisuje tekst czy firma w restrukturyzacji może dostać pożyczkę pod hipotekę.
Co może pójść źle: wierzyciel, dłużnik albo nadzorca może wnieść do sądu o uchylenie skutków obwieszczenia, jeśli prowadzą do pokrzywdzenia wierzycieli (art. 226f). Druga pułapka to zegar. Gdy w ciągu 4 miesięcy od obwieszczenia wniosek o zatwierdzenie układu nie trafi do sądu, skutki obwieszczenia wygasają, a postępowanie umarza się z mocy prawa (art. 226g, art. 218a ust. 2).
Głosowanie wierzycieli
Co najmniej 30 dni przed rozpoczęciem głosowania nadzorca przygotowuje spis wierzytelności, spis spornych, plan restrukturyzacyjny, test zaspokojenia i opinię o możliwości wykonania układu (art. 211b ust. 1). Wierzyciele mają 2 tygodnie na zastrzeżenia (art. 211b ust. 2). Głosy zbiera się przez system teleinformatyczny sądów albo na zgromadzeniu wierzycieli (art. 212 ust. 2 i 3).
Układ jest przyjęty, gdy za nim głosuje większość głosujących wierzycieli, mających łącznie co najmniej dwie trzecie sumy wierzytelności głosujących (art. 119 ust. 1). Przy głosowaniu w grupach liczy się każda grupa, z wyjątkami z art. 119 ust. 3. Głos zachowuje ważność tylko wtedy, gdy wniosek o zatwierdzenie układu wpłynie do sądu przed upływem 4 miesięcy od jego oddania (art. 215).
Wniosek o zatwierdzenie i decyzja sądu
Opłata od wniosku wynosi 1000 zł (art. 74 ustawy o kosztach sądowych w sprawach cywilnych). Sąd ma wydać postanowienie w ciągu 2 tygodni od złożenia wniosku (art. 223 ust. 1). Odmawia zatwierdzenia, gdy układ narusza prawo albo gdy jest oczywiste, że nie zostanie wykonany (art. 165 ust. 1). Odmawia także wtedy, gdy wierzyciel głosujący przeciw zgłosi zasadny zarzut, że na układzie straci więcej niż w upadłości (art. 165 ust. 2).
Zatwierdzony układ wiąże wszystkich wierzycieli nim objętych, także tych, którzy głosowali przeciw (art. 166 ust. 1). Po odmowie firma ma krótki termin, równy terminowi na zażalenie, na uproszczony wniosek o otwarcie sanacji albo o upadłość (art. 226h).
Dokumenty do wniosku
Wniosek zawiera propozycje układowe i wynik głosowania z liczbą wierzycieli i sumami wierzytelności (art. 219 ust. 1). Do wniosku firma dołącza:
- karty do głosowania zebrane przez nadzorcę, z pełnomocnictwami,
- dowód, że wierzyciele, którzy nie zagłosowali, dostali informację o sposobie głosowania co najmniej 3 tygodnie przed złożeniem wniosku,
- sprawozdanie nadzorcy układu (art. 219 ust. 2).
Sprawozdanie to najgrubsza część akt (art. 220). Musi mieć między innymi bilans na dzień przypadający w ciągu 30 dni przed wnioskiem, wykaz majątku z szacunkową wyceną, spis wierzytelności ze wskazaniem, kto jak głosował, spis wierzytelności spornych, listę zabezpieczeń z datami ich ustanowienia, wykaz tytułów egzekucyjnych i wykonawczych oraz plan restrukturyzacyjny.
Najczęstszy błąd: uznać przegłosowany układ za koniec sprawy
W postępowaniach o zatwierdzenie układu, w których od 2025 r. braliśmy udział jako wierzyciel z hipoteką, prawie połowa nie skończyła się zatwierdzeniem układu. Przyczyny były różne: od odmowy sądu po braki wniosku złożonego już po przyjęciu układu. Przegłosowanie to dopiero połowa drogi.
Po głosowaniu biegną równolegle dwa terminy: 4 miesiące ważności głosów i 4 miesiące ochrony od obwieszczenia. Braki formalne wniosku sąd każe uzupełnić, a wadliwe sprawozdanie nadzorca musi poprawić w tygodniu (art. 221). Każda taka runda zjada czas, którego może zabraknąć. Do tego dochodzi codzienność firmy. Ustawa każe domniemywać, że układ nie zostanie wykonany, jeżeli dłużnik nie płaci zobowiązań powstałych po otwarciu postępowania (art. 165 ust. 1). Wierzyciele głosujący przeciw szukają właśnie takich zaległości.
Ochrony z obwieszczenia nie da się przedłużyć. Gdy wygaśnie bez wniosku w sądzie, zawieszona egzekucja rusza z miejsca, w którym stanęła, a firma ma za sobą koszt nadzorcy i 4 miesiące, w których wierzyciele obserwowali, czy płaci na bieżąco.
Źródła
- Ustawa Prawo restrukturyzacyjne, tekst jednolity Dz.U. 2026 poz. 533 (eli.gov.pl): art. 35, 39, 119, 165, 166, 210, 211, 211b, 212, 215, 218, 218a, 219, 220, 221, 223, 226a–226h, 256, 312
- Ustawa o kosztach sądowych w sprawach cywilnych, tekst jednolity Dz.U. 2025 poz. 1228 (eli.gov.pl): art. 74
- Krajowy Rejestr Zadłużonych (krz.ms.gov.pl)