Firma instalacyjna z Brodnicy — 473 800 PLN na kontrakt 1,4 mln
Firma instalacyjna z Brodnicy dostała 473 800 PLN pod zastaw 2 nieruchomości — weszła na kontrakt 1,4 mln PLN i zwiększyła skalę o 45%.
BudownictwoBrodnica, kujawsko-pomorskie
473 800 PLN
Podsumowanie przypadku
Od kontaktu do wypłaty
Wyzwanie klienta
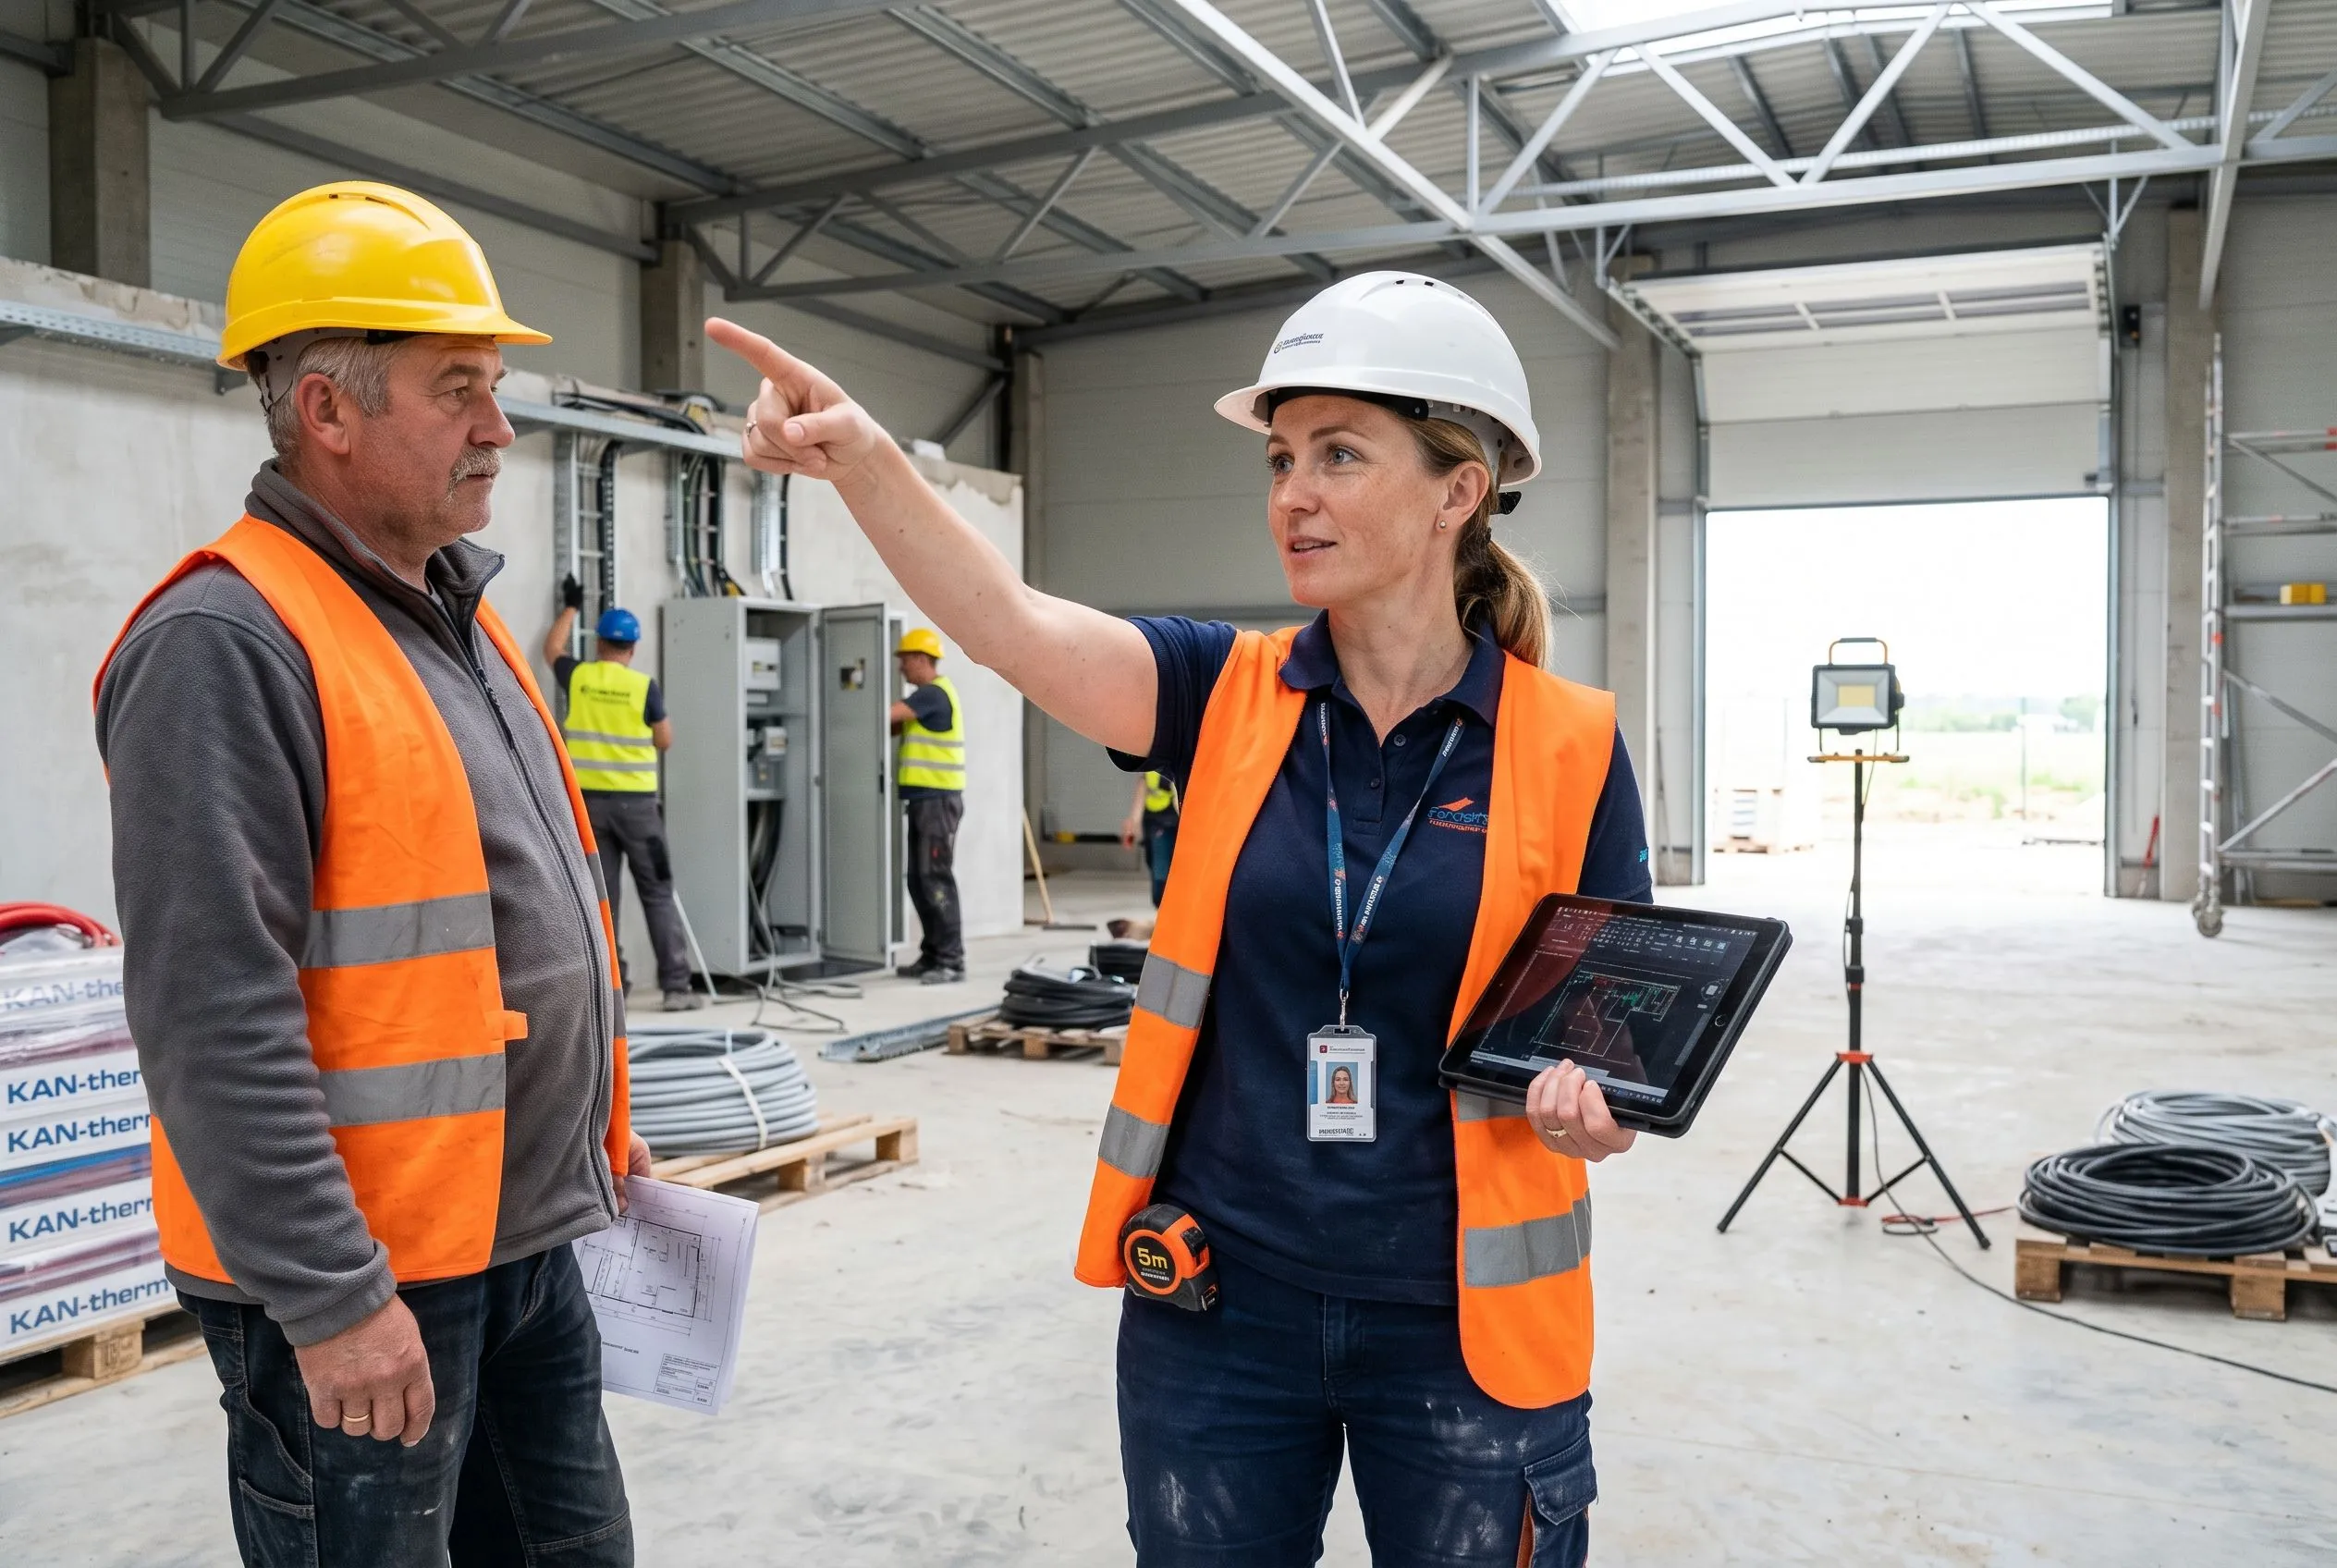
Pani Agnieszka (41 lat) od 9 lat prowadzi firmę instalacyjną w Brodnicy (woj. kujawsko-pomorskie) — instalacje elektryczne i sanitarne. Zespół: 12 monterów (8 elektryków, 4 hydraulików-sanitariuszy), 2 kierowników zespołów, 1 kosztorysant. 90% przychodów z podwykonawstwa dla generalnych wykonawców w Brodnicy, Toruniu i Grudziądzu. Obrót 2024: 3,1 mln PLN. W branży znana z terminowości — firma, do której lokalni GW dzwonią w pierwszej kolejności, gdy mają napięty harmonogram. Forma prawna: JDG.
Co się stało
Luty 2026. Na stole pojawił się nowy kontrakt logistyczny — instalacje w hali produkcyjno-magazynowej budowanej przez dużego generalnego wykonawcę dla niemieckiej firmy logistycznej. Wartość prac instalacyjnych: 1 400 000 PLN netto. Dla Pani Agnieszki to szansa jak raz na 10 lat: skokowy wzrost skali działalności o 45%, prestiżowa realizacja, wejście w segment dużych inwestycji przemysłowych zamiast drobnego podwykonawstwa u 5 różnych GW.
Wyzwanie: na start potrzebny był kapitał na materiały instalacyjne (rozdzielnie, kable, rury, armatura sanitarna), mobilizację zespołu (dojazdy, zaliczki dla monterów) i tymczasowe zatrudnienie 4 dodatkowych pracowników — bez tego ekipa 12 osób nie nadążyłaby z harmonogramem. Pierwsza faktura od GW miała wpłynąć dopiero 30 dni po wejściu na plac. Cash-gap 473 800 PLN.
Trzy blokery po stronie banku
Po pierwsze — brak historii kredytowej firmy. Przez 9 lat Pani Agnieszka finansowała rozwój wyłącznie z własnych oszczędności i bieżących wpływów. Nigdy nie wzięła kredytu firmowego, leasingu, limitu w rachunku. Dla banku: scoring zerowy — nie ma na czym budować oceny. Paradoksalnie właśnie to był powód, dla którego pożyczka dla firm bez zdolności kredytowej stała się jedynym realnym rozwiązaniem — banki interpretują brak długów jako brak wiarygodności.
Po drugie — struktura płatności kontraktu. Pierwsza faktura 30 dni po wejściu na plac, kolejne co 4–6 tygodni od odbiorów etapów. Bankowy analityk widzi kalendarz wpływów i uznaje, że firma nie ma „natychmiastowego źródła wpływów”. Nie ma znaczenia, że kontrakt jest zawarty, harmonogram ustalony, GW wiarygodny — w modelu bankowym liczy się data wpływu, nie pewność wpływu.
Po trzecie — skala działalności. 3,1 mln PLN obrotu to solidny wynik dla firmy instalacyjnej z regionu, ale poniżej progu, od którego banki prowadzą poważne rozmowy z JDG budowlaną. Większość produktów korporacyjnych zaczyna się od 5 mln PLN rocznie. Specyfika JDG w budownictwie — pożyczka dla JDG — oznacza, że ambitne właścicielki firm napotykają te same bariery niezależnie od reputacji.
Co groziło
Rezygnacja z kontraktu 1,4 mln PLN = utrata szansy na skokowy wzrost o 45% w 2026 i powrót do modelu drobnego podwykonawstwa u 5 różnych GW. Zamknięcie drogi do prestiżowych realizacji przemysłowych u największych wykonawców w regionie. W skrajnym wariancie: 4 monterzy nie dostaliby etatów, a firma utrzymałaby status quo przez kolejne 2–3 lata bez perspektywy wejścia w segment dużych inwestycji.
Dlaczego bank odmówił
❌ Co widział bank
- ❌
Brak historii kredytowej firmy — JDG bez żadnego produktu bankowego, scoring zerowy, nic do oceny automatycznej
- ❌
Kontrakt z płatnością 30 dni po wejściu na plac — brak natychmiastowego źródła wpływów widocznego w kalendarzu
- ❌
Obroty 3,1 mln PLN — poniżej progu 5 mln, od którego bank prowadzi poważne rozmowy z JDG budowlaną
✅ Co zobaczył Horyzont Capital
- ✅
9-letnie doświadczenie i reputacja potwierdzona przez 2 niezależnych generalnych wykonawców (HC zadzwonił po referencje) — obaj potwierdzili terminowość ekipy
- ✅
Konkretny kontrakt 1,4 mln PLN z wiarygodnym generalnym wykonawcą — pewne źródło spłaty w horyzoncie 8 miesięcy
- ✅
Dom prywatny + lokal firmowy w pakiecie zabezpieczeń — skin in the game, właścicielka angażuje własny majątek, nie tylko firmowy
Nasze rozwiązanie i podjęte działania
Horyzont Capital ocenił 9-letnią reputację, zweryfikował kontrakt u GW i zadzwonił po referencje do 2 niezależnych wykonawców — ci potwierdzili terminowość. Decyzja wstępna padła w Dzień 1, ale finalizacja czekała 3 dni na uporządkowanie KW lokalu firmowego. W sumie 7 dni od wniosku do przelewu 473 800 PLN — pod zastaw pakietu 2 nieruchomości (dom + lokal).
Pakiet 2 nieruchomości — dom prywatny i lokal firmowy
Hipoteka objęła dwie nieruchomości w Brodnicy: dom prywatny Pani Agnieszki (wycena HC: 620 000 PLN) oraz lokal biurowo-magazynowy firmy (290 000 PLN). Łączna wartość 910 000 PLN, LTV 52% — w limicie 60%. To klasyczny przypadek pożyczki pod zastaw nieruchomości z pakietem mieszanym prywatno-firmowym pod jedną umowę.
Human due diligence — telefony po referencje
Zamiast polegać na automatycznym scoringu, analityk HC Paweł S. zadzwonił do 2 niezależnych generalnych wykonawców, z którymi Pani Agnieszka pracowała przy poprzednich projektach. Obaj potwierdzili: terminowość, jakość robót, brak reklamacji. Dodatkowo HC pomógł uporządkować stan prawny KW lokalu firmowego — brakowało podstawy nabycia, bo akt notarialny nie został wpisany przez poprzedniego właściciela. Uzupełnione w sądzie w 3 dni.
Parametry dopasowane do cyklu fakturowania
Pożyczka 473 800 PLN na 12 miesięcy z 3-miesięczną karencją na kapitał. Przez pierwszy kwartał klientka płaci wyłącznie odsetki — zanim wpłynie pierwsza faktura za etap prac instalacyjnych. Harmonogram spłaty skalibrowany z harmonogramem odbiorów u generalnego wykonawcy (co 4–6 tygodni).
Wypłata jednym przelewem — szybki start na placu
Finał transakcji — akt notarialny w Warszawie (dzień 7), ustanowienie hipoteki na 2 KW, natychmiastowy przelew 473 800 PLN na konto firmy. Pani Agnieszka zamówiła materiały instalacyjne, wpłaciła zaliczki dostawcom i zatrudniła 4 dodatkowych monterów jeszcze w tym samym tygodniu — co pozwoliło wejść na plac budowy zgodnie z harmonogramem GW.
Efekty dla klienta
Pani Agnieszka
Właścicielka firmy instalacyjnej, Brodnica
Przez 9 lat sama odkładałam zysk, żeby nie brać kredytu. I to działało — do momentu, kiedy przyszedł kontrakt, który był dla mojej firmy szansą jak raz na 10 lat. Bank zobaczył JDG, kobietę, 3 miliony obrotu i powiedział: „to za mało dla nas”. HC zadzwonił w ciągu 2 godzin od wniosku. Rozmawiałam z Pawłem o szczegółach kontraktu, o moich ekipach, o domu, który zastawiam. On zadzwonił jeszcze do dwóch wykonawców, z którymi pracowałam, żeby sprawdzić, co mówią o mojej robocie. To była rozmowa. Nie przesłuchanie. Dzisiaj buduję halę dla Niemców, zatrudniam 16 osób zamiast 12, a pożyczka jest w trakcie spłaty — bez stresu.
Czego ta historia uczy podwykonawców budowlanych
Brak historii kredytowej = atut dla funduszu, wada dla banku
Bank potrzebuje scoringu — bez kredytu w przeszłości nie ma na czym budować oceny. Fundusz czyta to odwrotnie: firma bez długów to firma, która radzi sobie bez zewnętrznego finansowania. 9 lat bez kredytu to nie „brak wiarygodności” — to dyscyplina.
Pakiet nieruchomości — dom prywatny + lokal firmowy pod jedną umowę
Gdy jedna nieruchomość nie wystarcza, Horyzont Capital łączy prywatne i firmowe aktywa w pakiet. Łączna wycena 910 tys. PLN dała LTV 52% przy kwocie niemożliwej do uzyskania pod zastaw pojedynczego obiektu. Pakiet = większa elastyczność po stronie właścicielki.
Referencje od GW ważniejsze niż scoring
HC zadzwonił do 2 niezależnych generalnych wykonawców, z którymi firma pracowała wcześniej. Obaj potwierdzili terminowość i jakość. To finansowanie pozabankowe dla firm oparte na human due diligence — rozmowy z kontrahentami zamiast automatycznego odrzucenia przez algorytm.
Księgi wieczyste muszą być w porządku zanim startujesz
Brak wpisu podstawy nabycia w KW dodał 3 dni do procesu — nie po stronie HC, tylko po stronie sądu wieczystoksięgowego. Przed wniosekiem o finansowanie warto sprawdzić własne KW i uzupełnić ewentualne braki, żeby nie tracić czasu w krytycznym momencie kontraktu.
Potrzebujesz finansowania? Działaj teraz!
Wypełnij wniosek online — decyzja w 2 godziny, wypłata nawet w 24h od pierwszego kontaktu.
Zobacz inne historie klientów
Wszystkie case studies
Firma wykończeniowa z Leszna — 250 000 PLN spłacone w 7 miesięcy
Leszno, wielkopolskie
250 000 PLN
Firma budowlana z Siedlec — 572 400 PLN w 24h na cash-gap kontraktu
Siedlce, mazowieckie
572 400 PLN
Deweloper z Bolesławca — 1,25 mln PLN na grunt w 6 dni
Bolesławiec, dolnośląskie
1 250 000 PLN
Przeczytaj też na blogu
Wszystkie artykuły
Finansowanie firmy 2026: kredyt, leasing, faktoring czy pożyczka pod zastaw — co wybrać?
Kredyt bankowy jest najtańszy, ale wymaga zdolności kredytowej i 2–6 tygodni procedury. Leasing finansuje wyłącznie maszynę lub sprzęt, faktoring — wyłącznie wystawione faktury. Pożyczka pod zastaw nieruchomości jest droższa, ale dostępna na dowolny cel, bez weryfikacji BIK i z decyzją w 2 godziny. Porównanie pięciu form finansowania firmy: tabela, drzewo decyzyjne i przykłady z praktyki.
Paweł Stefański
2026-09-24
11 minut czytania
Kredyt bankowy czy pożyczka unijna na remont firmy?
Pożyczka unijna na remont firmy oferuje oprocentowanie od 0,15% i brak wkładu własnego, kredyt bankowy — zmienną stopę i wymóg zabezpieczenia. Porównaj dostępne opcje finansowania remontu: fundusze europejskie, kredyt inwestycyjny i pozabankowa pożyczka hipoteczna z decyzją w 2 godziny.
Paweł Stefański
2026-08-01
10 minut czytania
Na co zwrócić uwagę przy refinansowaniu kredytu dla firm
Refinansowanie kredytu firmowego to mechanizm polegający na wzięciu jednej pożyczki na rzecz spłaty innego zobowiązania lub kilku mniejszych kredytów. Pozwala to na uzyskanie korzystniejszych warunków finansowych oraz zmniejsza ryzyko wpadnięcia w poważniejsze problemy finansowe. W tym artykule nasi eksperci wyjaśniają, jak działa kredyt refinansowy oraz na co zwrócić uwagę przy jego wyborze.
Paweł Stefański
2025-04-17
5 minut czytania