Powiązana oferta

Pożyczka hipoteczna dla firm
Finansujemy firmy pod zastaw nieruchomości — także wtedy, gdy bank, leasingodawca lub faktor odmówił.
Z tego artykułu dowiesz się
- Jakie są formy finansowania firmy?
- Porównanie form finansowania firmy — tabela
- Kredyt bankowy dla firmy — kiedy to najlepszy wybór?
- Leasing — finansowanie maszyn i sprzętu
- Faktoring — gotówka z faktur przed terminem
- Pożyczka pod zastaw nieruchomości — gdy bank odmawia albo liczy się czas
- Kredyt czy leasing dla firmy?
- Co wybrać? Drzewo decyzyjne
- Jak łączyć formy finansowania?
- Przykłady z praktyki
- Podsumowanie
Firma w 2026 roku ma do wyboru pięć podstawowych form finansowania zewnętrznego: kredyt obrotowy, kredyt inwestycyjny, leasing, faktoring i pożyczkę pod zastaw nieruchomości. Kredyt bankowy jest najtańszy, ale wymaga zdolności kredytowej, czystej historii w BIK i 2–6 tygodni procedury. Leasing finansuje wyłącznie konkretny środek trwały, a faktoring — wyłącznie wystawione faktury. Pożyczka pod zastaw nieruchomości jest droższa, ale dostępna na dowolny cel firmowy, bez weryfikacji BIK i z wstępną decyzją w 2 godziny. Wybór sprowadza się do trzech pytań: co finansujesz, ile masz czasu i czy bank oceni Twoją firmę pozytywnie.
Jakie są formy finansowania firmy?
Finansowanie firmy dzieli się na wewnętrzne (zysk zatrzymany, amortyzacja, kapitał właściciela) i zewnętrzne — dłużne albo udziałowe. Ten poradnik porównuje pięć form dłużnych, po które sięga większość małych i średnich firm, gdy własne środki nie wystarczają:
- kredyt obrotowy — bankowe finansowanie bieżącej działalności, zwykle na 12 miesięcy z możliwością odnowienia,
- kredyt inwestycyjny — bankowe finansowanie wskazanej w umowie inwestycji, na okres od kilku do kilkunastu lat,
- leasing — finansowanie środka trwałego (maszyny, urządzenia, sprzętu), który do końca umowy pozostaje własnością leasingodawcy,
- faktoring — wypłata środków z wystawionych faktur przed terminem ich zapłaty,
- pożyczka pod zastaw nieruchomości — finansowanie pozabankowe na dowolny cel, zabezpieczone hipoteką.
Dotacje i finansowanie udziałowe (inwestor, emisja udziałów) działają na innych zasadach i nie są przedmiotem tego porównania. Zestawienie form uszeregowanych według dostępności zawiera ranking kredytów dla firm 2026.
Porównanie form finansowania firmy — tabela
Formy finansowania firmy różnią się w sześciu kluczowych kryteriach: koszcie, wymogach, weryfikacji BIK, czasie, celu i zabezpieczeniu.
| Kryterium | Kredyt obrotowy | Kredyt inwestycyjny | Leasing | Faktoring | Pożyczka pod zastaw nieruchomości |
|---|---|---|---|---|---|
| Koszt | WIBOR + marża (7–10%) | WIBOR + marża | rata leasingowa (odsetki i marża), zwykle wpłata własna 10–20% | prowizja 1–3% wartości faktury | oprocentowanie od 14% rocznie + prowizja od 12% |
| Wymogi | zdolność kredytowa, dokumenty finansowe, zaświadczenia ZUS/US | zdolność kredytowa, kosztorys inwestycji, wkład własny | ocena finansów firmy, wpłata własna | faktury z odroczonym terminem, wiarygodny odbiorca | nieruchomość z księgą wieczystą, dokumenty finansowe za 2 lata |
| Minimalny staż | zwykle 12–24 mies. | zwykle 12–24 mies. | często od kilku miesięcy | zwykle 12+ mies. | od 3. miesiąca działalności |
| Weryfikacja BIK | tak | tak | tak | ocena firmy i odbiorcy faktur | nie |
| Czas uzyskania | 2–6 tygodni | kilka tygodni | zwykle 1–3 tygodnie | 3–7 dni | decyzja w 2 godziny, wypłata 24h od pierwszego kontaktu |
| Cel | bieżąca działalność | wskazana inwestycja | wyłącznie przedmiot leasingu | wyłącznie finansowanie faktur | dowolny cel firmowy |
| Zabezpieczenie | weksel, pełnomocnictwo do rachunku, często hipoteka | hipoteka lub zastaw na finansowanym majątku | przedmiot leasingu (własność leasingodawcy) | wierzytelność z faktury (cesja) | hipoteka na nieruchomości — także osoby trzeciej za jej zgodą |
| Kwota | zwykle do 500 000 zł w segmencie MŚP | zależna od wartości inwestycji | do wartości środka trwałego | do wartości finansowanych faktur | od 100 tys. do 10 mln zł |
| Okres | 12 mies., z możliwością odnowienia | od kilku do kilkunastu lat | zwykle 24–84 mies. | do terminu płatności faktury | od 3 do 72 miesięcy |
Kredyt wygrywa kosztem, faktoring — szybkością przy fakturach, leasing — przy zakupie konkretnego środka trwałego. Pożyczka pod zastaw nieruchomości jest jedyną z pięciu form, której nie ogranicza cel finansowania ani scoring BIK: o decyzji przesądza wartość nieruchomości, a nie wyniki firmy.
Kredyt bankowy dla firmy — kiedy to najlepszy wybór?
Kredyt bankowy jest najtańszą formą finansowania firmy, pod warunkiem że firma przejdzie ocenę zdolności kredytowej. Bank sprawdza historię w BIK, dokumenty finansowe za bieżący i poprzedni rok, zaświadczenia o niezaleganiu w ZUS i US oraz staż — zwykle minimum 12–24 miesiące. Kredyt obrotowy (WIBOR + marża, 7–10%) finansuje bieżącą działalność, kredyt inwestycyjny — projekt wskazany w umowie. Procedura trwa 2–6 tygodni.
Odmowę najczęściej powoduje jedna z pięciu przyczyn: negatywny wpis w BIK lub KRD, zaległości w ZUS lub US (także spłacane w układzie ratalnym), staż poniżej roku, słabszy wynik w ostatnim zamkniętym roku albo nieregularne wpływy na rachunku. Prawne i praktyczne różnice między kredytem a pożyczką opisuje artykuł czym się różni kredyt dla firm od pożyczki.
Leasing — finansowanie maszyn i sprzętu
Leasing finansuje wyłącznie konkretny środek trwały — maszynę, urządzenie lub sprzęt — który do końca umowy pozostaje własnością leasingodawcy. Przedmiot leasingu jest jednocześnie zabezpieczeniem: przy braku spłaty leasingodawca go odbiera. Umowa trwa zwykle 24–84 miesiące, wpłata własna wynosi zwykle 10–20% wartości przedmiotu, a leasingodawca sprawdza historię kredytową i wyniki firmy. W leasingu operacyjnym rata jest kosztem uzyskania przychodu, a VAT rozkłada się na raty.
Leasing nie sfinansuje kapitału obrotowego, spłaty zobowiązań, wynagrodzeń ani remontu lokalu. Szczegółowe porównanie z pożyczką hipoteczną zawiera artykuł leasing czy pożyczka hipoteczna, a finansowanie samego parku maszynowego — poradnik jak sfinansować zakup maszyn bez kredytu bankowego.
Faktoring — gotówka z faktur przed terminem
Faktoring zamienia wystawione faktury z odroczonym terminem płatności na gotówkę w 3–7 dni, za prowizję 1–3% wartości faktury. Faktor ocenia przede wszystkim wiarygodność odbiorcy, a limit finansowania zależy od wartości faktur. Faktoring nie zadziała w trzech sytuacjach: gdy kontrakt zawiera zakaz cesji wierzytelności, gdy firma nie wystawia faktur z odroczonym terminem albo gdy luka płynności powstaje przed wystawieniem pierwszej faktury — na przykład przy zakupie materiałów na start kontraktu. Porównanie z pożyczką zabezpieczoną hipoteką zawiera artykuł faktoring czy pożyczka pod hipotekę.
Pożyczka pod zastaw nieruchomości — gdy bank odmawia albo liczy się czas
Pożyczka pod zastaw nieruchomości to finansowanie na dowolny cel firmowy, w którym o decyzji przesądza wartość nieruchomości, a nie scoring BIK. Horyzont Capital udziela jej w kwotach od 100 tys. do 10 mln zł przy LTV do 60%, z oprocentowaniem od 14% rocznie i prowizją od 12%, na okres od 3 do 72 miesięcy. Wstępna decyzja zapada w 2 godziny, a wypłata następuje 24h od pierwszego kontaktu.
Zasady kwalifikacji:
- zabezpieczeniem jest wyłącznie nieruchomość z księgą wieczystą — mieszkalna, komercyjna lub grunt; Horyzont Capital nie przyjmuje zabezpieczenia na ruchomościach (maszynach, urządzeniach, zapasach),
- nieruchomość nie musi należeć do pożyczkobiorcy — wystarczy zgoda właściciela, a akceptowane jest każde miejsce na hipotece,
- operat szacunkowy nie jest wymagany — do wyceny wystarczą zdjęcia i numer księgi wieczystej,
- BIK nie jest sprawdzany, zaświadczenia z ZUS i US — nie wymagane, a finansowanie jest dostępne od 3. miesiąca działalności,
- karencja w spłacie rat odsetkowych wynosi 3–6 miesięcy, a wcześniejsza spłata jest możliwa co kwartał bez kosztów.
Pożyczka pozabankowa jest droższa od kredytu bankowego — różnicę w cenie kupuje się za dostępność i czas. Szczegóły oferty: pożyczka hipoteczna dla firm oraz pożyczka dla firm bez zdolności kredytowej.
Kredyt czy leasing dla firmy?
Kredyt jest lepszy, gdy firma chce od dnia zakupu być właścicielem środka trwałego i ma zdolność kredytową; leasing — gdy liczy się niski wkład na start i rozłożenie VAT na raty. Przy kredycie inwestycyjnym firma kupuje maszynę na własność, odlicza VAT jednorazowo przy zakupie, a w kosztach ujmuje odsetki i amortyzację. W leasingu operacyjnym firma staje się właścicielem dopiero po wykupie, a w kosztach ujmuje raty leasingowe.
W jednoosobowej działalności na ryczałcie ewidencjonowanym przewaga podatkowa leasingu znika, bo ryczałt nie uwzględnia kosztów uzyskania przychodu. O wyborze decydują wtedy wkład własny, czas procedury i to, czy firma w ogóle przejdzie ocenę banku lub leasingodawcy. Gdy obie ścieżki są zamknięte — z powodu BIK, zaległości albo krótkiego stażu — a firma lub jej właściciel ma nieruchomość, maszynę można sfinansować pożyczką pod zastaw i od pierwszego dnia być jej właścicielem.
Co wybrać? Drzewo decyzyjne
Najpierw ustal cel finansowania, potem sprawdź, czy firma przejdzie ocenę banku — te dwa pytania eliminują większość opcji.
- Finansujesz jeden konkretny środek trwały (maszynę, urządzenie, sprzęt)?
- masz zdolność kredytową i czas → leasing albo kredyt inwestycyjny,
- leasingodawca odmówił albo potrzebujesz jednocześnie kapitału obrotowego → pożyczka pod zastaw nieruchomości.
- Luka płynności wynika z długich terminów płatności wystawionych faktur?
- faktury są wystawione, a kontrakt dopuszcza cesję → faktoring,
- kontrakt zakazuje cesji albo koszty pojawiają się przed pierwszą fakturą → kredyt obrotowy lub pożyczka pod zastaw nieruchomości.
- Potrzebujesz kapitału obrotowego, spłaty ZUS i US, refinansowania albo finansowania kilku celów naraz?
- czysta historia w BIK, staż 12–24 mies. i 2–6 tygodni zapasu → kredyt obrotowy,
- bank odmówił, firma ma zaległości lub krótki staż, a środki są potrzebne w ciągu dni, nie tygodni → pożyczka pod zastaw nieruchomości.
- Nie masz ani nieruchomości, ani zdolności kredytowej? Pożyczka pod zastaw odpada, bo Horyzont Capital finansuje wyłącznie pod nieruchomość. Realne opcje to wtedy faktoring (przy fakturach z odroczonym terminem) albo leasing (jeśli leasingodawca zaakceptuje wniosek).
Jak łączyć formy finansowania?
Formy finansowania się nie wykluczają — firmy często łączą leasing środków trwałych, faktoring należności i pożyczkę pod zastaw na cele, których pozostałe formy nie obejmują. Typowy układ: leasing na maszyny, faktoring na faktury od stałych odbiorców, pożyczka pod zastaw nieruchomości na kapitał obrotowy, spłatę zaległości publicznoprawnych albo wkład własny. Pożyczka pozabankowa często pełni też rolę finansowania pomostowego: utrzymuje płynność, dopóki firma nie odbuduje zdolności kredytowej. Wcześniejsza spłata co kwartał bez kosztów ułatwia przejście na tańszy kredyt, gdy bank znów stanie się dostępny.
Przykłady z praktyki
Trzy firmy z portfela Horyzont Capital pokazują, kiedy pożyczka pod zastaw nieruchomości zastąpiła kredyt, leasing albo czekanie na płatności.
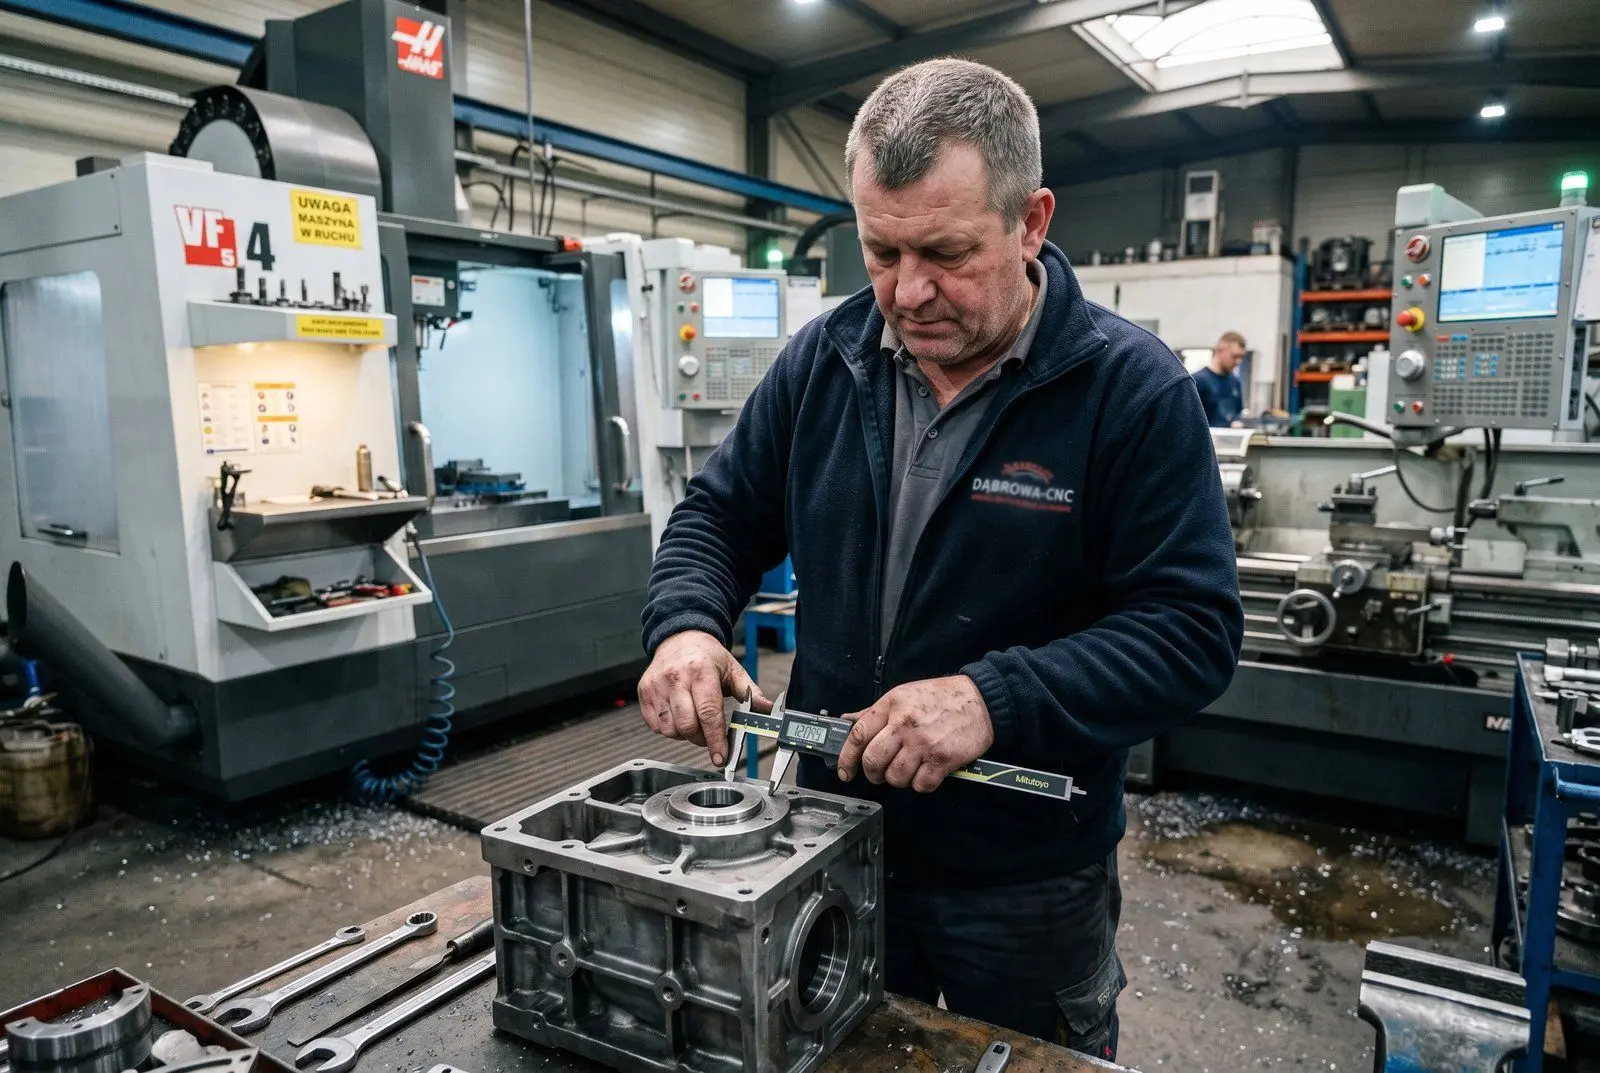
- Zakład CNC z Dąbrowy Górniczej — po awarii głównej tokarki potrzebował ok. 500 tys. zł na nową maszynę i kapitał obrotowy w ciągu 2 tygodni. Bank proponował osobno leasing maszyny (6–8 tygodni) i kredyt obrotowy (kolejne 4 tygodnie), a zaległości w ZUS spłacane w układzie ratalnym blokowały scoring. Firma otrzymała 500 550 zł pod zastaw 2 nieruchomości w 4 dni. Zobacz case study.
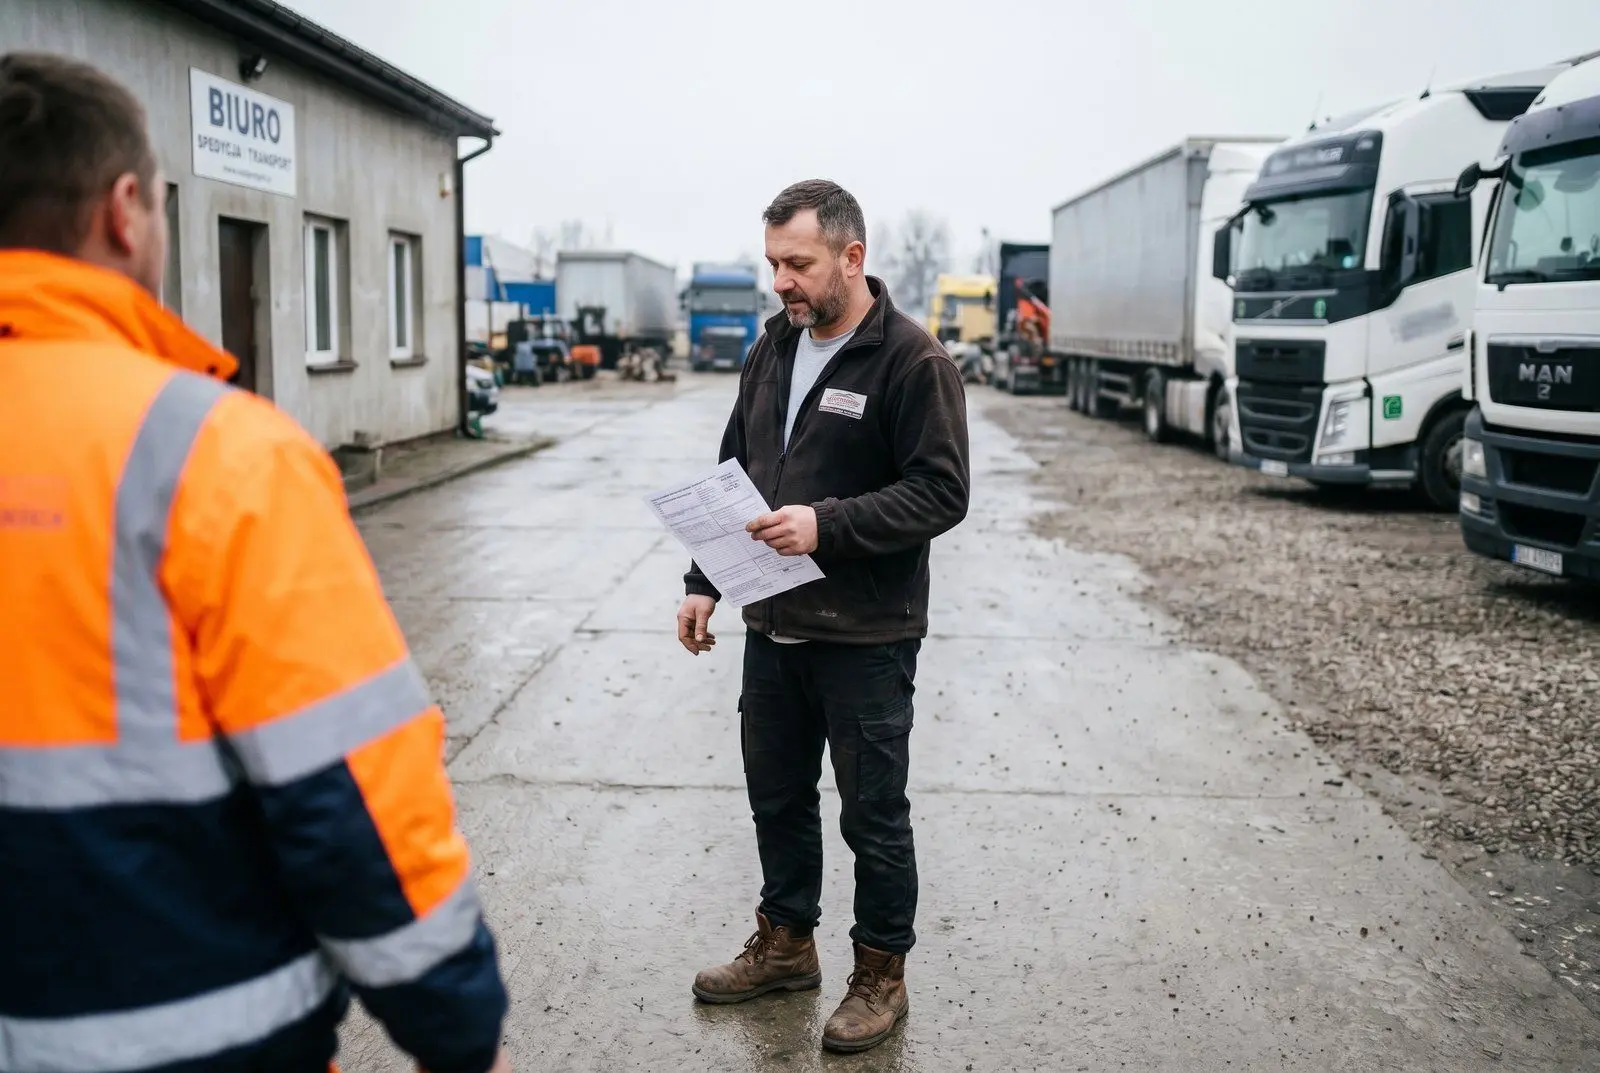
- Spedytor z Zawiercia — kluczowy odbiorca wydłużył termin płatności faktur z 45 do 90 dni. Spółka bez floty i majątku trwałego nie przeszła oceny banku. Otrzymała 430 tys. zł w 3 dni na sfinansowanie zatoru. Zobacz case study.
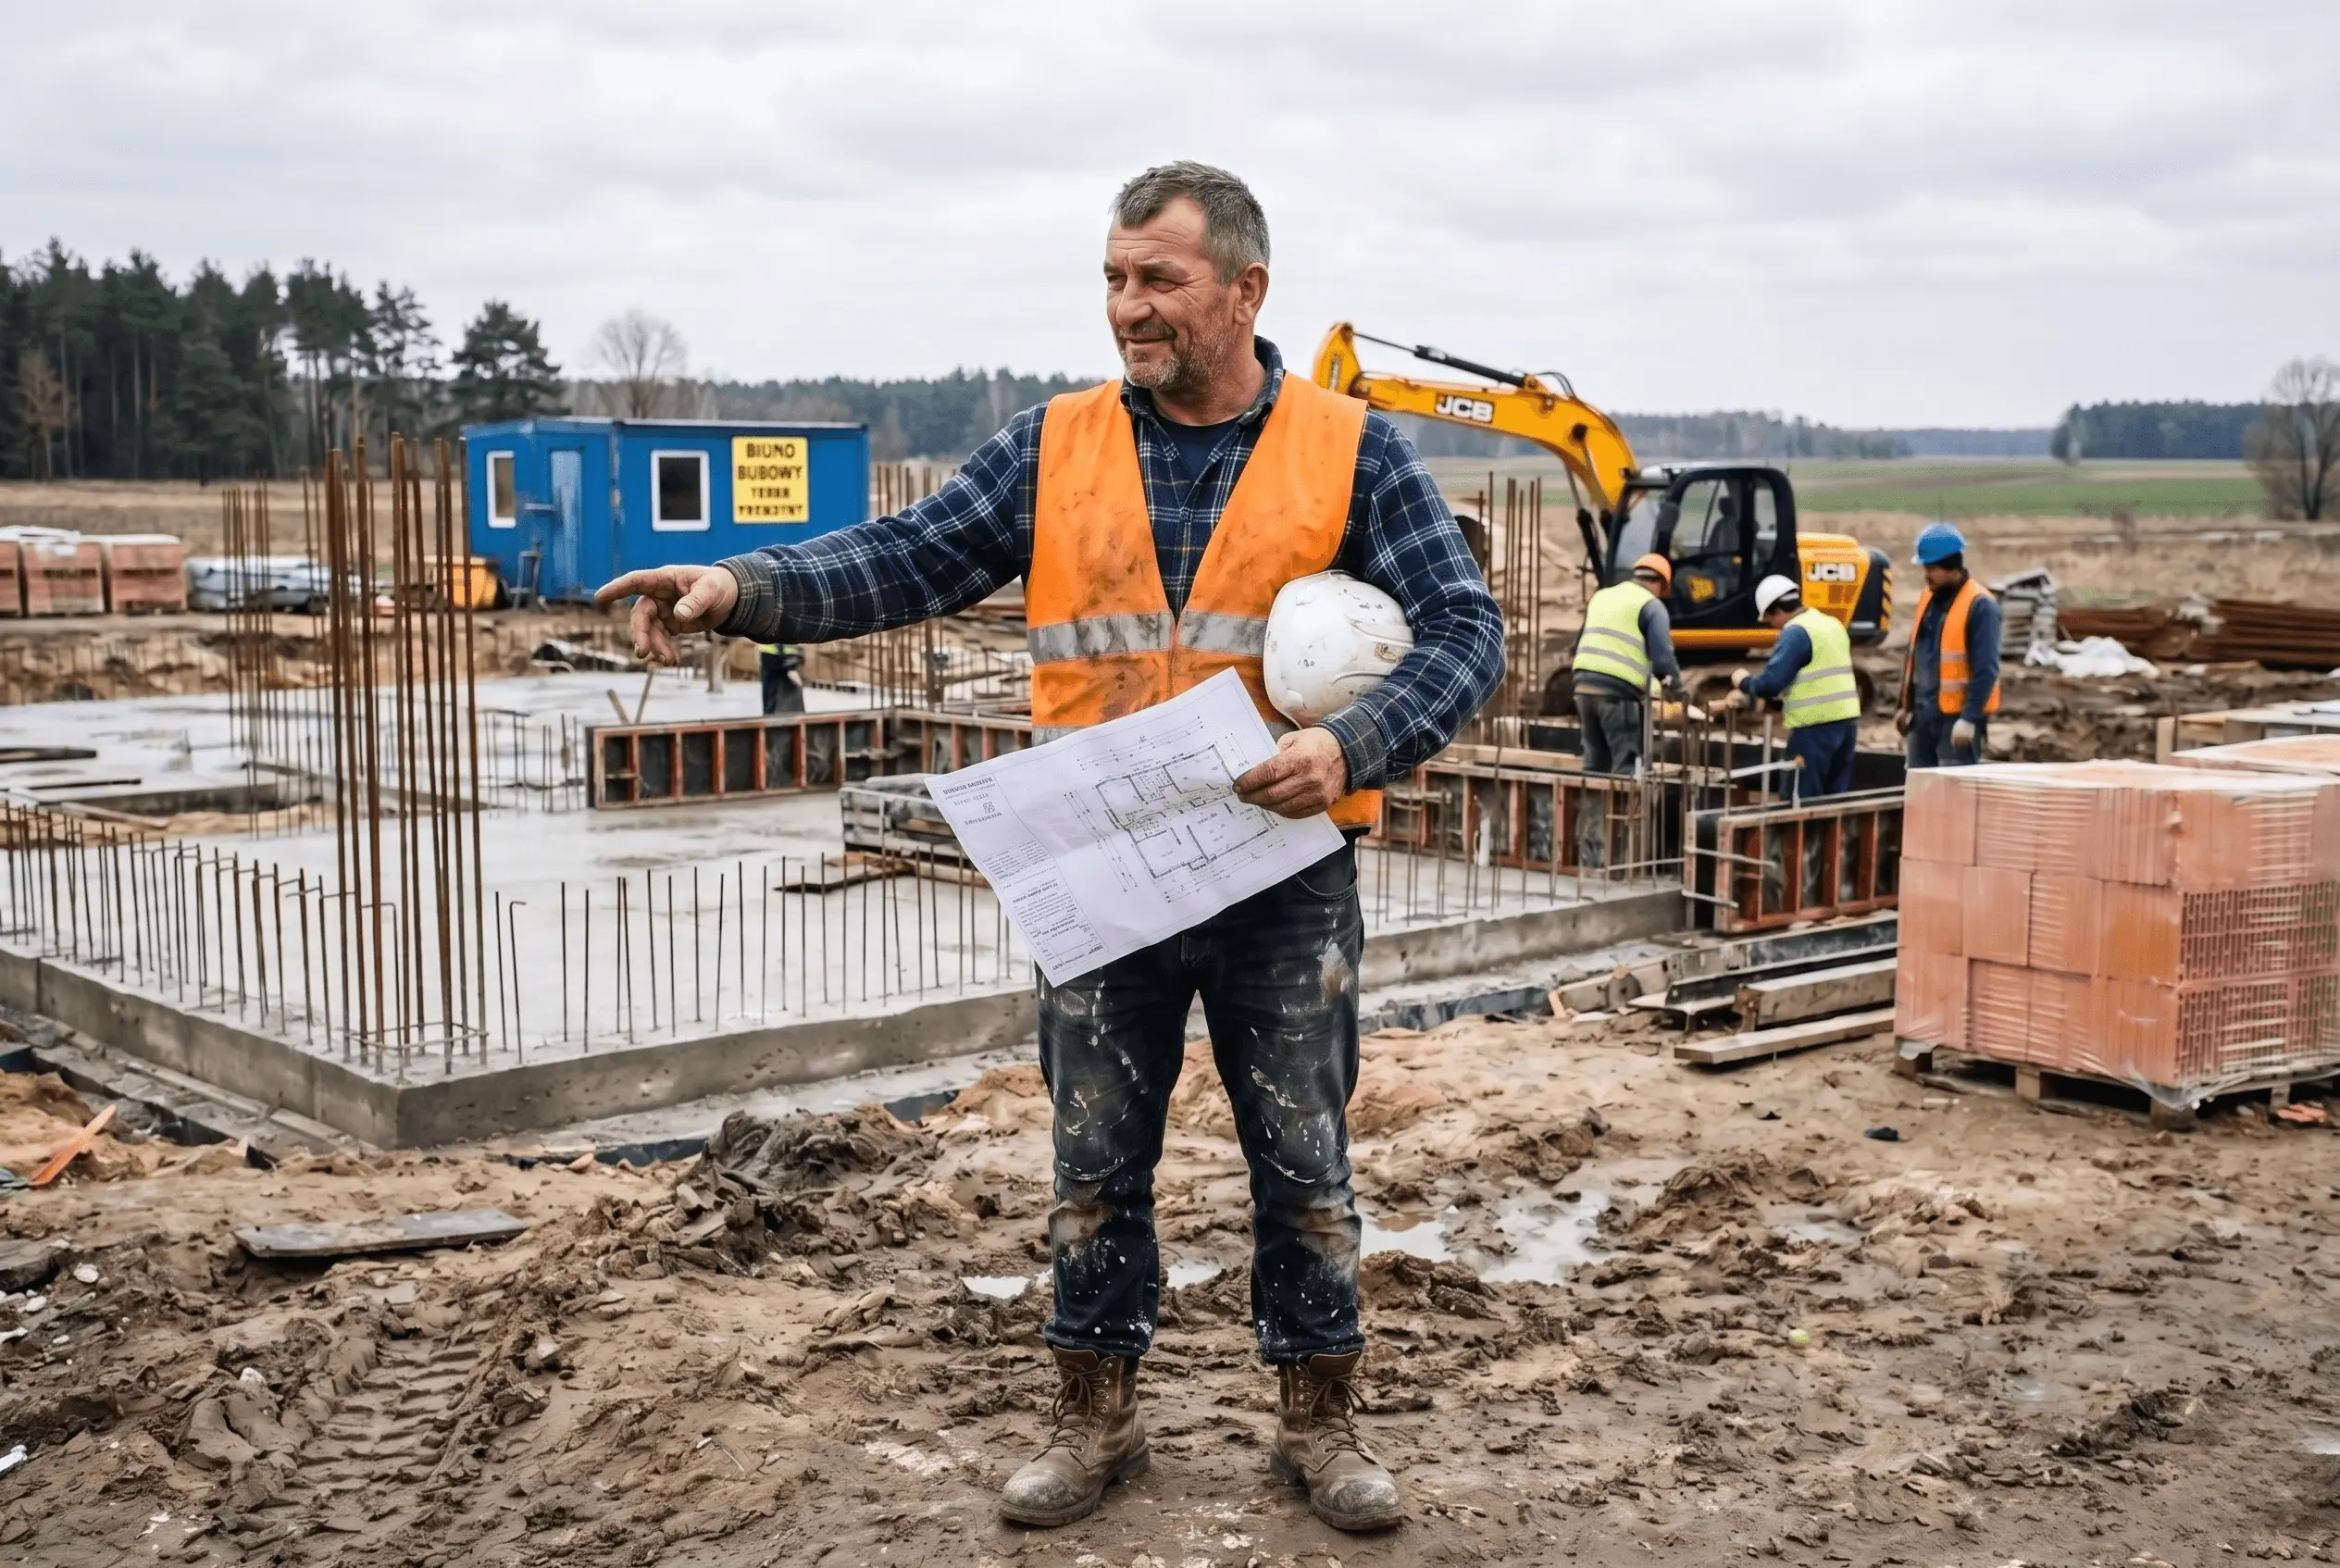
- Firma budowlana z Siedlec (JDG) — kontrakt o wartości 2,8 mln zł netto z pierwszą płatnością dopiero po odbiorze etapu, w 12. tygodniu budowy. Słabszy rok w bilansie i zaległości w ZUS zamknęły drogę do kredytu obrotowego, a faktur do sfinansowania jeszcze nie było. Firma otrzymała 572 400 zł w 24 godziny. Zobacz case study.
Podsumowanie
Kredyt bankowy to pierwszy wybór dla firmy z czystą historią i czasem na procedurę; leasing — dla konkretnej maszyny lub sprzętu; faktoring — dla faktur z długim terminem płatności. Pożyczka pod zastaw nieruchomości ma sens wtedy, gdy bank odmówił, firma ma zaległości lub krótki staż, cel jest mieszany albo środki są potrzebne w ciągu dni, nie tygodni. Porównuj całkowity koszt finansowania, a nie samo oprocentowanie — i doliczaj koszt utraconego kontraktu, jeśli tańsze finansowanie przyjdzie za późno.
Horyzont Capital zrealizował 425 pożyczek o łącznej wartości 160 mln zł. Złóż wniosek online — zajmie 2 minuty, a wstępną decyzję otrzymasz w 2 godziny.