Private debt to dług, którego nie kupuje się na giełdzie: pożyczka od funduszu, spółki albo prywatnego inwestora zamiast kredytu z banku czy publicznej emisji obligacji. Wbrew obiegowej opinii nie jest to rynek zarezerwowany dla funduszy i wielkich transakcji. W Polsce jego codzienność to pożyczki rzędu kilkuset tysięcy złotych dla małych firm, zabezpieczone nieruchomością.
Mit ma jednak solidne korzenie i od nich zacznę. Jak odróżnić rzetelnego pożyczkodawcę spoza banku od nierzetelnego, opisujemy osobno w tekście jak sprawdzić pozabankowego pożyczkodawcę dla firmy.
Skąd się wziął obraz rynku tylko dla funduszy
Nazwa przyszła do nas z rynków anglosaskich, a razem z nią kontekst. Tam private debt kojarzy się z funduszami, które zbierają pieniądze od ubezpieczycieli i funduszy emerytalnych, a potem pożyczają je średnim i dużym spółkom. Rynek wyraźnie urósł po kryzysie z 2008 roku, gdy banki, obciążone ostrzejszymi wymogami kapitałowymi, ograniczyły kredyt dla firm o podwyższonym ryzyku. Lukę wypełnił kapitał prywatny.
O takich transakcjach piszą media finansowe. O pożyczce dla hurtowni czy warsztatu nie pisze nikt. Stąd skrót myślowy, że prywatny dług to gra instytucji, w której mała firma może być co najwyżej widzem.
Jak prywatny dług wygląda od środka
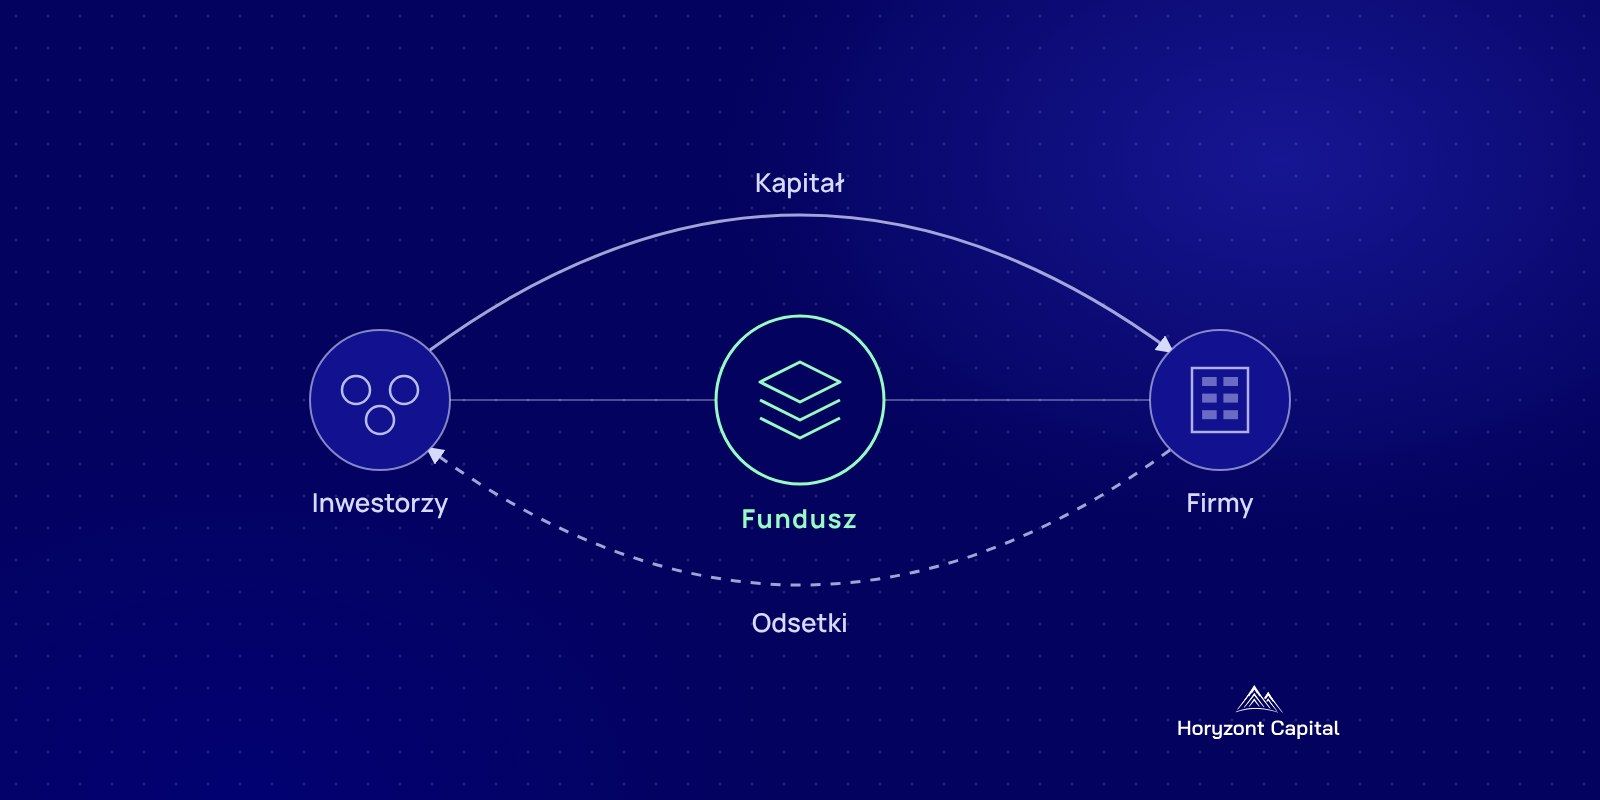
Mechanika jest ta sama niezależnie od skali. Inwestorzy powierzają kapitał funduszowi albo spółce, ta pożycza go firmom, a odsetki wracają do inwestorów po potrąceniu kosztów obsługi i strat.
Różnice dotyczą formy. Direct lending to zwykła pożyczka udzielona bezpośrednio firmie. Mezzanine stoi w kolejce spłaty za długiem zabezpieczonym, więc kosztuje więcej. Venture debt finansuje spółki technologiczne, które mają już inwestorów, ale jeszcze nie mają zysku. Obligacje oferowane publicznie to osobny świat, bo trafiają do obrotu i może je kupić każdy.
Dla pożyczającej firmy najważniejsza różnica wobec banku jest prosta. Prywatny pożyczkodawca nie musi oceniać jej według bankowego scoringu, więc może oprzeć decyzję na zabezpieczeniu zamiast na historii kredytowej. Za tę swobodę płaci się wyższą ceną.
Co pokazują nasze umowy
Najmocniejszym argumentem przeciw mitowi są liczby z naszego portfela. W umowach pożyczek z lat 2025 i 2026 mediana kwoty to ok. 240 tys. zł. Połowa umów mieści się między ok. 130 a 420 tys. zł. Ponad co trzecia pożyczka jest niższa niż 200 tys. zł, a kwotę powyżej miliona ma mniej więcej co dwunasta.
Okres też nie przypomina finansowania przejęć. Typowa umowa trwa 12 miesięcy. Trzy umowy na cztery kończą się w ciągu roku z niewielkim zapasem.
Najmniej intuicyjny jest poziom zabezpieczenia. W umowach, dla których mamy wycenę nieruchomości, mediana relacji kwoty pożyczki do wartości zabezpieczenia wynosi mniej więcej jedną czwartą. Ponad połowa pożyczek nie przekracza 30% wartości nieruchomości, a tylko co siódma mieści się w przedziale od 45 do 60%.
To obraz rynku małych firm, krótkich terminów i wysokiego pokrycia. Dokładnie odwrotny od tego, co podsuwa słowo fundusz. Od początku działalności zawarliśmy 500 umów pożyczek (łącznie z aneksami), a średnia kwota z nich wszystkich to 336 tys. zł.
Kiedy mit jest prawdą
W jednym obszarze mit się broni. Duże finansowanie typu mezzanine albo venture debt rzeczywiście wymaga instytucji, zespołu analityków i miesięcy negocjacji. Firma, która potrzebuje kilkudziesięciu milionów złotych na przejęcie konkurenta, nie znajdzie ich u pożyczkodawcy pracującego na nieruchomościach.
Druga granica to cena. Prywatny dług jest droższy od kredytu bankowego, bo pożyczkodawca bierze ryzyko, którego bank nie chce, i sam pozyskuje pieniądze drożej niż bank z depozytów. Różnicę dla własnej kwoty i okresu policzysz w kalkulatorze porównania kosztu finansowania firmy.
Nie polecamy prywatnego długu firmie, która ma zdolność kredytową i czas na procedurę w banku, a pieniędzy potrzebuje na pięć lat lub dłużej. Wtedy przepłaca. Taki dług ma sens jako pomost na kilka lub kilkanaście miesięcy, z jasnym źródłem spłaty: sprzedażą, kontraktem albo refinansowaniem w banku.
Werdykt
Private debt nie jest klubem dla funduszy. Fundusze są jego najbardziej widoczną częścią, ale w Polsce rynek tworzą także spółki pożyczające firmom pod zastaw. Po drugiej stronie stoją inwestorzy, którzy te pożyczki finansują; mechanizm i ryzyka z ich perspektywy opisujemy na stronie dla inwestorów.
Dla właściciela firmy pytanie nie brzmi więc, czy to rynek dla niego. Brzmi: czy jego potrzeba jest krótka, czy ma czym ją zabezpieczyć i czy bank naprawdę jest zamknięty. Nasza pożyczka pozabankowa dla firm jest dla przedsiębiorców, którzy mają nieruchomość mogącą stać się zabezpieczeniem, własną albo bliskiej osoby.
Jeśli rozważasz taki dług, zacznij od daty, a nie od oprocentowania. Zapisz dzień, w którym pieniądze mają wrócić, i źródło, z którego wrócą. Kto nie umie wskazać ani jednego, ani drugiego, ma problem głębszy niż wybór pożyczkodawcy.