Dług firmy może się przedawnić, ale przeczekanie rzadko zamyka sprawę. Faktura za towar przedawnia się po dwóch latach, za usługę po trzech, a zaległość w ZUS i w urzędzie skarbowym po pięciu. Wystarczy jednak pozew, wniosek do komornika albo zajęcie rachunku, żeby termin zaczął biec od nowa albo stanął w miejscu. A gdy dług zabezpiecza hipoteka, wierzyciel sięgnie po nieruchomość także po upływie terminu.
Piszę o długach firm, nie konsumentów. Ochrona przed przedawnionym roszczeniem z art. 117 § 2¹ Kodeksu cywilnego działa tylko na korzyść konsumenta. Jak sfinansować spłatę zaległości, gdy firma ma nieruchomość z księgą wieczystą, opisuje strona pożyczki dla zadłużonych firm, a odsetki i raty w ZUS i US omawia przewodnik zaległości w ZUS i US. Stan prawny na 29.10.2026, źródła na końcu.
Skąd się bierze przekonanie, że wystarczy przeczekać
Mit ma prawdziwe źródło. Art. 117 § 1 Kodeksu cywilnego mówi wprost, że roszczenia majątkowe ulegają przedawnieniu. Terminy dla firm są przy tym krótkie. Ogólny termin to sześć lat, ale roszczenia związane z prowadzeniem działalności gospodarczej przedawniają się po trzech, a koniec terminu przypada na ostatni dzień roku kalendarzowego (art. 118 KC).
Stąd prosty rachunek. Faktura za usługę, płatna w marcu 2023 r., przedawni się 31 grudnia 2026 r. Na papierze wygląda to jak data, do której wystarczy dotrwać.
Ten rachunek zakłada jednak wierzyciela, który przez trzy lata nic nie robi. I dłużnika, który przez ten czas niczego nie podpisze ani nie potwierdzi. Oba założenia rzadko są prawdziwe jednocześnie, a przy długach publicznych prawie nigdy.
Ile trwa przedawnienie długów firmy
Terminy zależą od rodzaju długu i od tego, kto jest wierzycielem:
- Faktura za sprzedaż towaru przedawnia się po dwóch latach (art. 554 KC).
- Faktura za usługę i inne roszczenia z działalności, w tym kredyt i pożyczka, po trzech latach, z końcem roku kalendarzowego (art. 118 KC). Bieg liczy się od wymagalności (art. 120 § 1 KC). Po wypowiedzeniu kredytu wymagalna staje się cała pozostała kwota.
- Dług stwierdzony prawomocnym wyrokiem, nakazem zapłaty albo ugodą sądową przedawnia się po sześciu latach. Raty należne w przyszłości po trzech (art. 125 § 1 KC).
- Składki ZUS przedawniają się po pięciu latach od dnia, w którym stały się wymagalne. Tu nie ma przesunięcia na koniec roku (art. 24 ust. 4 ustawy o systemie ubezpieczeń społecznych).
- Podatek przedawnia się po pięciu latach, licząc od końca roku, w którym minął termin płatności (art. 70 § 1 Ordynacji podatkowej). VAT, którego termin minął w 2021 r., przedawni się z końcem 2026 r., jeżeli nic nie przerwało biegu.
Różnica między ZUS a urzędem skarbowym bywa myląca. Składka z lutego 2021 r. może przedawnić się wcześniej niż podatek z grudnia 2021 r., choć obie liczą się w latach.
Dlaczego termin rzadko dobiega do końca
Przedawnienie to zegar, który wierzyciel i dłużnik mogą zatrzymać albo cofnąć do zera.
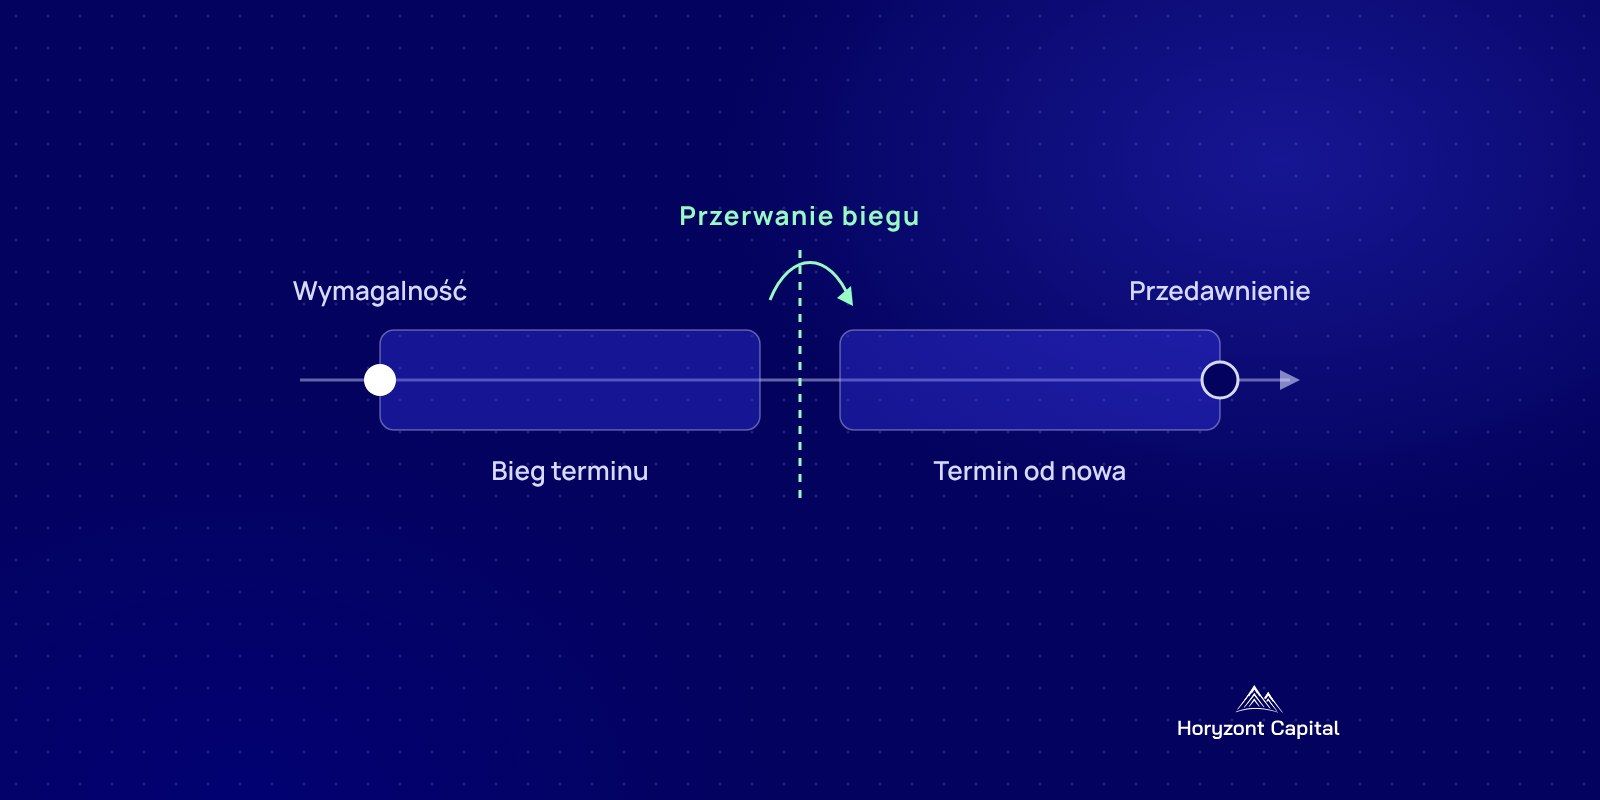
Przy długach cywilnych bieg przerywa każda czynność przed sądem albo komornikiem, podjęta po to, żeby dochodzić, ustalić, zaspokoić albo zabezpieczyć roszczenie (art. 123 § 1 pkt 1 KC). Przerywa go też uznanie długu przez dłużnika (art. 123 § 1 pkt 2). Podpisana ugoda ratalna jest takim uznaniem. Po przerwaniu termin biegnie od nowa, a w trakcie sprawy w sądzie lub u komornika nie biegnie wcale, dopóki postępowanie się nie skończy (art. 124 KC). Mediacja i zawezwanie do próby ugodowej zawieszają bieg na czas trwania (art. 121 pkt 5 i 6 KC). Samo wezwanie do zapłaty biegu nie przerywa.
Urząd skarbowy ma własne narzędzia. Zastosowanie środka egzekucyjnego, o którym firmę zawiadomiono, przerywa bieg i termin liczy się od nowa (art. 70 § 4 Ordynacji podatkowej). Decyzja o rozłożeniu podatku na raty zawiesza go do terminu ostatniej raty (art. 70 § 2). Ogłoszenie upadłości przerywa bieg (art. 70 § 3).
W ZUS zawieszenie trwa od pierwszej czynności egzekucyjnej, o której dłużnik wie, aż do zakończenia egzekucji (art. 24 ust. 5b ustawy o systemie ubezpieczeń społecznych). Umowa o układ ratalny też zatrzymuje zegar, do terminu ostatniej raty (ust. 5a). Egzekucja administracyjna, która ciągnie się latami, oznacza więc lata bez biegu przedawnienia.
Hipoteka nie przedawnia się razem z długiem
To najsłabszy punkt mitu. Przedawnienie wierzytelności zabezpieczonej hipoteką nie odbiera wierzycielowi prawa do zaspokojenia z nieruchomości (art. 77 ustawy o księgach wieczystych i hipotece). Przepisy publiczne mówią to samo jeszcze mocniej. Podatki i składki zabezpieczone hipoteką lub zastawem w ogóle nie ulegają przedawnieniu, ale po upływie terminu można je egzekwować już tylko z przedmiotu hipoteki (art. 70 § 8 Ordynacji podatkowej, art. 24 ust. 5 ustawy o systemie ubezpieczeń społecznych). W ZUS chodzi o składki i odsetki policzone do dnia przedawnienia.
Z naszych danych wynika, że to nie jest teoria. Prawie co czwarta księga wieczysta z aktywną hipoteką przymusową ZUS albo urzędu skarbowego, którą sprawdzaliśmy przy wnioskach o finansowanie, ma taki wpis starszy niż pięć lat. Mniej więcej co dziesiąta ma wpis sprzed ponad dziesięciu lat. Dług mógł się formalnie przedawnić, a nieruchomość nadal za niego odpowiada.
Dla nas, przy ocenie wolnej wartości nieruchomości, taki wpis obciąża księgę, dopóki ktoś go nie wykreśli. Jak to zrobić po spłacie, opisuje artykuł o hipotece przymusowej ZUS i US.
Kiedy przeczekanie naprawdę działa
Mit bywa prawdziwy. Dotyczy wtedy długu bez zabezpieczenia, u wierzyciela prywatnego, który nie poszedł do sądu, i u dłużnika, który niczego nie uznał. Nawet wtedy dług nie znika sam. Po upływie terminu dłużnik może uchylić się od zapłaty, czyli musi podnieść zarzut przedawnienia (art. 117 § 2 KC). Sąd nie zrobi tego za firmę.
W rozmowach z klientami słyszymy czasem odwrotny plan: zaległość w ZUS zostaje, a pieniądze idą na bieżącą działalność. Rozumiem tę logikę przy braku gotówki. Uważam jednak, że to zakład z wierzycielem, który ma czas, tytuł wykonawczy bez sądu i prawo wpisu do księgi.
Czy opłaca się czekać, aż dług się przedawni?
Zwykle nie. Odsetki za zwłokę rosną przez cały okres czekania. Egzekucja z rachunku albo hipoteka przymusowa przychodzą wcześniej niż koniec terminu. A każda z tych czynności zatrzymuje albo zeruje zegar.
Nie polecamy budowania planu finansowego firmy na przedawnieniu długu publicznego ani długu z hipoteką. Lepiej policzyć, czy tańsze będą raty w ZUS lub w urzędzie, czy jednorazowa spłata z pożyczki na spłatę zaległości w ZUS i US. O układzie z ZUS piszemy w artykule o wniosku RSR.
Zanim uznasz dług za przedawniony, sprawdź jego datę wymagalności, ostatnią czynność wierzyciela i ostatni dokument, który podpisałeś. Brak którejkolwiek z tych dat oznacza, że termin trzeba liczyć od początku, z dokumentami w ręku.
Źródła
- Kodeks cywilny, tekst jednolity, Dz.U. 2026 poz. 795 (api.sejm.gov.pl), art. 117–125, 554
- Ordynacja podatkowa, tekst jednolity, Dz.U. 2026 poz. 622 (api.sejm.gov.pl), art. 70; zmiany z Dz.U. 2026 poz. 846 nie dotyczą art. 70
- Ustawa o systemie ubezpieczeń społecznych, tekst jednolity, Dz.U. 2026 poz. 199 (eli.gov.pl, tekst ujednolicony z 16.10.2026), art. 24 ust. 4–5b
- Ustawa o księgach wieczystych i hipotece, tekst jednolity, Dz.U. 2026 poz. 1066 (api.sejm.gov.pl), art. 77
- Dane własne: aktywne hipoteki przymusowe ZUS i urzędu skarbowego w księgach wieczystych sprawdzanych przy wnioskach o finansowanie, stan na 29.10.2026