Z tego artykułu dowiesz się
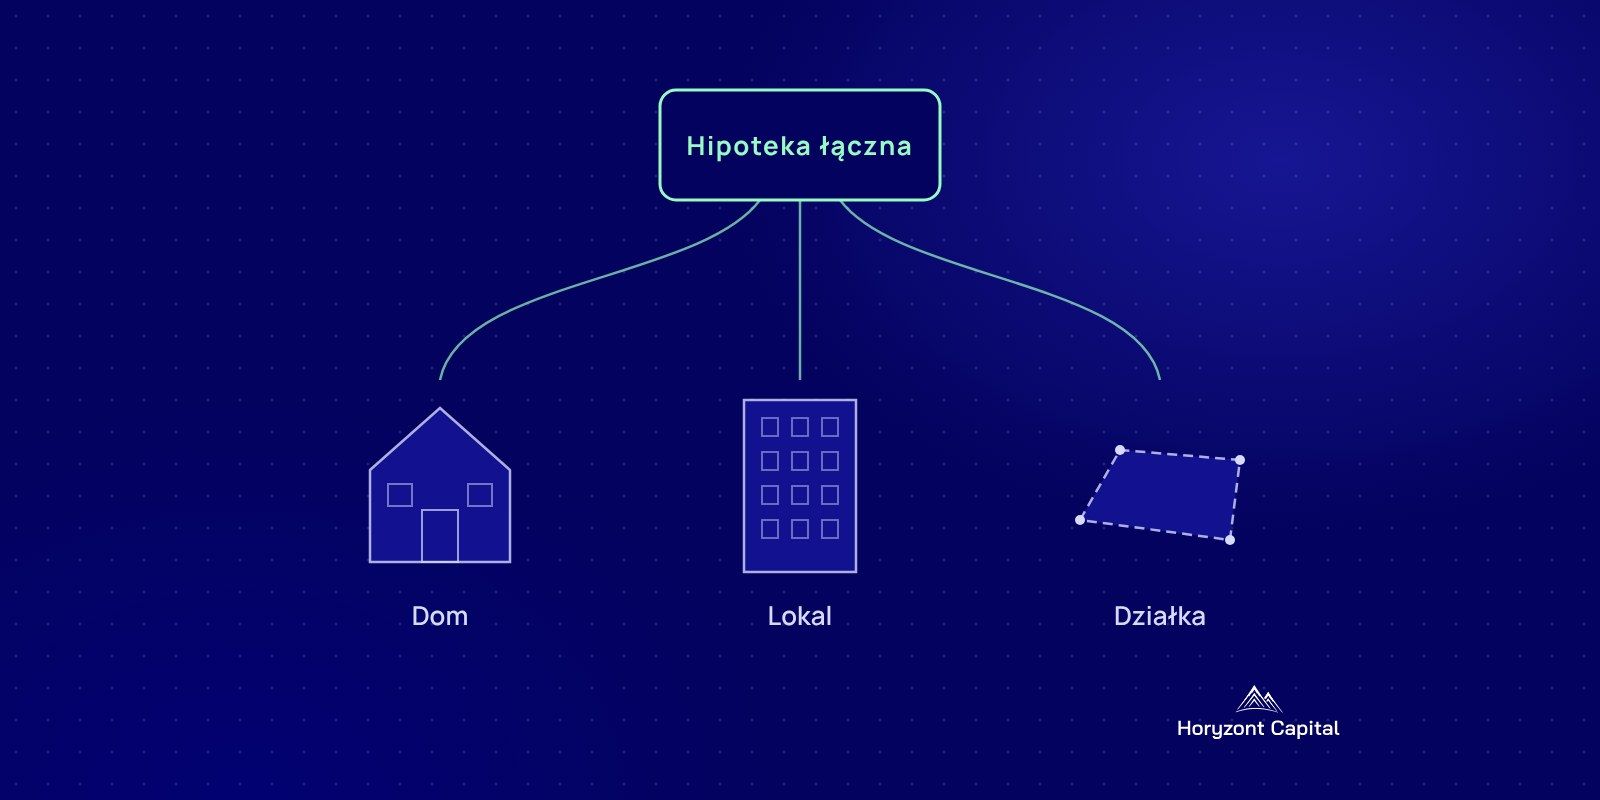
Przedsiębiorca, którego kilka lokali w jednej kamienicy obciąża hipoteka łączna po dawnym kredycie, pyta, czy dostanie nową pożyczkę i czy da się wyjąć spod tej hipoteki choćby jeden lokal. Nową pożyczkę zabezpieczoną kilkoma nieruchomościami dostać można, a o zwolnieniu jednej z nich decyduje wierzyciel, nie właściciel. Hipoteka łączna to jedna hipoteka na kilku nieruchomościach, która zabezpiecza ten sam dług, a wierzyciel może dochodzić z niej zapłaty z każdej nieruchomości osobno, z niektórych albo ze wszystkich razem (art. 76 ust. 2 i 3 ustawy o księgach wieczystych i hipotece, stan prawny na 12.11.2026).
Jak hipoteka wygląda w dziale IV, opisuje artykuł hipoteka w księdze wieczystej. Tutaj zajmuję się tylko sytuacją, w której jedna nieruchomość nie wystarcza i do zabezpieczenia trzeba dołożyć drugą albo trzecią.
Taka sytuacja nie jest wyjątkiem. W naszych umowach z lat 2020–2026 ponad co czwarta pożyczka jest zabezpieczona więcej niż jedną księgą wieczystą. W dwóch na trzy takich umowach są to dwie księgi, a w co trzeciej trzy albo więcej. Mediana kwoty przy kilku księgach to ok. 390 tys. zł, przy jednej ok. 210 tys. zł. Częsty zestaw wygląda tak: dom albo lokal w jednej księdze, a obok niego osobna działka albo udział w drodze dojazdowej w drugiej.
Od czego zależy kwota i spokój przy spłacie
Stan prawny każdej z ksiąg
Każda księga objęta hipoteką łączną musi nadawać się do wpisu. Jeśli jedna z nich ma niejasny stan prawny, dożywocie w dziale III albo współwłaściciela, który nie podpisze aktu, kłopot dotyczy całego zabezpieczenia. Samego udziału we współwłasności nie przyjmujemy, więc zgodę muszą dać wszyscy właściciele każdej nieruchomości.
Wolna wartość po starych hipotekach
Wartość nieruchomości sumujemy, a od sumy odejmujemy salda długów, które mają pierwszeństwo przed nami. Kwotę pożyczki liczymy do 60% wartości nieruchomości. Orientacyjny wynik dla własnych nieruchomości pokaże kalkulator, ile mogę pożyczyć pod zastaw. Przy kilku obiektach patrzę na każdy osobno: mieszkanie w mieście sprzedaje się inaczej niż działka rolna za wsią, a udział w drodze ma wartość tylko razem z domem, do którego prowadzi.
Plany wobec nieruchomości w trakcie spłaty
To warunek, o którym właściciele myślą najrzadziej. Wierzyciel z hipoteki łącznej może sam podzielić ją między nieruchomości (art. 76 ust. 2), ale właściciel co do zasady nie może tego od niego żądać. Wyjątków jest mało. Przy wydzieleniu lokalu albo domu jednorodzinnego nabywca może żądać podziału hipoteki proporcjonalnie do wartości, chyba że sposób podziału zapisano w umowie i ujawniono w księdze (art. 76 ust. 4). Przy sprzedaży stosunkowo nieznacznej części nieruchomości można żądać jej zwolnienia, jeśli reszta dalej dostatecznie zabezpiecza dług (art. 90). Gdy zabezpieczenie jest nadmierne, właściciel może żądać zmniejszenia sumy hipoteki (art. 68 ust. 2).
Koszt wpisu jest prostszy, niż się wydaje. Od wniosku o wpis hipoteki łącznej sąd pobiera jedną opłatę stałą 200 zł, nawet gdy wniosek obejmuje kilka ksiąg (art. 42 ust. 1 i art. 45 ust. 3 ustawy o kosztach sądowych w sprawach cywilnych). Wykreślenie kosztuje połowę tej kwoty (art. 46).
Co zrobić jutro
Zbierz numery wszystkich ksiąg, które chcesz dać pod zastaw, i przejrzyj w każdej działy III i IV. Spisz salda długów, które tam widać, a przy hipotekach po spłaconych kredytach poproś banki o zgodę na wykreślenie. Jeśli któraś nieruchomość ma zostać sprzedana w trakcie spłaty, powiedz to na początku rozmowy o pożyczce pod zastaw nieruchomości, a nie przy akcie.
Nie polecamy obejmowania hipoteką łączną nieruchomości, którą firma zamierza sprzedać w ciągu roku, bez zapisania w umowie, kiedy i za jaką spłatę zostanie zwolniona. Bez takiego zapisu sprzedaż zależy od zgody wierzyciela, a kupujący nie zapłaci za lokal, który dalej zabezpiecza cudzy dług.
Przedsiębiorca z kamienicy usłyszał od nadzorcy dawnej restrukturyzacji, że droga przez sąd do zwolnienia lokalu potrwa około roku. Szybciej zwykle idzie rozmowa z wierzycielem o częściowej spłacie w zamian za zgodę na wykreślenie hipoteki z jednej księgi. To ta zgoda, a nie sama spłata, otwiera drogę do sprzedaży albo do nowej hipoteki na tym lokalu.