Spłata kredytu albo pożyczki nie usuwa hipoteki z księgi wieczystej. Wpis znika dopiero wtedy, gdy sąd rozpozna wniosek o wykreślenie, a do wniosku potrzebna jest zgoda wierzyciela z podpisem poświadczonym przez notariusza. Opłata sądowa wynosi 100 zł.
Czym jest hipoteka i jak czytać dział IV, wyjaśnia przewodnik hipoteka w księdze wieczystej. Tutaj prowadzę przez samo wykreślenie hipoteki umownej: kolejne kroki, terminy i to, co najczęściej je wydłuża. Przepisy podaję według stanu na 30.10.2026. Hipotekę wpisaną przez ZUS albo urząd skarbowy usuwa się inną drogą, opisaną w tekście o hipotece przymusowej.
Dlaczego hipoteka zostaje w księdze po spłacie
Hipoteka wygasa razem z wierzytelnością, którą zabezpiecza (art. 94 ustawy o księgach wieczystych i hipotece). Jest wyjątek. Gdy z tej samej umowy mogą powstać kolejne wierzytelności, na przykład przy kredycie odnawialnym, hipoteka trwa mimo zerowego salda.
Księga o spłacie nie wie. Sąd nie wykreśla hipoteki z urzędu, a dopóki wpis istnieje, działa domniemanie, że prawo wpisane w księdze jest zgodne z rzeczywistym stanem prawnym (art. 3 ust. 1). Dla kupującego, banku czy pożyczkodawcy hipoteka spłaconego kredytu wygląda więc tak samo jak hipoteka kredytu, który wciąż jest spłacany.
Po wygaśnięciu hipoteki wierzyciel ma obowiązek dokonać wszelkich czynności umożliwiających jej wykreślenie (art. 100). Zwykle oznacza to wydanie dokumentu ze zgodą na wykreślenie. Wniosek do sądu składa już właściciel.
W rozmowach z klientami słyszymy to regularnie. Kredyt sprzed lat jest spłacony, zgoda banku leży w segregatorze albo nigdy nie została odebrana, a w dziale IV wciąż widnieje stara hipoteka. Wychodzi to na jaw dopiero wtedy, gdy firma chce nieruchomość sprzedać albo dać ją pod nowe zabezpieczenie.
Wykreślenie hipoteki krok po kroku
Cała procedura to jeden wniosek do sądu z jednym załącznikiem, od którego zależy cała reszta. Najwięcej czasu zajmuje zwykle zdobycie poprawnej zgody wierzyciela i oczekiwanie na sąd.
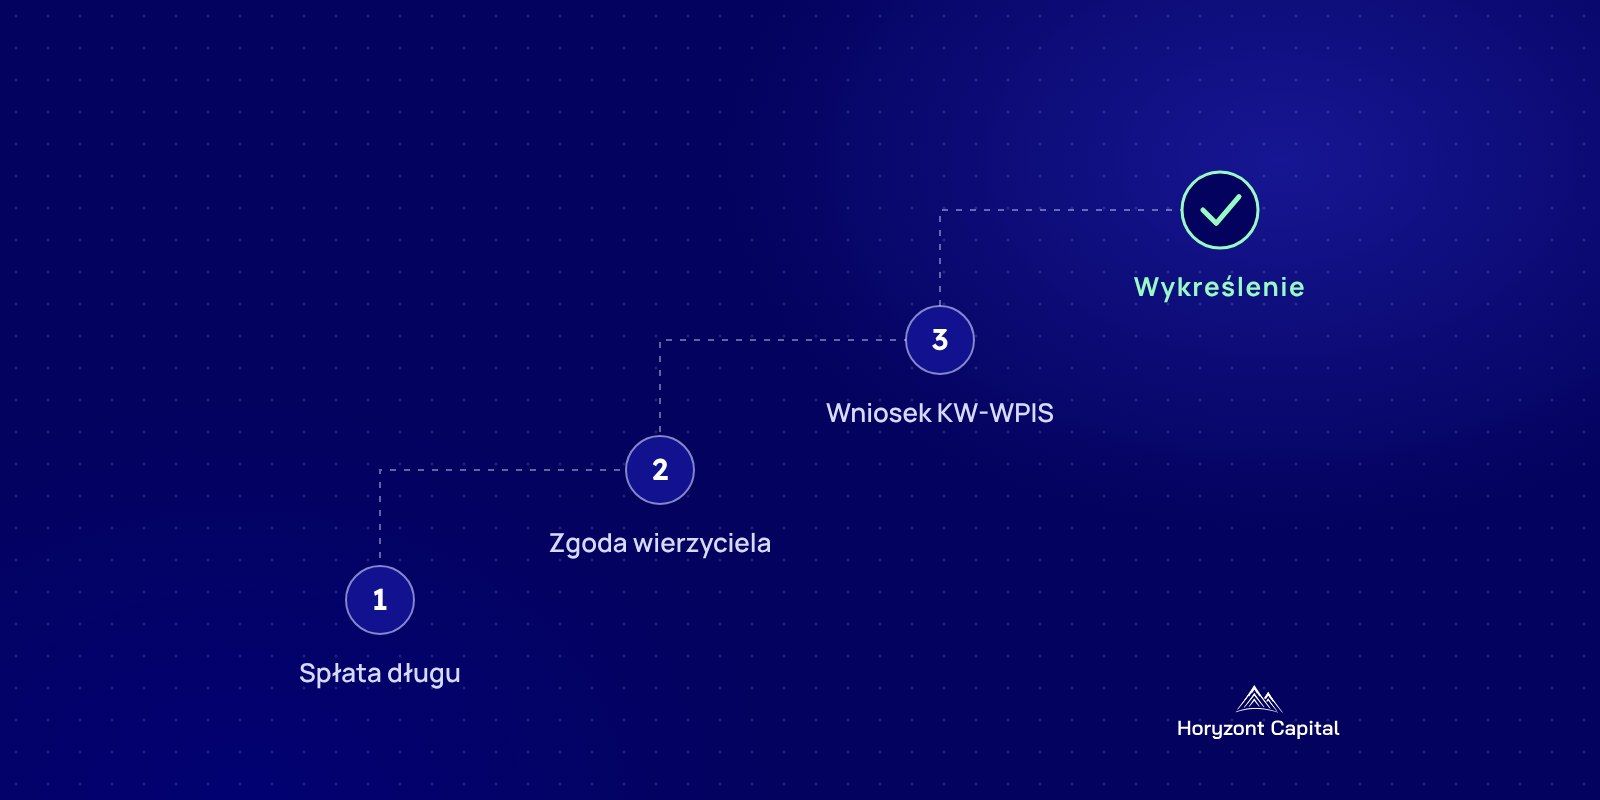
- Zgoda wierzyciela. Po spłacie prosisz wierzyciela o oświadczenie, że zgadza się na wykreślenie hipoteki. Podpis osoby działającej za wierzyciela musi być poświadczony notarialnie (art. 31 ust. 1), a zgoda nie może zależeć od warunku ani terminu (art. 32 ust. 3). Sprawdź w dokumencie numer księgi, rodzaj i sumę hipoteki.
- Formularz. Wniosek składa się na urzędowym formularzu KW-WPIS (art. 626² § 1 Kodeksu postępowania cywilnego). W treści żądania wskazujesz hipotekę z działu IV: numer wpisu, rodzaj i sumę. Wniosek może złożyć właściciel nieruchomości, użytkownik wieczysty albo osoba, na której rzecz wpis ma nastąpić (art. 626² § 5).
- Opłata. Od wniosku o wykreślenie wpisu pobiera się połowę opłaty należnej od wniosku o wpis (art. 46 ustawy o kosztach sądowych w sprawach cywilnych). Wpis hipoteki kosztuje 200 zł (art. 42 ust. 1), więc wykreślenie kosztuje 100 zł.
- Złożenie. Wniosek z oryginałem zgody i dowodem opłaty składasz w wydziale ksiąg wieczystych sądu rejonowego, który prowadzi księgę. Jeśli i tak jesteś u notariusza, na przykład przy sprzedaży, wniosek może złożyć on, w systemie teleinformatycznym (art. 626⁴ § 1).
- Wzmianka. Po zarejestrowaniu wniosku w dziale IV pojawia się wzmianka o wniosku (art. 626⁷ § 2). Od tej chwili nikt nie może zasłaniać się jej nieznajomością (art. 2), a wzmianka wyłącza rękojmię wiary publicznej ksiąg (art. 8). Wydruk z przeglądarki ksiąg z widoczną wzmianką możesz przesłać kupującemu albo nowemu finansującemu.
- Wpis. Wykreślenie jest wpisem (art. 626⁸ § 7). Sąd bada tylko treść i formę wniosku, dołączonych dokumentów i księgi (art. 626⁸ § 2), a o wpisie zawiadamia uczestników. Apelację wnosi się w ciągu dwóch tygodni od doręczenia zawiadomienia (art. 626¹⁰ § 3).
Ile czeka się na wykreślenie w sądzie
Ustawa nie podaje terminu, w jakim sąd ma rozpoznać wniosek. Sprawdziliśmy to więc w księgach wieczystych, które analizujemy przy wnioskach o finansowanie. Liczyliśmy czas od pojawienia się wzmianki o wniosku do jej usunięcia.
Dla wniosków o wykreślenie hipoteki umownej złożonych w 2025 r. mediana wyniosła ok. 7 tygodni. Co czwarty wniosek czekał dłużej niż 3,5 miesiąca, a mniej więcej co dziesiąty ponad pół roku. W latach 2025–2026 około połowa wniosków o wykreślenie była rozpatrzona w ciągu miesiąca.
Rozrzut między sądami jest większy niż między latami. W części wydziałów typowy wniosek o wykreślenie rozpoznawano w kilka dni, w innych mediana przekraczała pół roku. Kolejki nie da się przeskoczyć. Da się za to nie tracić czasu przed jej rozpoczęciem.
Wnioski o wpis hipoteki, które zwykle składa notariusz elektronicznie, czekały w tych samych księgach krócej: mediana z 2025 r. to ok. 3,5 tygodnia. Najdłużej trwało wykreślenie hipoteki przymusowej, ok. 12 tygodni w medianie.
Jak liczyliśmy: wzmianki z działu IV ksiąg z naszej bazy, z chwilą pojawienia się i usunięcia, bez powtórzeń z kolejnych odpisów. Wnioski z 2026 r., które wciąż czekają, nie weszły do obliczeń, więc dla bieżącego roku mediana jest zaniżona. Stan na 30.10.2026.
Co może pójść źle
- Zgoda bez poświadczenia podpisu. Zwykły podpis na piśmie wierzyciela nie wystarczy. Sąd oddali wniosek (art. 626⁹) i trzeba złożyć nowy.
- Rozbieżne dane. Inny numer księgi, inna suma albo wierzyciel pod nazwą, która nie zgadza się z działem IV. Gdy bank przeszedł fuzję, dołącz dokument pokazujący następstwo prawne.
- Hipoteka łączna. Gdy hipoteka obciąża kilka nieruchomości, zgoda powinna wymieniać wszystkie księgi, z których ma zniknąć.
- Linia kredytowa w toku. Przy limicie odnawialnym bank może odmówić zgody, dopóki umowa trwa, nawet przy zerowym saldzie. Najpierw trzeba ją rozwiązać.
- Wierzyciel nie istnieje albo odmawia. Zostaje powództwo o uzgodnienie treści księgi z rzeczywistym stanem prawnym (art. 10). Gdy wierzyciel nie chce przyjąć wymagalnej zapłaty, właściciel może złożyć kwotę do depozytu sądowego i na tej podstawie wnieść o wykreślenie (art. 99).
Dokumenty do wniosku
- formularz KW-WPIS,
- oryginał zgody wierzyciela na wykreślenie z podpisem poświadczonym notarialnie,
- odpis z KRS albo pełnomocnictwo, jeśli umocowanie osoby podpisującej nie wynika z rejestru,
- dowód uiszczenia opłaty sądowej 100 zł.
Za poświadczenie podpisu notariusz pobiera taksę. Maksymalna stawka zależy od tego, czy dokument wskazuje sumę pieniężną, i mieści się między 20 a 300 zł plus VAT (§ 13 pkt 1 rozporządzenia w sprawie maksymalnych stawek taksy notarialnej). Często płaci ją wierzyciel, ale to kwestia umowy.
Najczęstszy błąd: wniosek odłożony na później
Nie polecamy odkładania wniosku do czasu sprzedaży albo nowego finansowania. Przy medianie kilku tygodni i rozrzucie do pół roku wpis potrafi czekać dłużej niż kupujący. Zgoda sprzed lat bywa nie do odtworzenia. Bank zmienił nazwę, pełnomocnik już nie działa, oryginał zaginął.
Dotyczy to też spłat przed terminem. W naszym portfelu mniej więcej co piąta spłacona pożyczka z lat 2020–2026 wróciła wcześniej niż miesiąc przed terminem, zwykle o ponad kwartał. Finansujemy firmy, które mają nieruchomość z księgą wieczystą, a zgodę na wykreślenie hipoteki wydajemy po zaksięgowaniu całej spłaty. Ofertę opisuje strona pożyczka hipoteczna dla firm, a koszt wcześniejszego zwrotu policzysz w kalkulatorze wcześniejszej spłaty.
Po wpisie sprawdź księgę w przeglądarce. W dziale IV hipoteka powinna być oznaczona jako wykreślona, a wzmianka o wniosku powinna zniknąć. Jeśli wzmianka wisi dłużej niż kwartał, zadzwoń do sekretariatu wydziału i zapytaj, czy wniosek nie czeka na uzupełnienie braków.