Hala produkcyjna od kilkunastu lat w rękach tej samej firmy, w której ta firma codziennie pracuje. Właściciel potrzebuje kilkuset tysięcy złotych na rok i ma przed sobą dwie drogi: sprzedać halę firmie leasingowej i dalej w niej pracować albo zostawić ją u siebie i ustanowić na niej hipotekę. Gdy pieniądze są potrzebne na krótko, a obiekt ma zostać w firmie na lata, pożyczka pod zastaw zwykle wychodzi prościej, bo nie zmienia właściciela hali.
Leasing zwrotny i pożyczka pod zastaw to dwa sposoby, żeby uwolnić gotówkę zamrożoną w budynku, i oba mieszczą się w szerszym temacie finansowania pomostowego. Opisuję poniżej przypadek łączony z kilku umów. Cechy obiektu, kwoty i okresy pochodzą z naszych umów zabezpieczonych nieruchomościami komercyjnymi z lat 2024–2026, bez danych żadnej pojedynczej firmy.
Firma, obiekt i potrzeba gotówki
Firmy z tej grupy działają od ponad ośmiu lat, a większość od kilkunastu albo kilkudziesięciu. Są wśród nich jednoosobowe działalności, spółki jawne i komandytowe oraz spółki z o.o. Obiekty są różne: hala produkcyjna, kompleks przemysłowy złożony z kilku budynków, lokal usługowy w budynku z mieszkaniami na piętrach, dom z częścią usługową, pensjonat. Łączy je jedno. Firma w nich pracuje, więc sprzedaż obiektu bez dalszego dostępu do niego nie wchodzi w grę.
Kwoty mieszczą się między ok. 200 a 700 tys. zł. Okres to prawie zawsze 12 miesięcy. Przy takim zestawie decyzja nie dotyczy tego, czy budynek ma wartość, tylko tego, czy właściciel chce go oddać, żeby dostać pieniądze na rok.
Co proponuje leasing zwrotny
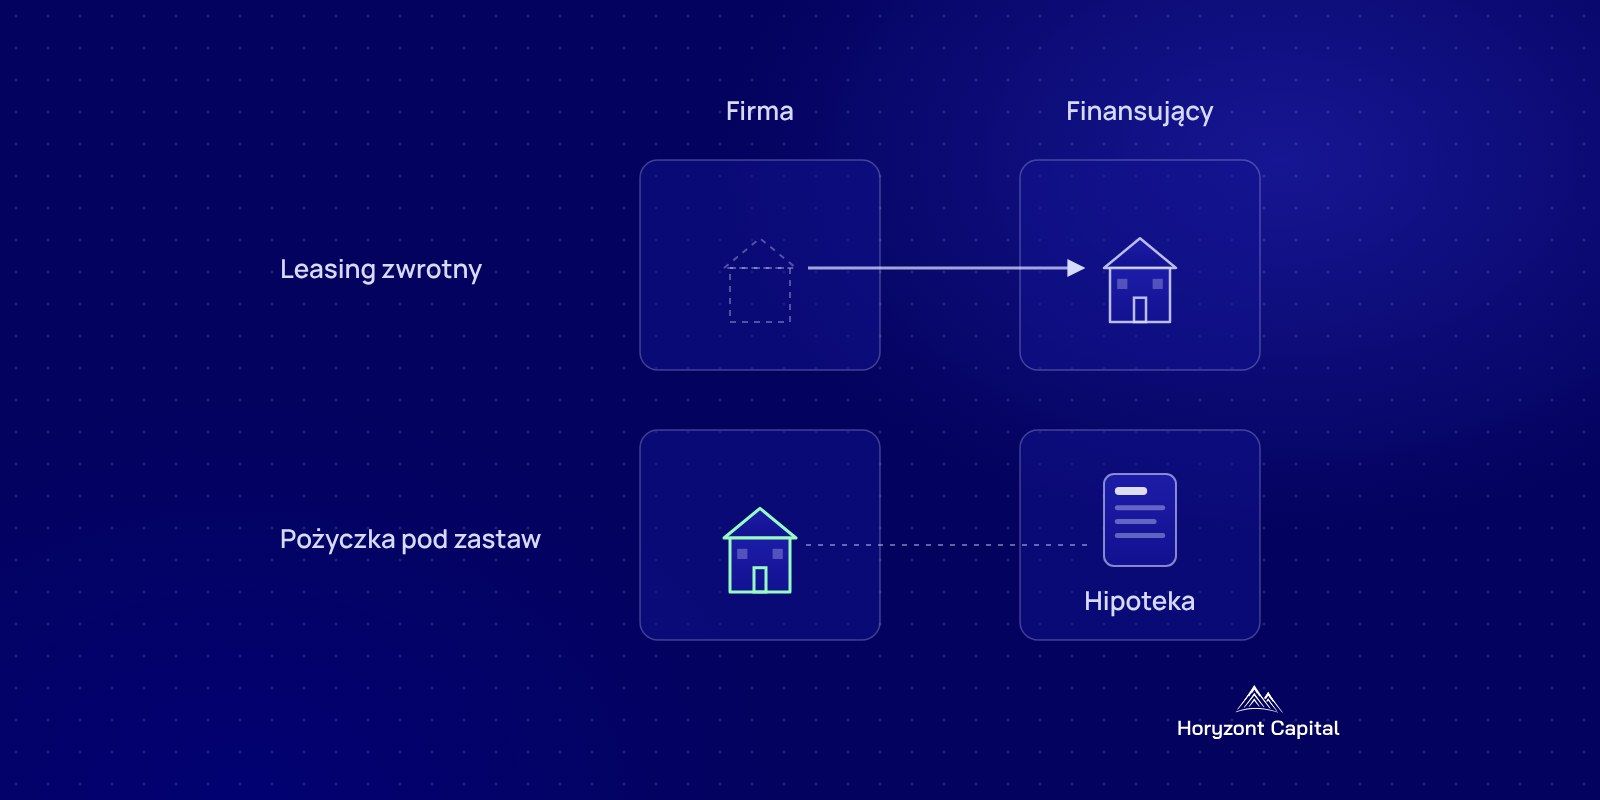
W leasingu zwrotnym firma sprzedaje nieruchomość finansującemu, a ten oddaje ją z powrotem do używania za raty. Kodeks cywilny opisuje leasing jako umowę, w której finansujący nabywa rzecz od oznaczonego zbywcy i oddaje ją korzystającemu (art. 709¹ KC). W wersji zwrotnej zbywcą jest sam korzystający. Sprzedaż nieruchomości wymaga aktu notarialnego (art. 158 KC), a w księdze wieczystej w dziale II pojawia się nowy właściciel.
Firma płaci raty i dalej utrzymuje obiekt. Korzystający ponosi koszty konserwacji, napraw i ciężary związane z własnością (art. 709⁷ § 1 KC). Gdy spóźni się z ratą, finansujący wyznacza dodatkowy termin, a po nim może wypowiedzieć umowę ze skutkiem natychmiastowym (art. 709¹³ § 2 KC). Wtedy może żądać zapłaty wszystkich pozostałych rat od razu (art. 709¹⁵ KC). Hala wraca do firmy dopiero wtedy, gdy umowa przewiduje przeniesienie własności po zakończeniu leasingu (art. 709¹⁶ KC; stan prawny na 12.11.2026).
Dla długiego finansowania ten układ bywa rozsądny. Przy pieniądzach potrzebnych na rok oznacza dwie zmiany właściciela w księdze, dwa akty notarialne i ryzyko, że przy kłopotach z ratami firma traci obiekt szybciej niż przy hipotece.
Co zmienia pożyczka pod zastaw
Przy pożyczce hala zostaje własnością firmy. Hipoteka to wpis w dziale IV, a nie zmiana właściciela, więc obiekt można dalej wynajmować, rozbudowywać i obciążać kolejnymi wpisami. Warunki opisuje strona pożyczka hipoteczna dla firm. Kwotę liczymy do 60% wartości nieruchomości, a okres ustalamy od 3 do 72 miesięcy.
| Kryterium | Leasing zwrotny | Pożyczka pod zastaw |
|---|---|---|
| Właściciel obiektu w trakcie umowy | finansujący | firma |
| Wpis w księdze wieczystej | zmiana właściciela w dziale II | hipoteka w dziale IV |
| Zaległa rata | wypowiedzenie umowy i zwrot obiektu | wezwanie, potem egzekucja z nieruchomości |
| Koniec umowy | przeniesienie własności, jeśli umowa je przewiduje | wykreślenie hipoteki po spłacie |
| Kolejne finansowanie na obiekcie | zależy od finansującego | możliwe na kolejnym miejscu hipoteki |
Tabela nie pokazuje podatków. Sprzedaż nieruchomości i raty leasingu mają własne skutki w VAT i podatku dochodowym, które trzeba policzyć z księgowym przed podpisaniem czegokolwiek.
Liczby z umów
W naszych umowach zabezpieczonych halą, lokalem albo budynkiem usługowym mediana kwoty wynosi ok. 320 tys. zł. Prawie połowa takich pożyczek jest zabezpieczona więcej niż jedną księgą wieczystą, bo obok budynku bywa osobna księga działki albo udziału w drodze dojazdowej. Mniej więcej co czwarta firma z tej grupy wróciła po kolejną pożyczkę pod ten sam obiekt.
Ta ostatnia liczba dobrze pokazuje różnicę między obiema drogami. Firma, która zostawiła halę u siebie, po spłacie mogła ją znowu wykorzystać jako zabezpieczenie. Po leasingu zwrotnym obiekt należałby do finansującego, a druga potrzeba gotówki oznaczałaby rozmowę z nim albo szukanie innego majątku.
Co dzieje się po roku
Po spłacie wierzyciel wydaje zgodę na wykreślenie hipoteki, a firma składa wniosek do sądu. Jeśli spłata się przesuwa, umowę można aneksować albo zastąpić nową pożyczką na tym samym obiekcie. Przy leasingu zwrotnym te same opóźnienia rozgrywają się na cudzej nieruchomości i według zasad z umowy leasingu.
Nie każda hala przechodzi ocenę. Patrzę na nią tak, jak patrzyłby nabywca: dojazd dla ciężarówek, wysokość, stan dachu i posadzek, to, czy obiekt pasuje do więcej niż jednej branży. Budynek zbudowany pod jedną technologię jest wart dużo dla właściciela, a mało przy szybkiej sprzedaży.
Kiedy leasing zwrotny ma przewagę
Nie polecamy leasingu zwrotnego hali czy lokalu, gdy firma potrzebuje pieniędzy na rok albo dwa i wie, z czego je odda. Oddaje wtedy budynek, który pracuje na nią od lat, żeby rozwiązać krótki problem z gotówką. Leasing zwrotny ma przewagę przy długim horyzoncie i przy ruchomościach. Właściciel firmy działającej kilkanaście lat pytał nas niedawno, jak odzyskać gotówkę wydaną na samochód kupiony za własne pieniądze. Tu skierowaliśmy go do firmy leasingowej, bo auto jest typowym przedmiotem leasingu, a hipoteka na nieruchomości byłaby zabezpieczeniem nie do tej skali.
Jeśli ważysz obie drogi dla własnego budynku, zacznij od jednego pytania: czy za trzy lata chcesz być jego właścicielem. Przy odpowiedzi twierdzącej porównuj pożyczkę z kredytem, a nie z leasingiem zwrotnym. Ogólne różnice między obiema formami finansowania opisuje artykuł leasing czy pożyczka hipoteczna, a wycenę obiektów firmowych tekst o pożyczce pod zastaw nieruchomości komercyjnej.
Odpowiedź przecząca też jest uczciwa. Firma, która i tak planuje wyprowadzkę do nowego obiektu, może uznać, że sprzedaż starej hali z prawem do korzystania z niej przez okres przejściowy daje jej więcej niż hipoteka.