Z tego artykułu dowiesz się
- Czym różni się kredyt pomostowy od pożyczki pomostowej?
- Kiedy firmie opłaca się kredyt pomostowy?
- Kredyt pomostowy w banku czy pożyczka pomostowa pod hipotekę — co wybrać?
- Ile kosztuje kredyt pomostowy?
- Jakie zabezpieczenie jest potrzebne do pożyczki pomostowej?
- Jak długo naprawdę trwa pomost — dane Horyzont Capital?
- Jak uzyskać pożyczkę pomostową w Horyzont Capital?
- Źródła
Kredyt pomostowy (pożyczka pomostowa) to krótkie finansowanie, które daje firmie pieniądze dziś i jest spłacane z wpływu, na który firma czeka — ze sprzedaży nieruchomości, kredytu bankowego albo zapłaty za kontrakt; w Horyzont Capital zabezpieczeniem jest hipoteka, a wstępna decyzja zapada w 2 godziny. Warunki pomostu pod hipotekę opisuje strona pożyczka pomostowa do czasu sprzedaży nieruchomości; tutaj wyjaśniam, kiedy pomost ma sens, ile kosztuje, jakie zabezpieczenie jest potrzebne i jak zaplanować jego spłatę (źródła na końcu). Finansujemy wyłącznie firmy (JDG i spółki) z nieruchomością pod zastaw.
Czym różni się kredyt pomostowy od pożyczki pomostowej?
Kredyt pomostowy to produkt banku, a pożyczkę pomostową udziela także firma pozabankowa; w obu przypadkach „pomostowy” znaczy to samo: finansowanie na czas oczekiwania, ze z góry wskazanym źródłem spłaty. Różnią się podstawą prawną i tym, kto ocenia wniosek. Pożyczka to umowa z Kodeksu cywilnego — dający pożyczkę przenosi na własność biorącego pieniądze, a biorący zobowiązuje się zwrócić tę samą ilość pieniędzy (art. 720 § 1 KC).
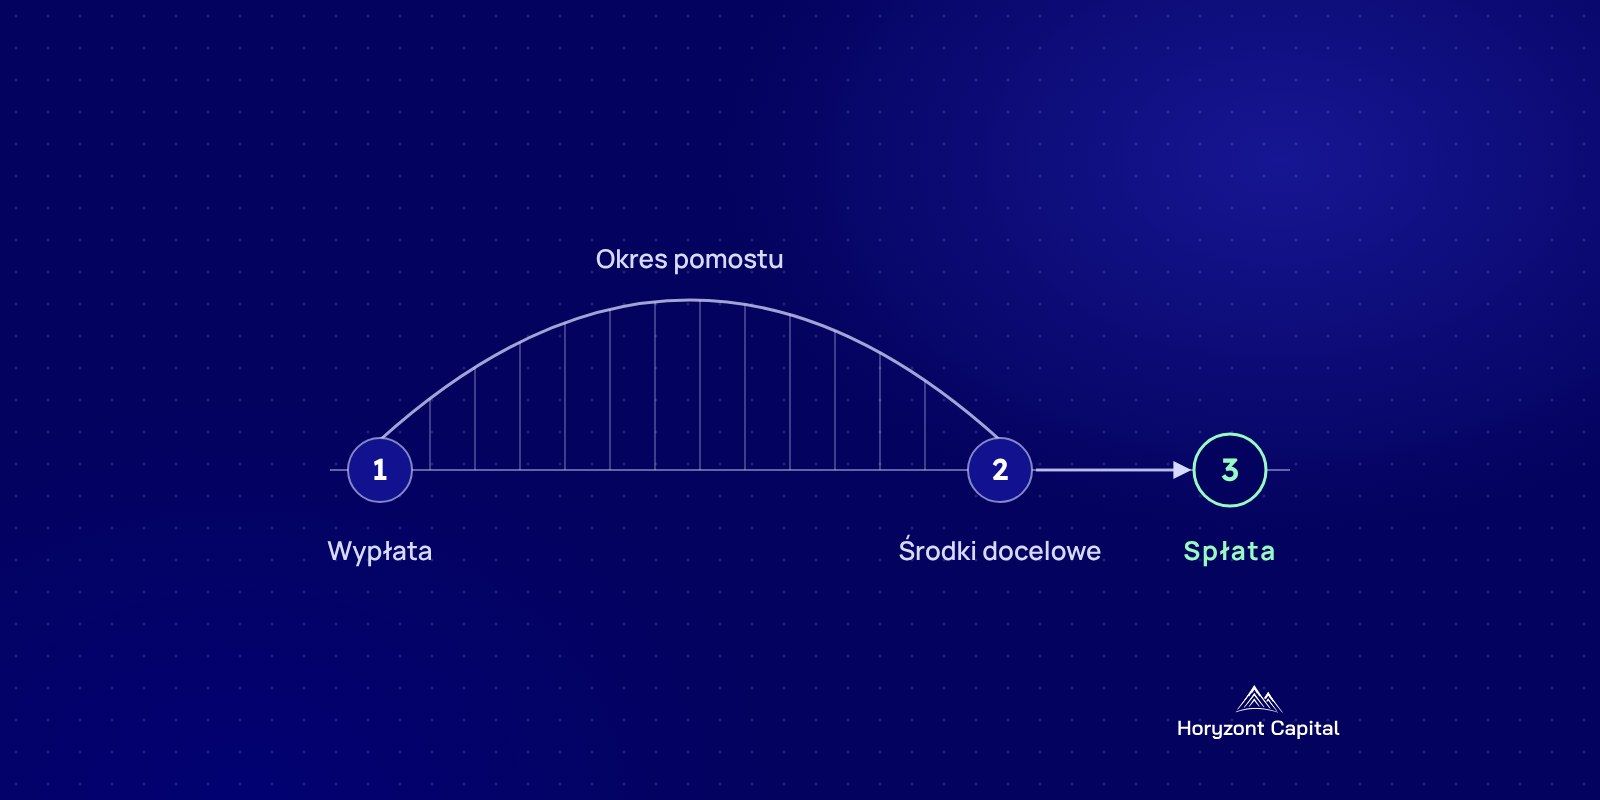
Każdy pomost ma trzy elementy:
- wypłatę dziś — pieniądze na wydatek, który nie może czekać,
- okres pomostu — czas do wpływu środków docelowych, zwykle kilka do kilkunastu miesięcy,
- źródło spłaty — konkretny wpływ: cena ze sprzedaży, kredyt bankowy, zapłata za kontrakt albo refundacja dotacji.
Nie myl tego z „okresem pomostowym” w kredytach hipotecznych. Tak banki nazywają czas do wpisu hipoteki do księgi wieczystej, w którym kredyt bywa droższy — to nie jest osobne finansowanie. W Horyzont Capital wypłata następuje po podpisaniu aktu notarialnego, bez czekania na wpis — szczegóły w artykule wpis hipoteki do księgi wieczystej — ile trwa.
Kiedy firmie opłaca się kredyt pomostowy?
Pomost opłaca się wtedy, gdy wiadomo, z czego zostanie spłacony, a czekanie na pieniądze kosztuje firmę więcej niż sam pomost — utraconą okazją, karami umownymi, odsetkami od zaległości albo zatrzymaną budową. Z rozmów z klientami widzę trzy powtarzające się sytuacje.
Firma sprzedaje nieruchomość, ale pieniądze potrzebne są wcześniej
- Wejście: firma kupuje nowy obiekt, spłaca zobowiązania albo finansuje kontrakt, a sprzedaż innej nieruchomości potrwa kilka miesięcy.
- Wyjście: cena ze sprzedaży — zwykle część ceny trafia wprost na spłatę pożyczki, a po całkowitej spłacie wydajemy zgodę na wykreślenie hipoteki.
- Ryzyko: sprzedaż trwa dłużej albo cena jest niższa od oczekiwanej. Dlatego przy pomoście do sprzedaży wyceniam nieruchomość po cenie, za jaką realnie da się ją sprzedać, a nie po cenie z ogłoszenia.
Kredyt bankowy jest w drodze
- Wejście: bank analizuje wniosek albo wymaga najpierw uporządkowania spraw firmy — na przykład spłaty zaległości w ZUS i US, które blokują kredyt.
- Wyjście: kredyt bankowy spłaca pomost, czyli refinansuje go tańszym długiem.
- Ryzyko: bank odmówi albo przyzna mniej. Plan B to dłuższy okres pożyczki albo sprzedaż majątku — warto go znać przed podpisaniem umowy.
Kontrakt albo dotacja zapłaci za kilka miesięcy
- Wejście: koszty materiałów, ludzi i podwykonawców pojawiają się przed pierwszą fakturą albo przed refundacją wydatków projektu.
- Wyjście: zapłata od zamawiającego albo wypłata dotacji.
- Ryzyko: odbiór etapu albo rozliczenie wniosku o płatność przesuwa się o miesiące. Pomost nie powinien kończyć się w dniu, w którym przelew ma wpłynąć „w najlepszym razie”.
W każdym scenariuszu wniosek wygląda tak samo: najpierw źródło spłaty i jego realny termin, dopiero potem kwota.
Kredyt pomostowy w banku czy pożyczka pomostowa pod hipotekę — co wybrać?
Bank jest tańszy, jeśli firma ma zdolność kredytową i czas na procedurę; pożyczka pomostowa pod hipotekę w Horyzont Capital opiera się na wartości nieruchomości, więc sprawdza się, gdy bank odmówił, gdy firma ma zaległości albo gdy pieniądze są potrzebne w ciągu dni.
| Kryterium | Kredyt pomostowy w banku | Pożyczka pomostowa w Horyzont Capital |
|---|---|---|
| Co decyduje | zdolność kredytowa firmy, historia w BIK, dokumenty projektu | wartość nieruchomości i realność źródła spłaty; BIK nie sprawdzamy |
| Czas do pieniędzy | zwykle tygodnie — tyle trwa procedura kredytowa | wstępna decyzja w 2 godziny, wypłata 24h od pierwszego kontaktu przy komplecie dokumentów |
| Zabezpieczenie | według banku — np. cesja wierzytelności, hipoteka, weksel | nieruchomość z KW (I, II lub III hipoteka), także nieruchomość osoby trzeciej za jej zgodą |
| Kwota | zależy od zdolności kredytowej i projektu | od 100 tys. do 10 mln zł, do 60% wartości nieruchomości |
| Koszt | niższy | oprocentowanie od 14% rocznie, prowizja od 12%, opłata przygotowawcza 2% doliczana do kapitału |
| Okres | według umowy | od 3 do 72 miesięcy |
| Wcześniejsza spłata | według umowy i taryfy banku | co kwartał, bez kosztów |
| Zaległości w ZUS i US | zwykle zamykają drogę do kredytu | nie wykluczają wniosku |
Pełne warunki finansowania pod hipotekę — także poza pomostem — opisuje strona pożyczka hipoteczna dla firm.
Ile kosztuje kredyt pomostowy?
Koszt pomostu zależy przede wszystkim od tego, jak długo trwa: oprocentowanie i prowizja naliczają się w skali roku, więc pomost spłacony po kwartale kosztuje w złotych mniej niż pomost trzymany do końca umowy. W Horyzont Capital rozpatrzenie wniosku jest bezpłatne, a nieruchomość wyceniamy sami, bez operatu szacunkowego.
Przykład kosztu. Pożyczka 300 000 PLN na 12 miesięcy, oprocentowanie 14% rocznie, prowizja 12%, opłata przygotowawcza 2% doliczona do kapitału: rata miesięczna 6 630 PLN, całkowity koszt 85 560 PLN, łączna kwota do spłaty 385 560 PLN, RRSO 32,2 % (przykład reprezentatywny na dzień 16.10.2026).
Do tego dochodzą jednorazowe koszty zabezpieczenia: taksa notarialna, opłata sądowa 200 zł od wniosku o wpis hipoteki (art. 42 ust. 1 ustawy o kosztach sądowych w sprawach cywilnych), a po spłacie — połowa tej opłaty, czyli 100 zł, od wniosku o wykreślenie hipoteki (art. 46 tej ustawy; stan prawny na 28.10.2026). Ile oszczędzasz, oddając pomost przed terminem, policzysz w kalkulatorze wcześniejszej spłaty i karencji.
Porównuj koszt pomostu z kosztem czekania, a nie z kredytem, którego firma i tak nie dostanie w potrzebnym terminie. Jeśli bez pieniędzy przepada zaliczka za nieruchomość, kontrakt albo rabat u dostawcy, droższy, ale krótki pomost bywa najtańszą opcją.
Jakie zabezpieczenie jest potrzebne do pożyczki pomostowej?
Zabezpieczeniem jest hipoteka na nieruchomości z księgą wieczystą — może to być nieruchomość, którą firma sprzedaje, inna nieruchomość firmy albo nieruchomość osoby trzeciej, która zgodzi się na hipotekę. Zasada przy nieruchomości bez długów: wartość nieruchomości co najmniej ok. 1,7 × kwota pożyczki (LTV do 60%). Akceptujemy każde miejsce na hipotece, więc kredyt bankowy w księdze nie wyklucza wniosku — liczy się wolna wartość nieruchomości.
Przyjmujemy domy, mieszkania, działki, grunty i nieruchomości komercyjne z całej Polski — jak wyceniamy obiekty firmowe, opisuje artykuł pożyczka pod zastaw nieruchomości komercyjnej. Nie przyjmujemy samego udziału we współwłasności — finansujemy całą nieruchomość, jeśli na hipotekę zgodzą się wszyscy współwłaściciele.
Nieruchomość pozostaje własnością dotychczasowego właściciela: hipoteka to wpis w dziale IV księgi wieczystej, a nie przeniesienie własności. Można w niej dalej prowadzić działalność, wynajmować ją i — w scenariuszu pomostu do sprzedaży — sprzedać ją, spłacając pożyczkę z ceny.
Jak długo naprawdę trwa pomost — dane Horyzont Capital?
Z 158 pożyczek Horyzont Capital spłaconych w całości mniej niż połowa (ok. 46%) została oddana w terminie z umowy (± 30 dni); ok. 20% firm spłaciło pożyczkę ponad miesiąc przed terminem, a ok. 35% — ponad miesiąc po nim (umowy z lat 2020–2026, dane własne HC, stan na 28.10.2026).
Trzy obserwacje z tych danych:
- Plan to zwykle rok — trzy na cztery spłacone pożyczki miały w umowie termin ok. 12 miesięcy, a mediana faktycznego czasu do spłaty też wyniosła ok. 12 miesięcy.
- Rozrzut jest duży — co czwarta firma oddała pieniądze w ciągu ok. 10,5 miesiąca, a co czwarta potrzebowała ponad 19 miesięcy.
- Prawie co czwarta pożyczka miała aneks — 37 ze 158 umów zmieniono co najmniej raz, a aneksy w naszych umowach najczęściej wydłużają termin zwrotu i zmieniają koszty, np. dodają prowizję.
Wniosek dla planowania: źródło spłaty prawie nigdy nie przychodzi „co do dnia”. Skoro wcześniejsza spłata co kwartał nic nie kosztuje, a przedłużenie zwykle kosztuje, bezpieczniej ustalić okres pożyczki z kilkumiesięcznym zapasem ponad plan i oddać pieniądze wcześniej, gdy sprzedaż albo kredyt dojdą do skutku.
Jak uzyskać pożyczkę pomostową w Horyzont Capital?
Proces ma cztery kroki — od wniosku online, który zajmuje 2 minuty, do wypłaty po podpisaniu aktu notarialnego.
- Wniosek online — NIP firmy i dane nieruchomości, w tym numer księgi wieczystej; opisz też źródło spłaty i jego przewidywany termin.
- Kontakt i wstępna decyzja — w 2 godziny, razem ze wstępną wyceną, wariantem spłaty i harmonogramem.
- Spotkanie i wizja lokalna — oględziny nieruchomości oraz dokumenty: finansowe firmy, oświadczenie o zobowiązaniach, podstawa nabycia nieruchomości; przy pomoście warto dołączyć dokument źródła spłaty, np. umowę przedwstępną sprzedaży albo umowę o dofinansowanie.
- Akt notarialny i wypłata — ustanowienie hipoteki i podpisanie umowy; wypłata 24h od pierwszego kontaktu przy komplecie dokumentów.
Nie wymagamy raportu BIK, zaświadczeń z ZUS i US ani operatu szacunkowego.
Masz firmę (JDG lub spółkę), czekasz na sprzedaż nieruchomości, kredyt albo zapłatę za kontrakt i masz nieruchomość z księgą wieczystą? Złóż wniosek — zajmie 2 minuty, a wstępną decyzję otrzymasz w 2 godziny. Nie finansujemy osób prywatnych ani firm bez nieruchomości pod zastaw.
Źródła
- Kodeks cywilny — tekst jednolity, Dz.U. 2026 poz. 795 (api.sejm.gov.pl, źródło rządowe) — art. 720 § 1
- Ustawa o kosztach sądowych w sprawach cywilnych — tekst jednolity, Dz.U. 2025 poz. 1228 (api.sejm.gov.pl, źródło rządowe) — art. 42 ust. 1, art. 46
- Dane własne Horyzont Capital — czas do spłaty pożyczek spłaconych w całości (umowy 2020–2026), stan na 28.10.2026