Z tego artykułu dowiesz się
- Ile wynoszą odsetki od zaległości podatkowych w 2026 roku?
- Jak policzyć odsetki od zaległości podatkowej na przykładzie?
- Co się stanie, jeśli zapłacisz podatek bez odsetek?
- Kiedy odsetki są niższe, a kiedy wyższe od stawki podstawowej?
- Co zrobić, gdy firma nie płaci podatku w terminie?
- Jak często zaległość podatkowa kończy się hipoteką przymusową — dane Horyzont Capital?
- Czy pożyczka na spłatę zaległości podatkowej się opłaca?
- Źródła
Odsetki od zaległości podatkowych liczysz wzorem: zaległość × dni zwłoki × 10,50% ÷ 365, a wynik zaokrąglasz do pełnych złotych (stawka podstawowa, stan na 23.10.2026) — Horyzont Capital widzi, że niezapłacony podatek często kończy się hipoteką przymusową urzędu skarbowego. Ogólne zasady odsetek, rat i finansowania przy długach publicznoprawnych zbiera przewodnik zaległości w ZUS i US w 2026; tutaj liczymy jeden przykład do końca i pokazujemy, co zmienia każda decyzja firmy (źródła na końcu). Finansujemy wyłącznie firmy (JDG i spółki) z nieruchomością pod zastaw.
Ile wynoszą odsetki od zaległości podatkowych w 2026 roku?
Od 5 marca 2026 r. stawka podstawowa wynosi 10,50% rocznie, obniżona 5,25%, a podwyższona 15,75% (obwieszczenie Ministra Finansów i Gospodarki, M.P. 2026 poz. 269; stan na 23.10.2026). Rada Polityki Pieniężnej na posiedzeniu 6–7 października 2026 r. nie zmieniła stóp procentowych NBP, więc stawki obowiązują nadal.
Stawka podstawowa to 200% stopy kredytu lombardowego NBP powiększone o 2 punkty procentowe, nie mniej niż 8% (art. 56 § 1 Ordynacji podatkowej). Obniżona to 50%, a podwyższona 150% stawki podstawowej (art. 56a i 56b). Każda decyzja RPP o stopie lombardowej zmienia więc koszt zaległości — jeśli stawka zmieniła się w okresie zwłoki, odsetki liczysz osobno dla każdego okresu.
Jak policzyć odsetki od zaległości podatkowej na przykładzie?
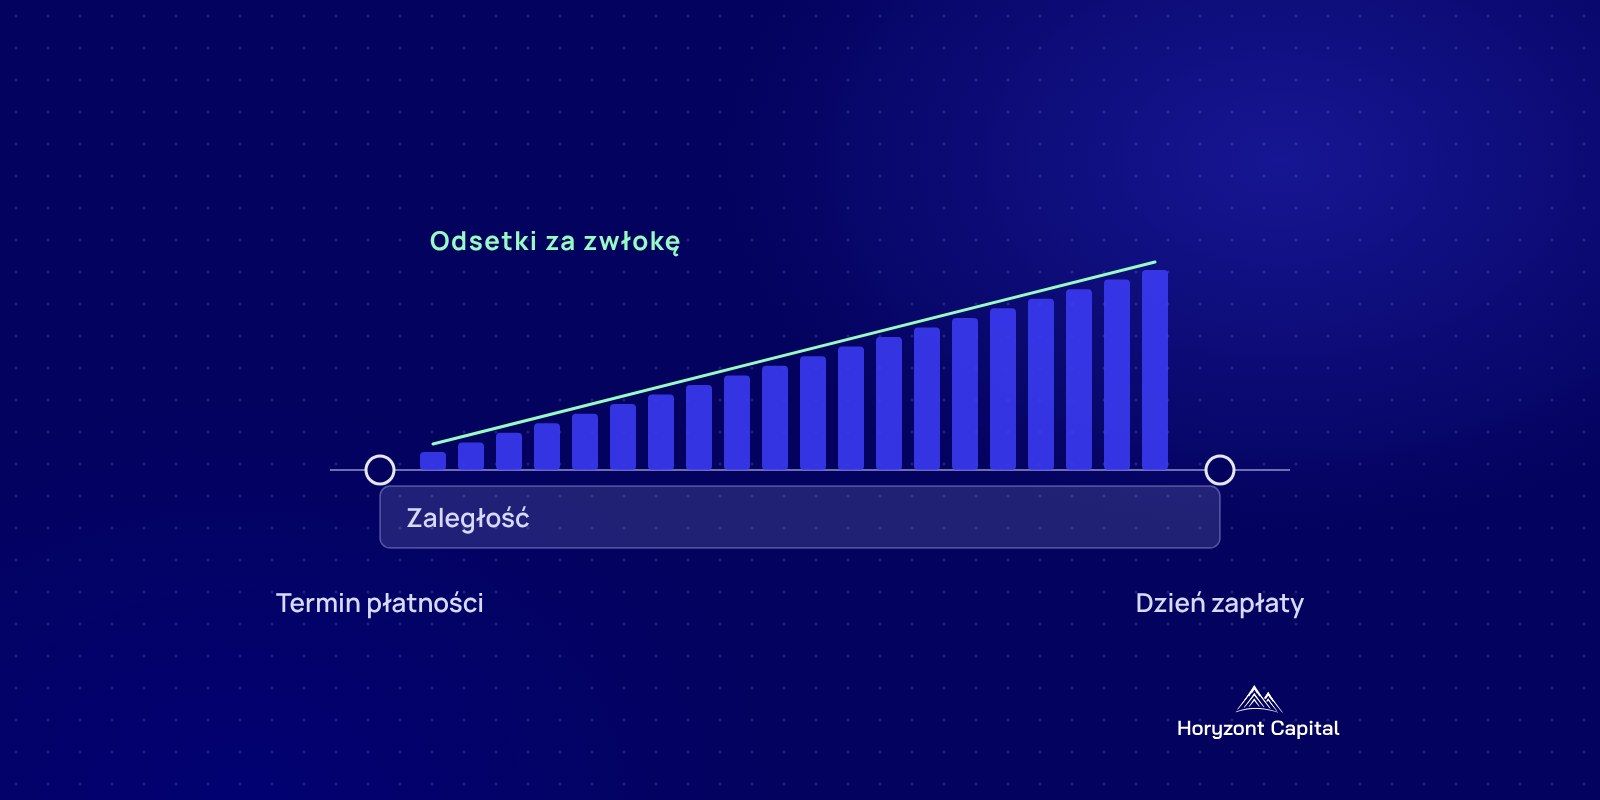
Weźmy firmę, która nie zapłaciła 40 000 zł VAT za marzec 2026 r. i reguluje zaległość 23 października 2026 r.: zwłoka trwa 179 dni, a odsetki wynoszą 2 060 zł, czyli ok. 11,51 zł za każdy dzień.
- Termin płatności — VAT za marzec płaci się do 25 kwietnia. W 2026 r. to sobota, więc termin przesuwa się na najbliższy dzień roboczy, poniedziałek 27 kwietnia (art. 12 § 5 Ordynacji podatkowej).
- Dni zwłoki — liczysz od dnia następującego po terminie płatności do dnia zapłaty włącznie (art. 53 Ordynacji podatkowej): od 28 kwietnia do 23 października to 179 dni.
- Wzór — 40 000 zł × 179 × 10,50% ÷ 365 = 2 059,73 zł. Rok ma zawsze 365 dni, także przestępny.
- Zaokrąglenie — odsetki zaokrągla się do pełnych złotych: końcówkę poniżej 50 groszy się pomija, od 50 groszy podwyższa (art. 63 § 1). Wynik: 2 060 zł.
- Próg — odsetek od zaległości podatkowej nie płaci się, jeśli nie przekraczają 8,70 zł. Przy 40 000 zł próg przekracza już pierwszy dzień zwłoki.
Odsetki firma oblicza i wpłaca sama, bez wezwania urzędu (art. 53 Ordynacji podatkowej). Ten sam rachunek dla własnej kwoty i dat — także gdy stawka zmieniała się w trakcie — wykonasz w kalkulatorze odsetek za zwłokę ZUS i US.
Co się stanie, jeśli zapłacisz podatek bez odsetek?
Urząd nie zaliczy całej wpłaty na podatek: dzieli ją proporcjonalnie między zaległość i odsetki według ich stosunku w dniu wpłaty, więc część zaległości zostaje i nadal rosną od niej odsetki (art. 55 § 2 Ordynacji podatkowej).
W naszym przykładzie firma 23 października przelewa samo 40 000 zł. Przy zaległości 40 000 zł i odsetkach 2 060 zł urząd zaliczy ok. 38 041 zł na podatek i ok. 1 959 zł na odsetki. Na koncie firmy zostaje ok. 1 959 zł zaległości podatkowej, od której odsetki liczą się dalej, oraz ok. 101 zł niezapłaconych odsetek.
Dlatego przelew na zaległość warto od razu powiększyć o odsetki policzone na dzień zapłaty. Jeśli przelew wyjdzie dzień później, dolicz odsetki za ten dzień.
Kiedy odsetki są niższe, a kiedy wyższe od stawki podstawowej?
Niższe — 5,25% — płaci firma, która sama poprawi deklarację w ciągu 6 miesięcy od terminu jej złożenia i w ciągu 7 dni od korekty zapłaci zaległość; wyższe — 15,75% — grożą w szczególnych przypadkach zaległości w VAT i akcyzie (art. 56a i 56b Ordynacji podatkowej).
- Stawka obniżona dotyczy zaległości, która wynika z zaniżenia podatku w deklaracji i wychodzi na jaw dzięki korekcie złożonej przez samą firmę. Gdyby w naszym przykładzie 40 000 zł wynikało z błędu w deklaracji za marzec, a korekta i zapłata zmieściły się w terminach, odsetki wyniosłyby 1 030 zł zamiast 2 060 zł. Stawka obniżona nie pomoże firmie, która złożyła prawidłową deklarację, a po prostu nie zapłaciła podatku.
- Stawka podwyższona w tym samym przykładzie dałaby 3 090 zł. Ryzyko jej zastosowania jest jeszcze jednym powodem, by błąd w VAT poprawić korektą samodzielnie.
- Składki ZUS — od nich zawsze obowiązuje stawka podstawowa, bez obniżonej (art. 23 ustawy o systemie ubezpieczeń społecznych), a próg nienaliczania odsetek jest inny: 48,06 zł w 2026 r.
Co zrobić, gdy firma nie płaci podatku w terminie?
Najtańsze jest zapłacenie zaległości z odsetkami od razu albo — przy błędzie w deklaracji — korekta i zapłata w 7 dni; jeśli gotówki brakuje, wniosek o raty składa się przed egzekucją, a nie po niej. Porównanie dla zaległości 40 000 zł z przykładu (stan na 23.10.2026):
| Sytuacja firmy | Co robisz | Koszt w przykładzie | Ryzyko |
|---|---|---|---|
| Jest gotówka | płacisz zaległość z odsetkami na dzień zapłaty | 2 060 zł odsetek | brak — sprawa zamknięta |
| Błąd w deklaracji, jest gotówka | korekta w ciągu 6 miesięcy od terminu deklaracji + zapłata w 7 dni | 1 030 zł (stawka obniżona) | spóźnienie z zapłatą przywraca stawkę podstawową |
| Brak gotówki na całość | wniosek o rozłożenie na raty lub odroczenie terminu (art. 67a) | opłata prolongacyjna ustalana w decyzji | decyzja uznaniowa — urząd może odmówić |
| Brak działania | czekasz na upomnienie | 11,51 zł odsetek dziennie + koszty egzekucji | zajęcie rachunku, hipoteka przymusowa, brak zaświadczenia o niezaleganiu |
| Brak gotówki, jest nieruchomość | pożyczka na spłatę zaległości | oprocentowanie od 14% rocznie i prowizja od 12% | koszt wyższy niż raty w urzędzie |
Jak wygląda wniosek o raty w urzędzie skarbowym i w ZUS, opisujemy w przewodniku po zaległościach w ZUS i US oraz w artykule o układzie ratalnym w ZUS. We wniosku pokaż, skąd wzięła się zaległość i z czego firma będzie płacić raty obok bieżących podatków.
Jak często zaległość podatkowa kończy się hipoteką przymusową — dane Horyzont Capital?
W księgach wieczystych, które Horyzont Capital analizował przy wnioskach o finansowanie, 55 ma aktywną hipotekę przymusową Skarbu Państwa — najczęściej na wniosek naczelnika urzędu skarbowego — a połowa takich wpisów zabezpiecza mniej niż 10 tys. zł (dane własne HC, stan na 23.10.2026).
Trzy obserwacje z tych ksiąg:
- Małe kwoty, duże skutki — mediana kwoty wpisu to ok. 9 tys. zł, ale wpis blokuje sprzedaż, refinansowanie i kredyt na nieruchomości wartej zwykle wielokrotnie więcej.
- Zaległości się powtarzają — w ok. 40% tych ksiąg (22 z 55) urząd wpisał więcej niż jedną hipotekę przymusową, czyli zaległość wracała.
- US rzadko jest sam — w co trzeciej z tych ksiąg (19 z 55) jest też hipoteka przymusowa ZUS.
Skąd bierze się taki wpis i jak go wykreślić po spłacie, wyjaśnia artykuł o hipotece przymusowej ZUS i US.
Czy pożyczka na spłatę zaległości podatkowej się opłaca?
Pożyczka jest droższa niż odsetki za zwłokę i opłata prolongacyjna, więc opłaca się tylko wtedy, gdy zaległość blokuje firmie coś cenniejszego: rachunek zajęty w egzekucji, sprzedaż nieruchomości z hipoteką przymusową, przetarg wymagający zaświadczenia o niezaleganiu albo kredyt w banku. Jeśli urząd zgodzi się na raty, a firma udźwignie je razem z bieżącymi podatkami, raty wychodzą taniej.
W Horyzont Capital zaległości w urzędzie skarbowym i ZUS nie wykluczają wniosku — nie wymagamy zaświadczeń o niezaleganiu, akceptujemy hipotekę przymusową i każde miejsce w księdze wieczystej, a liczy się wolna wartość nieruchomości. Finansujemy firmy — JDG od 3. miesiąca działalności i spółki — kwotą od 100 tys. do 10 mln zł, do 60% wartości nieruchomości, na okres od 3 do 72 miesięcy; oprocentowanie od 14% rocznie, prowizja od 12%. Warunki opisują strony pożyczki dla zadłużonych firm i pożyczka na spłatę zaległości w ZUS i US.
Masz firmę (JDG lub spółkę) z zaległością podatkową i nieruchomość z księgą wieczystą? Złóż wniosek — zajmie 2 minuty, a wstępną decyzję otrzymasz w 2 godziny. Nie finansujemy osób prywatnych ani firm bez nieruchomości pod zastaw.
Źródła
- Obwieszczenie Ministra Finansów i Gospodarki z 6 marca 2026 r. w sprawie stawki odsetek za zwłokę od zaległości podatkowych (M.P. 2026 poz. 269) (isap.sejm.gov.pl, źródło rządowe)
- Ordynacja podatkowa — tekst jednolity, Dz.U. 2026 poz. 622 (api.sejm.gov.pl, źródło rządowe) — art. 12 § 5, 53, 55 § 2, 56, 56a, 56b, 63 § 1, 67a
- KRUS — Stawka odsetek za zwłokę od 5 marca 2026 r. (gov.pl, źródło rządowe)