Pieniądze z rachunku VAT uwolnisz na dwa sposoby. Możesz wydać je na płatności, na które pozwalają przepisy, czyli VAT, podatki dochodowe i składki ZUS, albo złożyć wniosek do naczelnika urzędu skarbowego, który ma na odpowiedź 60 dni. Szybszej drogi nie ma, więc firma rozliczana w mechanizmie podzielonej płatności musi planować gotówkę co najmniej dwa miesiące naprzód.
Od 1 stycznia 2027 r. ten problem obejmie więcej firm niż dziś. Piszę o nim jako o koszcie gotówki, nie o technice księgowej. Jak finansować lukę, gdy klienci płacą późno, opisuje przewodnik po zatorach płatniczych. Stan prawny na 02.11.2026, źródła na końcu.
Co się zmienia od 1 stycznia 2027 r.
Zmiany są dwie i obie wchodzą tego samego dnia.
Pierwsza dotyczy samego przelewu. Płacąc w split payment za fakturę wystawioną w KSeF, w komunikacie przelewu podajesz numer KSeF tej faktury zamiast jej zwykłego numeru, a przy jednym przelewie za wiele faktur identyfikator zbiorczy z KSeF (art. 108a ust. 3 i 3c ustawy o VAT w brzmieniu z ustawy z 16 czerwca 2023 r.). Przepis stosuje się do płatności od 1 stycznia 2027 r.
Druga jest ważniejsza dla gotówki. Ustawa z 4 września 2026 r. rozszerza odpowiedzialność solidarną nabywcy za VAT dostawcy na usługi z nowego załącznika nr 16. Są tam między innymi oprogramowanie, hosting, księgowość, doradztwo w zarządzaniu, reklama, badania rynku, usługi związane z zatrudnieniem i obsługa biura. Faktury poniżej 15 000 zł brutto są wyłączone, chyba że usługi od jednego dostawcy przekroczą w miesiącu 50 000 zł netto. Nabywca, który zapłaci w mechanizmie podzielonej płatności, tej odpowiedzialności nie ponosi (art. 105a ust. 3 pkt 6).
Kogo to dotyczy
Dziś split payment jest obowiązkowy przy fakturze powyżej 15 000 zł brutto, jeśli obejmuje towar albo usługę z załącznika nr 15, a obie strony są czynnymi podatnikami VAT. Najmocniej odczuwa to budownictwo. W naszym portfelu mniej więcej co ósma firma, której pożyczaliśmy od 2024 r., działa w budowlance.
Od stycznia dołączą firmy usługowe. Spodziewam się, że ostrożni nabywcy księgowości, oprogramowania czy reklamy zaczną płacić w split payment dobrowolnie, bo to najprostsza ochrona przed cudzym długiem w VAT. Dla dostawcy oznacza to, że część pieniędzy, która dotąd wpływała na rachunek firmowy, zacznie wpływać na rachunek VAT.
Co split payment robi z gotówką firmy
Kwota netto trafia na zwykły rachunek, a VAT z faktury na rachunek VAT. Firma, która sprzedaje usługi za 1 mln zł netto miesięcznie i dostaje całość w split payment, ma na rachunku VAT 230 tys. zł miesięcznie.
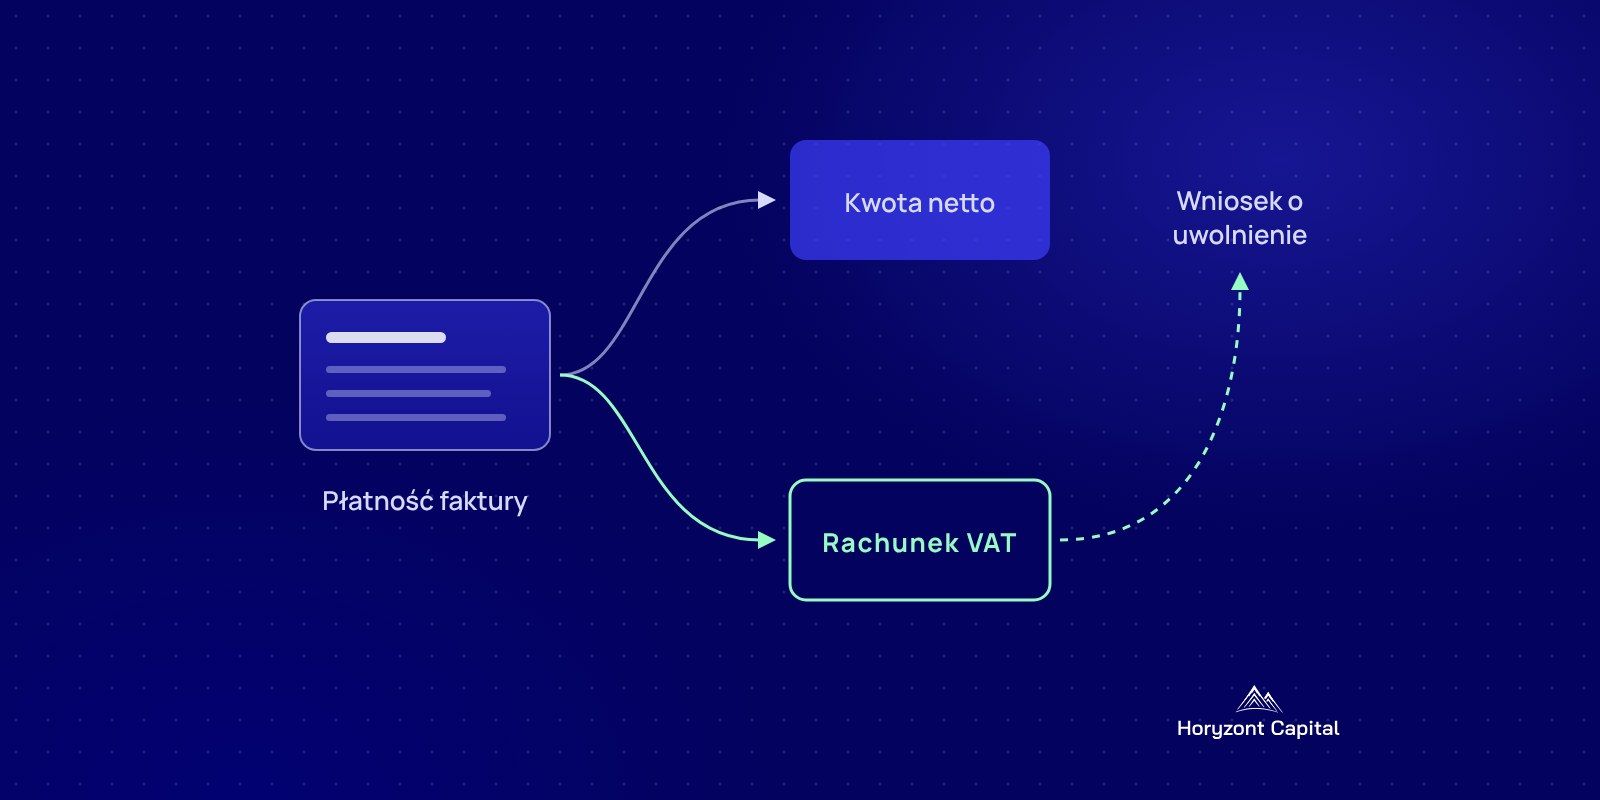
Z tych pieniędzy zapłaci VAT swoim dostawcom, VAT do urzędu, zaliczki na PIT albo CIT i składki ZUS. Nadwyżka rośnie, gdy firma płaci dostawcom zwykłym przelewem, bo wtedy VAT od zakupów wychodzi ze zwykłego rachunku. Na papierze firma ma pieniądze. Na pensje, czynsz i ratę kredytu ich nie ma.
Przy płynności liczy się także to, czy kontrahent w ogóle może zapłacić. Firma spłacająca u nas pożyczkę spóźniła się z ratą, bo wypadła z wykazu podatników VAT, a jej klienci wstrzymali przelewy do czasu, aż wróciła na listę. Tego ryzyka nie widać w żadnym rachunku, dopóki pieniądze nie przestaną wpływać.
Jak uwolnić pieniądze z rachunku VAT
Najtańsza droga to płacić z rachunku VAT wszystko, co przepisy pozwalają. Oprócz VAT są to PIT i CIT z zaliczkami, akcyza, cło i składki ZUS oraz KRUS, razem z odsetkami od nich. Firma, która płaci składki i zaliczki ze zwykłego rachunku, sama zamraża sobie gotówkę.
Druga droga to wniosek do naczelnika urzędu skarbowego o przekazanie środków na rachunek rozliczeniowy. Urząd ma na to 60 dni. Może odmówić do wysokości zaległości podatkowych z odsetkami albo gdy uzna, że firma nie zapłaci podatków. Złożenie wniosku nie blokuje rachunku VAT w tym czasie.
Trzecia dotyczy zwrotu VAT. Zwrot na rachunek VAT przychodzi w 25 dni zamiast standardowych 60, ale trafia tam, skąd znowu trzeba go uwalniać. Ile pieniędzy zamraża obrót Twojej firmy, policzysz w kalkulatorze luki płynności.
Nasze stanowisko
Nie polecamy brać finansowania tylko po to, żeby przeczekać 60 dni na postanowienie urzędu, jeśli rachunek VAT pokryje najbliższe składki i zaliczki. Taniej jest przenieść te płatności na rachunek VAT i złożyć wniosek od razu.
Finansowanie ma sens, gdy nadwyżka na rachunku VAT jest stała, bo dostawcy firmy nie stosują split payment albo firma czeka na zwrot VAT, a pensje i czynsz trzeba zapłacić dziś. Wtedy pożyczka pod zastaw nieruchomości, opisana na stronie finansowanie faktur pożyczką, wypełnia lukę do czasu decyzji urzędu. Dotyczy to firm, które mają nieruchomość z księgą wieczystą.
Przed 1 stycznia sprawdź w programie do faktur i w bankowości firmowej, czy przelew w split payment pobierze numer KSeF z faktury sam. Jeśli trzeba go przepisywać ręcznie, przy kilkudziesięciu fakturach miesięcznie pomyłki są kwestią czasu, a każda oznacza wyjaśnianie z kontrahentem, za co właściwie zapłacił.
Źródła
- Mechanizm podzielonej płatności (MPP) (podatki.gov.pl, aktualizacja 13.10.2026)
- Ustawa z 4 września 2026 r. o zmianie ustawy o podatku od towarów i usług oraz ustawy o zasadach ewidencji i identyfikacji podatników i płatników, Dz.U. 2026 poz. 1270 (api.sejm.gov.pl), art. 1 pkt 22, załącznik nr 2, art. 9
- Ustawa z 16 czerwca 2023 r. o zmianie ustawy o podatku od towarów i usług oraz niektórych innych ustaw, Dz.U. 2023 poz. 1598 (api.sejm.gov.pl), art. 1 pkt 27, art. 17
- Obwieszczenie w sprawie tekstu jednolitego ustawy o VAT, Dz.U. 2026 poz. 1263 (api.sejm.gov.pl), termin 1 stycznia 2027 r. z art. 17 ustawy z 2023 r.
- Dane własne: umowy pożyczek z lat 2024–2026, branża pożyczkobiorcy według PKD, stan na 02.11.2026