ZUS nie umarza składek dlatego, że firmie jest ciężko. Ustawa pozwala umorzyć zaległość, gdy jest całkowicie nieściągalna, a wyjątek od tej zasady dotyczy tylko składek, które przedsiębiorca płaci za siebie, i to w trzech wąskich sytuacjach osobistych. Firma, która ma nieruchomość, prawie zawsze dostanie raty albo hipotekę przymusową, a nie umorzenie.
Piszę o długach firm wobec ZUS, nie o ulgach dla osób prywatnych. Odsetki, raty i egzekucję przy zaległościach omawia przewodnik zaległości w ZUS i US, a jednorazową spłatę dla firmy, która ma nieruchomość z księgą wieczystą, opisuje strona pożyczki na spłatę zaległości w ZUS i US. Stan prawny na 06.11.2026, źródła na końcu.
Skąd przekonanie, że ZUS umorzy
Mit ma prawdziwe źródło. Art. 28 ust. 1 ustawy o systemie ubezpieczeń społecznych mówi wprost, że należności z tytułu składek mogą być umarzane w całości lub w części. ZUS ma doradców do spraw ulg i umorzeń i wzór wniosku. Słowo „umorzenie” pada też w restrukturyzacji, gdzie układ z wierzycielami potrafi zmniejszyć długi.
Z tego łatwo złożyć plan: składki poczekają, ZUS widzi kłopoty, więc część zaległości daruje. W rozmowach z klientami słyszymy wersję tego planu. Właściciel firmy, który wystawił dom na sprzedaż, zapowiadał, że zaległości w ZUS nie będzie spłacał z pożyczki. Przy sprzedaży domu z hipoteką ZUS w księdze rozwiązuje się zwykle tak, że kupujący żąda spłaty długu z ceny.
Co mówi ustawa o umorzeniu składek
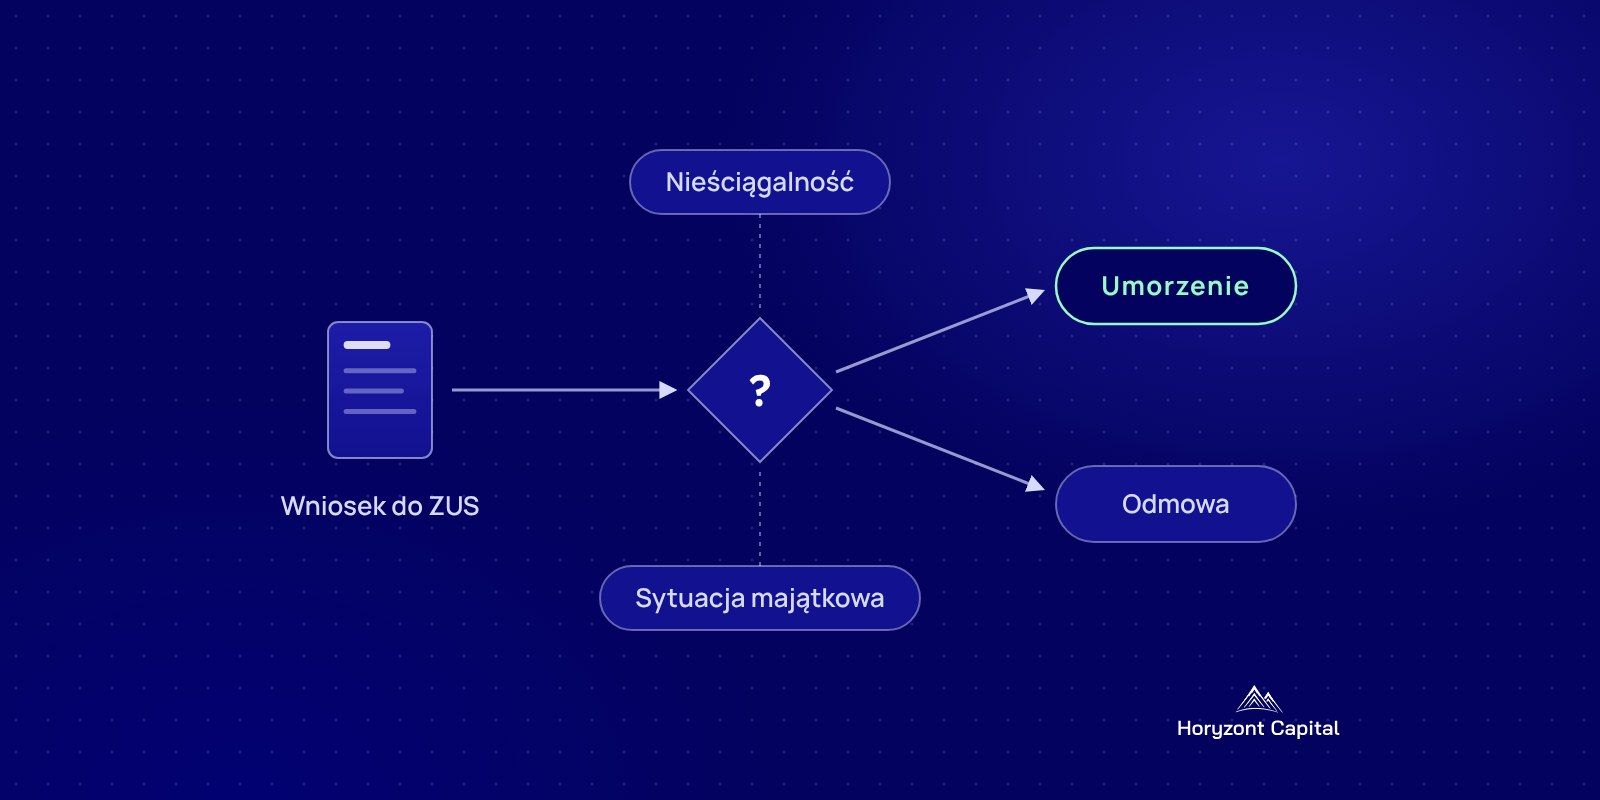
Zasada jest jedna. Składki można umorzyć tylko przy ich całkowitej nieściągalności (art. 28 ust. 2). Ustawa wylicza, kiedy ona zachodzi (art. 28 ust. 3):
- dłużnik zmarł i nie zostawił majątku ani następców,
- sąd oddalił wniosek o upadłość albo umorzył postępowanie, bo majątku nie starcza nawet na jego koszty,
- firma zakończyła działalność i nie ma majątku, z którego można egzekwować, ani osób, na które da się przenieść odpowiedzialność,
- likwidacja albo umorzona upadłość skończyły się bez zaspokojenia ZUS,
- naczelnik urzędu skarbowego lub komornik stwierdził brak majątku,
- egzekucja nie da więcej niż jej koszty albo zaległość nie przekracza kosztów upomnienia.
Każdy z tych punktów opisuje firmę, od której nie da się już nic ściągnąć. Działająca firma z rachunkiem, wierzytelnościami i nieruchomością do żadnego nie pasuje.
Wyjątek jest w art. 28 ust. 3a. Składki na ubezpieczenia społeczne osoby, która jest równocześnie ubezpieczonym i płatnikiem, ZUS może umorzyć mimo braku całkowitej nieściągalności. Chodzi o przedsiębiorcę, który płaci składki za siebie. Rozporządzenie z 31 lipca 2003 r. wymaga, żeby wykazał, że ze względu na stan majątkowy i sytuację rodzinną nie jest w stanie zapłacić, bo:
- zapłata pozbawiłaby jego i rodzinę możliwości zaspokojenia niezbędnych potrzeb życiowych,
- klęska żywiołowa albo inne nadzwyczajne zdarzenie zniszczyło majątek tak, że nie da się prowadzić działalności,
- przewlekła choroba jego albo członka rodziny, którym się opiekuje, uniemożliwia zarobienie na składki.
Kłopoty z płynnością, zator u odbiorcy czy utracony kontrakt nie są na tej liście. ZUS może je uwzględnić przy rozkładaniu na raty albo odroczeniu terminu (art. 29), nie przy umorzeniu.
Dwie rzeczy umykają najczęściej. Składek pobranych z wynagrodzeń pracowników, czyli części finansowanej przez ubezpieczonych, którzy nie są płatnikami, ZUS w tym trybie nie umorzy (art. 30). Spółka z o.o. jest płatnikiem, ale nie ubezpieczonym, więc wyjątek z ust. 3a jej nie dotyczy. Gdy umorzenie zapada, obejmuje też odsetki za zwłokę i koszty upomnienia (art. 28 ust. 4).
Hipoteka w księdze przekreśla nieściągalność
Ustawa daje ZUS hipotekę przymusową na wszystkich nieruchomościach dłużnika (art. 26 ust. 3). Z naszych danych wynika, jak często z tego korzysta. Aktywną hipotekę przymusową ZUS ma mniej więcej co dziewiąta księga wieczysta, którą sprawdzaliśmy przy wnioskach o finansowanie. Mediana pojedynczego wpisu to ok. 16 tys. zł, a trzy na cztery wpisy nie przekraczają 50 tys. zł. Prawie połowa takich ksiąg ma więcej niż jeden wpis ZUS.
To nie są wielkie długi. To kolejne miesiące składek, które ZUS zabezpieczał po drodze. Każdy taki wpis mówi organowi, że dłużnik ma z czego zapłacić, więc o całkowitej nieściągalności nie ma mowy. Wpis zostaje w dziale IV, dopóki ktoś nie spłaci długu i nie złoży wniosku o wykreślenie. Jak to zrobić, opisuje artykuł o hipotece przymusowej ZUS i US. Nie pomaga też czekanie na upływ terminu, bo składki zabezpieczone hipoteką ZUS może egzekwować z nieruchomości także po przedawnieniu (więcej w tekście o przedawnieniu długów firmy).
Kiedy mit jest prawdą
Umorzenie zdarza się naprawdę, tylko w innych sytuacjach niż ta, którą zakłada mit. Dotyczy przedsiębiorcy, który zamknął działalność i nie ma majątku. Dotyczy upadłości, w której nie było z czego zaspokoić wierzycieli. Dotyczy jednoosobowej firmy, której właściciel ciężko choruje albo opiekuje się chorym w rodzinie i ledwie starcza mu na życie. Drobne kwoty po wyrejestrowaniu płatnika ustawa umarza nawet z mocy prawa, bez decyzji (art. 28 ust. 5a).
W każdym z tych przypadków to dłużnik musi pokazać dokumentami, że nie zapłaci. Decyzja należy do ZUS i ma charakter uznaniowy.
Werdykt
Nie polecamy firmie, która ma nieruchomość, planu opartego na umorzeniu składek. Przesłanki ustawowe zakładają brak majątku, a w tym czasie rosną odsetki za zwłokę i przybywa wpisów w księdze. Dla działającej firmy realne są dwie drogi: wniosek RSR o rozłożenie zaległości na raty, złożony zanim ruszy egzekucja, albo jednorazowa spłata z finansowania pod nieruchomość, gdy ZUS rat nie da.
Jeśli myślisz o wniosku o umorzenie, zacznij od uczciwej odpowiedzi na jedno pytanie: czy ZUS mógłby cokolwiek od ciebie wyegzekwować. Jeżeli w księdze wieczystej twojej nieruchomości jest choć jeden wpis ZUS, odpowiedź już tam stoi.
Źródła
- Ustawa o systemie ubezpieczeń społecznych, tekst jednolity, Dz.U. 2026 poz. 199 (eli.gov.pl, tekst ujednolicony z 16.10.2026), art. 26, 28, 29, 30
- Rozporządzenie Ministra Gospodarki, Pracy i Polityki Społecznej z 31 lipca 2003 r. w sprawie szczegółowych zasad umarzania należności z tytułu składek na ubezpieczenia społeczne, Dz.U. 2003 nr 141 poz. 1365 (eli.gov.pl), § 3
- Dane własne: aktywne hipoteki przymusowe ZUS w księgach wieczystych sprawdzanych przy wnioskach o finansowanie, stan na 06.11.2026