Z tego artykułu dowiesz się
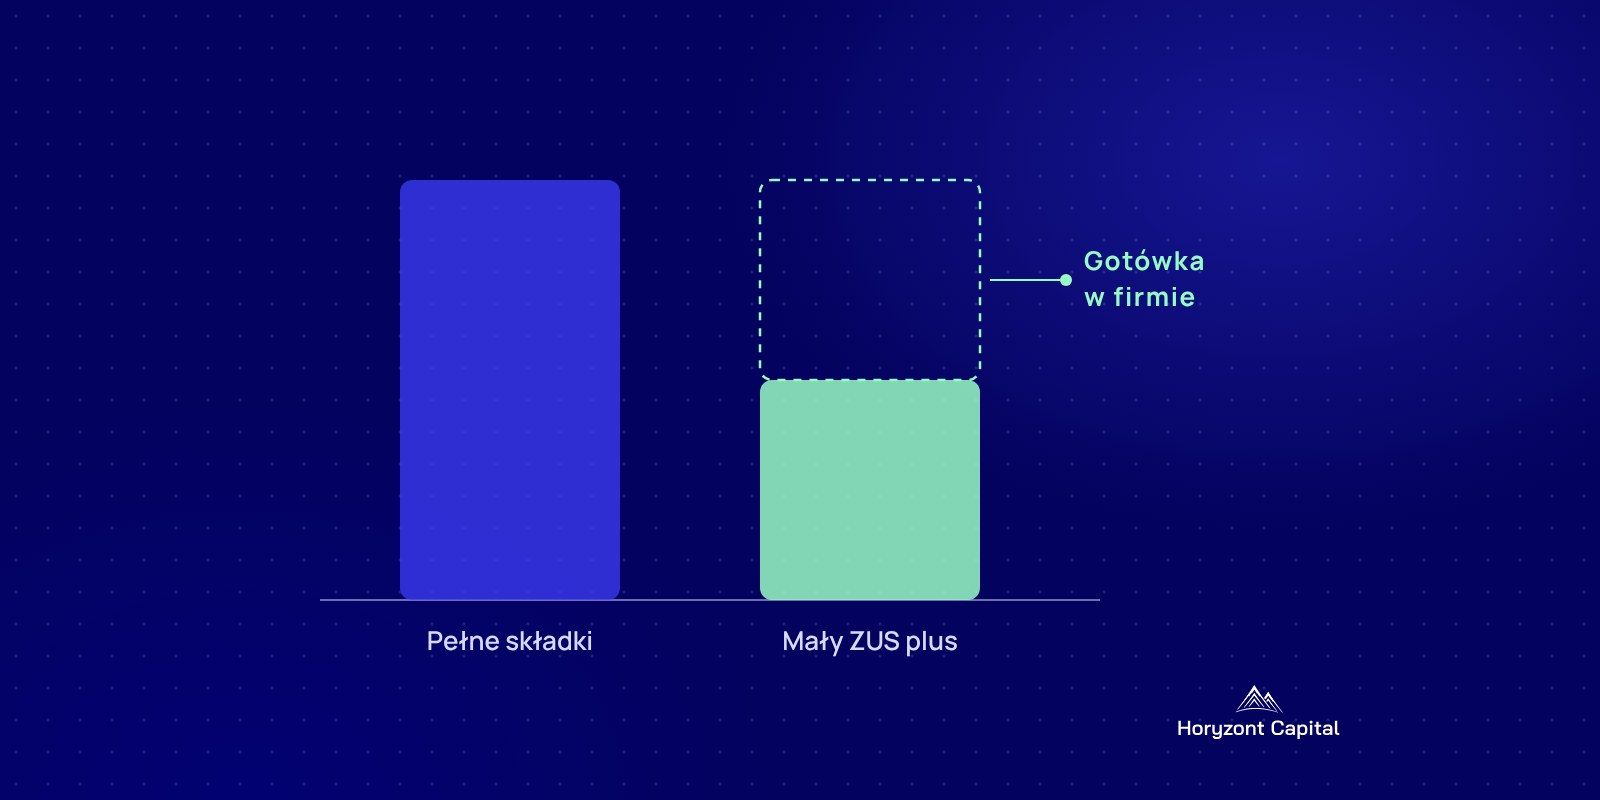
Mały ZUS plus to dziś najtańszy kapitał, jaki ma mała jednoosobowa firma: pieniądze, których nie oddaje w składkach. Przy najniższej podstawie ulga zostawia w firmie prawie 1,5 tys. zł miesięcznie w porównaniu z pełnym ZUS. Od 1 stycznia 2026 r. liczy się ją na nowo, więc z ulgi mogą znowu skorzystać także ci, którzy wcześniej wyczerpali limit.
Ulga nie rozwiąże jednak problemu składek, które już zalegają. Odsetki, układ ratalny i sposoby spłaty opisujemy w tekście o zaległościach w ZUS i US. Tu patrzę na mały ZUS plus jak na decyzję finansową: ile gotówki daje, na jak długo i co z tego wynika, gdy firma szuka finansowania.
Co się zmieniło od stycznia 2026
Stan na 16.11.2026, według komunikatu ZUS i art. 18c ustawy o systemie ubezpieczeń społecznych. Z ulgi można korzystać przez 36 miesięcy w każdym 60-miesięcznym okresie. Miesiące liczy się kalendarzowo: wystarczy jeden dzień ulgi albo działalności w danym miesiącu, żeby zaliczyć go w całości. Niewykorzystane miesiące przepadają i nie przechodzą na kolejny okres.
Najważniejsza zmiana jest prostsza, niż brzmi. Nie ma znaczenia, czy przedsiębiorca korzystał z ulgi przed 2026 r. Licznik ruszył od zera dla wszystkich, którzy spełniają warunki.
Kogo to dotyczy
Ulga jest dla osób prowadzących działalność, których przychód w poprzednim roku nie przekroczył 120 tys. zł. Kto działał krócej niż rok, liczy limit proporcjonalnie. Działalność w poprzednim roku musiała trwać co najmniej 60 dni.
Z ulgi nie skorzystają osoby, które dopiero zakładają firmę. Nie skorzysta też ten, kto rozlicza się kartą podatkową i jednocześnie jest zwolniony z VAT, ani ten, kto pracuje na rzecz byłego pracodawcy w zakresie dawnego etatu.
To nie jest margines rynku. Ponad dwie trzecie naszych umów pożyczek z lat 2025–2026 podpisały jednoosobowe działalności, a mediana kwoty w tej grupie to ok. 200 tys. zł. Część z nich działa w skali, w której składki są jednym z największych stałych kosztów.
Ile gotówki zostaje w firmie
Podstawa składek przy małym ZUS plus zależy od dochodu z poprzedniego roku. W 2026 r. mieści się między 1 441,80 zł (30% minimalnego wynagrodzenia, które wynosi 4 806 zł) a 5 652 zł (60% prognozowanego przeciętnego wynagrodzenia).
| Wariant w 2026 r. | Podstawa | Składki społeczne miesięcznie |
|---|---|---|
| Pełny ZUS, z chorobową i Funduszem Pracy | 5 652,00 zł | 1 926,76 zł |
| Mały ZUS plus, najniższa podstawa, z chorobową | 1 441,80 zł | 456,18 zł |
Kwoty z komunikatu ZUS, przy stopie wypadkowej 1,67%. Różnica to ok. 1 470 zł miesięcznie, czyli ok. 17,6 tys. zł w roku. Im wyższy dochód, tym wyższa podstawa i mniejsza oszczędność.
Dla firmy z przychodem do 120 tys. zł rocznie to może być nawet jedna siódma przychodu. Tyle zostaje na koncie bez rozmowy z bankiem i bez umowy. Druga strona jest równie konkretna: niższe składki to niższa przyszła emerytura i niższy zasiłek chorobowy.
Co to zmienia przy finansowaniu
Bank liczy zdolność z dochodu. Niższe składki go nie obniżają, raczej trochę poprawiają wynik. Problem leży gdzie indziej: firma, która mieści się w limicie ulgi, rzadko ma dochód wystarczający na ratę kredytu inwestycyjnego.
Pożyczka pod zastaw nieruchomości nie opiera się na tym dochodzie. Liczy się wartość nieruchomości, którą firma może obciążyć hipoteką, także należącej do bliskiej osoby za jej zgodą, oraz realne źródło spłaty. Nie prosimy o zaświadczenie z ZUS.
Nie polecamy jednak takiej pożyczki firmie, która korzysta z małego ZUS plus, jeśli rata ma pochodzić wyłącznie z bieżących wpływów z działalności. Przy przychodzie rzędu 10 tys. zł miesięcznie rata od kilkuset tysięcy złotych może pochłonąć większość tego, co firma zarabia, razem z oszczędnością na składkach. Ma to sens, gdy spłata przyjdzie z innego miejsca: ze sprzedaży nieruchomości, z zapłaty za kontrakt albo z kredytu, który bank da po uporządkowaniu sytuacji. Wtedy w ofercie pożyczki dla zadłużonych firm albo pożyczki na spłatę ZUS i US liczba miesięcy do tej zapłaty waży więcej niż wysokość składek.
Kto chce wejść w ulgę albo wrócić do niej od stycznia 2027 r., powinien w grudniu policzyć przychód za cały 2026 r. i sprawdzić, w którym miesiącu 60-miesięcznego okresu jest. W 2026 r. ZUS przyjmował zgłoszenia z kodem ulgi do początku lutego, bo 31 stycznia wypadł w sobotę. Przy przychodzie tuż pod limitem o składkach na cały kolejny rok decydują ostatnie faktury grudnia.