Z tego artykułu dowiesz się
Notę odsetkową wystawiasz, gdy kontrahent zapłacił fakturę po terminie albo nadal zalega, a chcesz naliczyć mu odsetki za opóźnienie. Między firmami od 1 lipca do 31 grudnia 2026 r. to 13,75% rocznie za każdy dzień zwłoki, a obok odsetek należy się rekompensata 40, 70 albo 100 euro (stan na 05.11.2026).
Nota to jeden z kroków przy zatorach płatniczych w firmie. Gdy faktura wciąż nie jest zapłacona, zwykle idzie razem z wezwaniem do zapłaty albo tuż po nim. Poniżej siedem rzeczy, które trzeba sprawdzić, zanim nota wyjdzie z firmy.
Lista kontrolna przed wysłaniem noty
1. Faktura jest po terminie, a dłużnik jest firmą
Odsetki handlowe należą się w transakcji handlowej, czyli między przedsiębiorcami albo gdy płaci podmiot publiczny. Biegną bez wezwania, od dnia po terminie z faktury do dnia zapłaty (art. 7 ust. 1 ustawy o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych). Dlaczego to ważne: od tej daty zależy cała nota. Przykład: faktura płatna 10 marca, przelew 24 marca. Liczysz 14 dni, od 11 do 24 marca.
2. Stawka z właściwego półrocza
Stawka handlowa to stopa referencyjna NBP plus 10 punktów procentowych. Ustala się ją na 1 stycznia i na 1 lipca, a zmiana stóp przez RPP w trakcie półrocza jej nie rusza (art. 4 pkt 3 i art. 11b ustawy). Od 1 lipca do 31 grudnia 2026 r. wynosi 13,75%, a gdy dłużnikiem jest publiczny podmiot leczniczy, 11,75% (M.P. 2026 poz. 642). Spóźnienie z przełomu czerwca i lipca liczysz w dwóch okresach, każdy według swojej stawki.
3. Odsetki policzone co do grosza
Wzór jest prosty: kwota niezapłacona w terminie × stawka × liczba dni ÷ 365. Faktura na 20 000 zł zapłacona 10 dni po terminie daje 20 000 × 13,75% × 10 ÷ 365 = 75,34 zł.
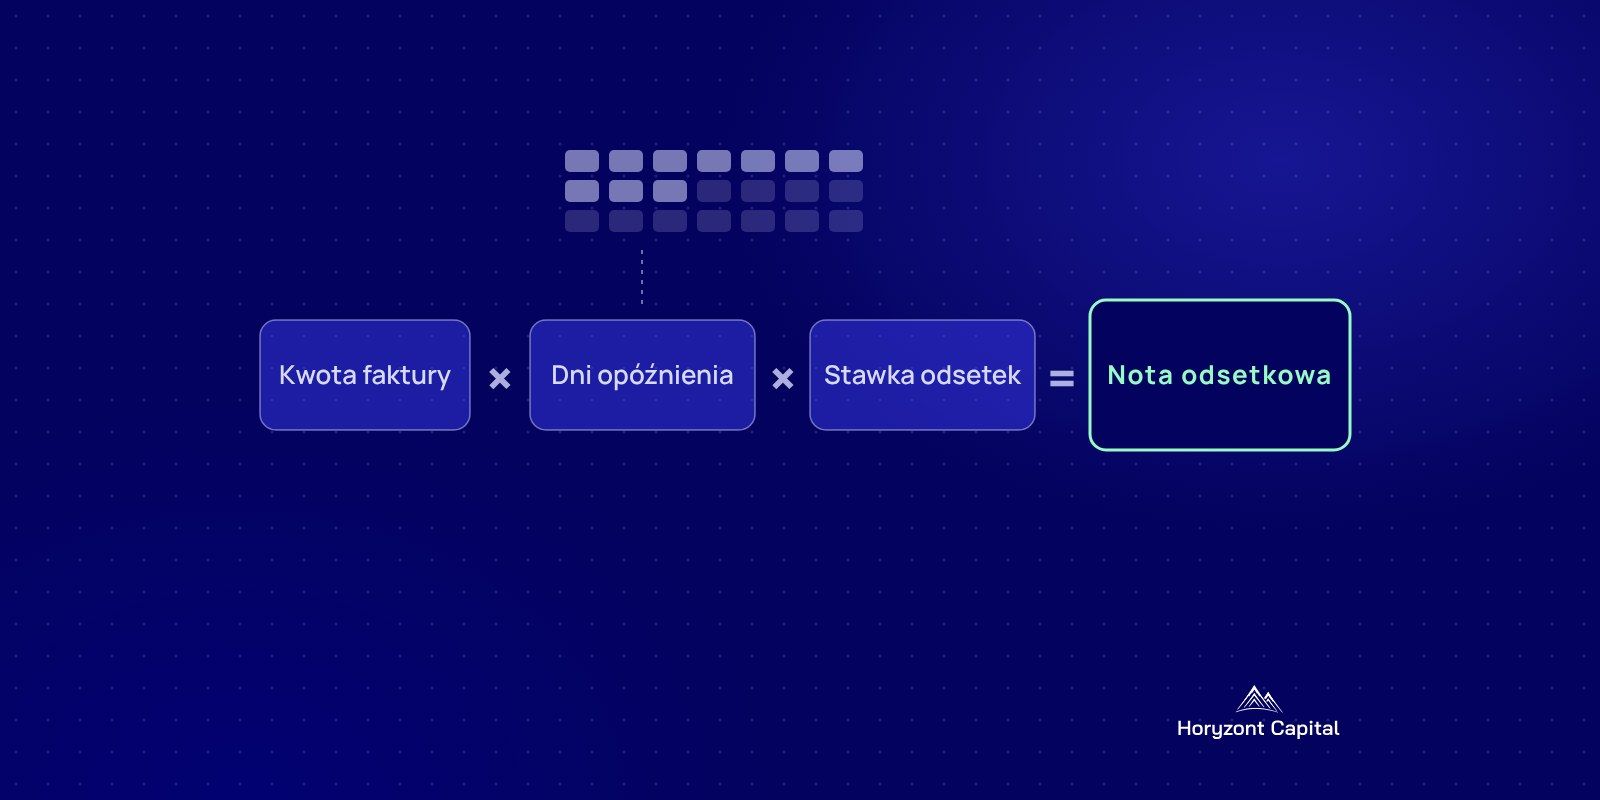
Błąd o jeden dzień albo zła stawka to najczęstszy powód, dla którego kontrahent odsyła notę do poprawki. Przy kilku fakturach i dwóch półroczach policz to w kalkulatorze odsetek w transakcjach handlowych, a wynik przepisz do noty.
4. Rekompensata jako osobna pozycja
Rekompensata za koszty odzyskiwania należności wynosi 40 euro przy kwocie do 5 000 zł, 70 euro powyżej 5 000 zł i poniżej 50 000 zł oraz 100 euro od 50 000 zł (art. 10 ust. 1 ustawy). Przeliczasz ją po średnim kursie euro NBP z ostatniego dnia roboczego miesiąca poprzedzającego miesiąc, w którym zapłata stała się wymagalna. Przy krótkim spóźnieniu to ona jest główną kwotą noty. W przykładzie z punktu 3 sama rekompensata 70 euro jest kilka razy wyższa niż 75 zł odsetek.
5. Treść, której nie da się podważyć
Nota nie ma ustawowego wzoru. Z dokumentu musi jednak wynikać, kto obciąża kogo (nazwy, NIP, adresy), numer i data noty, numer, kwota i termin faktury, data zapłaty, liczba dni, stawka, kwota odsetek i rekompensaty, rachunek oraz termin zapłaty noty. Nota nie jest fakturą. Noty obciążeniowe, a odsetkowa jest ich odmianą, nie trafiają do KSeF: materiały szkoleniowe Krajowej Administracji Skarbowej wymieniają je wśród dokumentów, których system nie obsługuje.
6. Termin zapłaty i dowód doręczenia
Wpisz konkretny termin, na przykład 7 dni od doręczenia. Wyślij notę tak, żeby mieć dowód, że dotarła. Wystarczy list polecony za potwierdzeniem odbioru albo e-mail, na który kontrahent odpowiedział. Bez tego w sporze zostaje Twoje słowo przeciw jego słowu.
7. Próg, od którego wystawiasz noty
Nie polecamy wystawiania noty stałemu odbiorcy za każde dwa czy trzy dni spóźnienia. Odsetki są wtedy groszowe, a nota często kończy się sporem o terminy i chłodniejszą współpracą. Lepiej przyjąć jedną zasadę, na przykład nota dopiero od 14 dni zwłoki, i stosować ją wobec wszystkich kontrahentów tak samo.
Przykładowy tekst noty odsetkowej
Dane w nawiasach kwadratowych zastąp własnymi. Odsetki policz na dzień zapłaty faktury albo, gdy faktura nadal jest niezapłacona, na dzień sporządzenia noty.
[Miejscowość], [data]
Wystawca: [nazwa wierzyciela], NIP [numer], [adres]
Odbiorca: [nazwa dłużnika], NIP [numer], [adres]
NOTA ODSETKOWA NR [numer]
Na podstawie art. 7 ust. 1 i art. 10 ust. 1 ustawy z dnia 8 marca 2013 r. o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych obciążamy Państwa kwotą [kwota] zł z tytułu odsetek ustawowych za opóźnienie w transakcjach handlowych od kwoty [kwota] zł z faktury nr [numer] z dnia [data], płatnej do dnia [termin], za okres od [data] do [data], tj. [liczba] dni, według stawki [stawka]% rocznie, oraz kwotą [kwota] zł tytułem rekompensaty za koszty odzyskiwania należności ([40 / 70 / 100] euro według kursu NBP z dnia [data]).
Łącznie do zapłaty: [kwota] zł, w terminie 7 dni od doręczenia noty, na rachunek nr [numer rachunku].
[Imię i nazwisko, funkcja, podpis]
Co pokazują nasze dane o spóźnieniach
W naszym portfelu ponad cztery na dziesięć spóźnionych rat wpłynęło w ciągu 7 dni od terminu, a mediana spóźnienia wyniosła około 10 dni. Prawie co trzecia spóźniona rata przyszła jednak później niż miesiąc po terminie. To dane o ratach pożyczek z lat 2025–2026, nie o fakturach handlowych.
Z tych liczb wynika jedna praktyczna rzecz. Krótkie spóźnienie zwykle kończy się samą wpłatą, a nota za tydzień zwłoki daje niewielką kwotę. Po miesiącu sytuacja wygląda inaczej. Pieniądze rzadziej przychodzą same, odsetki rosną, a nota razem z wezwaniem porządkuje dokumenty przed ewentualnym pozwem.
W rozmowach z klientami z ostatnich miesięcy powód spóźnionej raty powtarza się często: firma sama czeka na przelew od odbiorcy, od faktora albo od zarządcy nieruchomości. Nota tej gotówki nie przyspieszy. Firma, która ma nieruchomość z księgą wieczystą, może sfinansować lukę pożyczką pod jej zastaw, a decyzja nie zależy od tego, kiedy zapłaci kontrahent. Szczegóły opisuje strona niezapłacone faktury, pożyczka zamiast faktoringu.
Kopię noty i dowód doręczenia trzymaj razem z fakturą i potwierdzeniem przelewu. Jeśli sprawa trafi do sądu, odsetki i rekompensata wejdą do pozwu obok należności głównej, a nota pokaże, od kiedy i według jakiej stawki je liczyłeś.
Źródła
- Ustawa o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych, tekst jednolity Dz.U. 2023 poz. 1790 (eli.gov.pl, źródło rządowe), art. 4 pkt 3, 7 ust. 1, 10 ust. 1, 11b
- Obwieszczenie Ministra Finansów i Gospodarki z 22 czerwca 2026 r. w sprawie wysokości odsetek za opóźnienie w transakcjach handlowych (M.P. 2026 poz. 642) (eli.gov.pl, źródło rządowe), stawki 13,75% i 11,75% od 1.07 do 31.12.2026
- Krajowa Administracja Skarbowa, materiały szkoleniowe KSeF (IAS Poznań) (ksef.podatki.gov.pl), dokumenty nieobsługiwane przez KSeF: noty obciążeniowe i uznaniowe
- Dane własne Horyzont Capital: terminowość rat wymagalnych od 1.01.2025 do 30.09.2026, stan na 05.11.2026