Z tego artykułu dowiesz się
Ulga na złe długi pozwala odzyskać VAT z faktury, której kontrahent nie zapłacił w ciągu 90 dni od terminu płatności. Korektę robisz w rozliczeniu za miesiąc, w którym minął 90. dzień, a przy stawce 23% odzyskujesz 23/123 niezapłaconej kwoty brutto. Pieniądze wracają jednak kilka miesięcy po tym, jak firma zapłaciła ten VAT, a od 1 stycznia 2027 r. dochodzi nowy przepis dla małych podatników na metodzie kasowej.
Ulga to jeden z kroków przy zatorach płatniczych w firmie, obok wezwania do zapłaty i noty odsetkowej. Piszę o niej jako o sprawie gotówki, nie księgowości. Stan prawny na 09.11.2026, źródła na końcu.
Co się zmienia od 1 stycznia 2027 r.
Zmiana jest jedna i dotyczy wąskiej grupy firm. Ustawa z 4 września 2026 r. (Dz.U. 2026 poz. 1270) dodaje do art. 89a ustawy o VAT nowy ust. 3a. Mały podatnik, który wybrał metodę kasową, zrobi korektę nie wcześniej niż w rozliczeniu za okres, w którym powstał obowiązek podatkowy.
Sens jest prosty. Na metodzie kasowej obowiązek podatkowy powstaje co do zasady dopiero z zapłatą (art. 21 ust. 1 pkt 2). Firma, która nie dostała pieniędzy, często nie zapłaciła jeszcze VAT od tej faktury. Nowy przepis zamyka drogę do korekty podatku, którego nie było.
Reszta zasad się nie zmienia. Wierzytelność musi pozostać nieuregulowana i niezbyta przez 90 dni od terminu płatności (art. 89a ust. 1a). Dzień przed złożeniem deklaracji z korektą wierzyciel musi być czynnym podatnikiem VAT. Od końca roku, w którym wystawiono fakturę, nie mogą minąć 3 lata (ust. 2 pkt 5). Gdy nabywca nie jest czynnym podatnikiem VAT, potrzebny jest jeszcze prawomocny wyrok skierowany do egzekucji, wpis dłużnika do Krajowego Rejestru Zadłużonych albo ogłoszona upadłość konsumencka (ust. 2a).
Kogo to dotyczy
Każdej firmy, która wystawia faktury z VAT i ma odbiorców płacących z opóźnieniem. Najmocniej czują to firmy z dużymi fakturami i kilkoma odbiorcami. Jedna niezapłacona faktura to wtedy kilkadziesiąt tysięcy złotych VAT, który poszedł do urzędu z własnych pieniędzy.
Ulga ma też drugą stronę. Dłużnik, który nie zapłacił w terminie, nie zatrzymuje odliczonego VAT bez końca, o czym piszę w pytaniu pod tekstem.
W rozmowach z klientami słyszymy zwykle o tej drugiej stronie. Firma spóźnia się z ratą, bo sama czeka na przelew od zleceniodawcy, na dotację albo na środki unijne. Klienci pytają wtedy o przesunięcie terminu, a o VAT nie pytają wcale. Zapytania z Google, z którymi ludzie trafiają do nas w sprawie ulgi, od sierpnia dotyczyły wyłącznie kalkulatora. Właściciele chcą znać kwotę i miesiąc korekty. Koszt czekania rzadko ktoś liczy.
Co ulga robi z gotówką firmy
Ulga oddaje pieniądze, które firma już raz zapłaciła, i robi to z opóźnieniem. Weźmy fakturę na 61 500 zł brutto, czyli 50 000 zł netto i 11 500 zł VAT, za sprzedaż z lutego 2026 r. z terminem płatności 15 marca. VAT z tej faktury firma wpłaca do 25 marca, razem z rozliczeniem za luty.
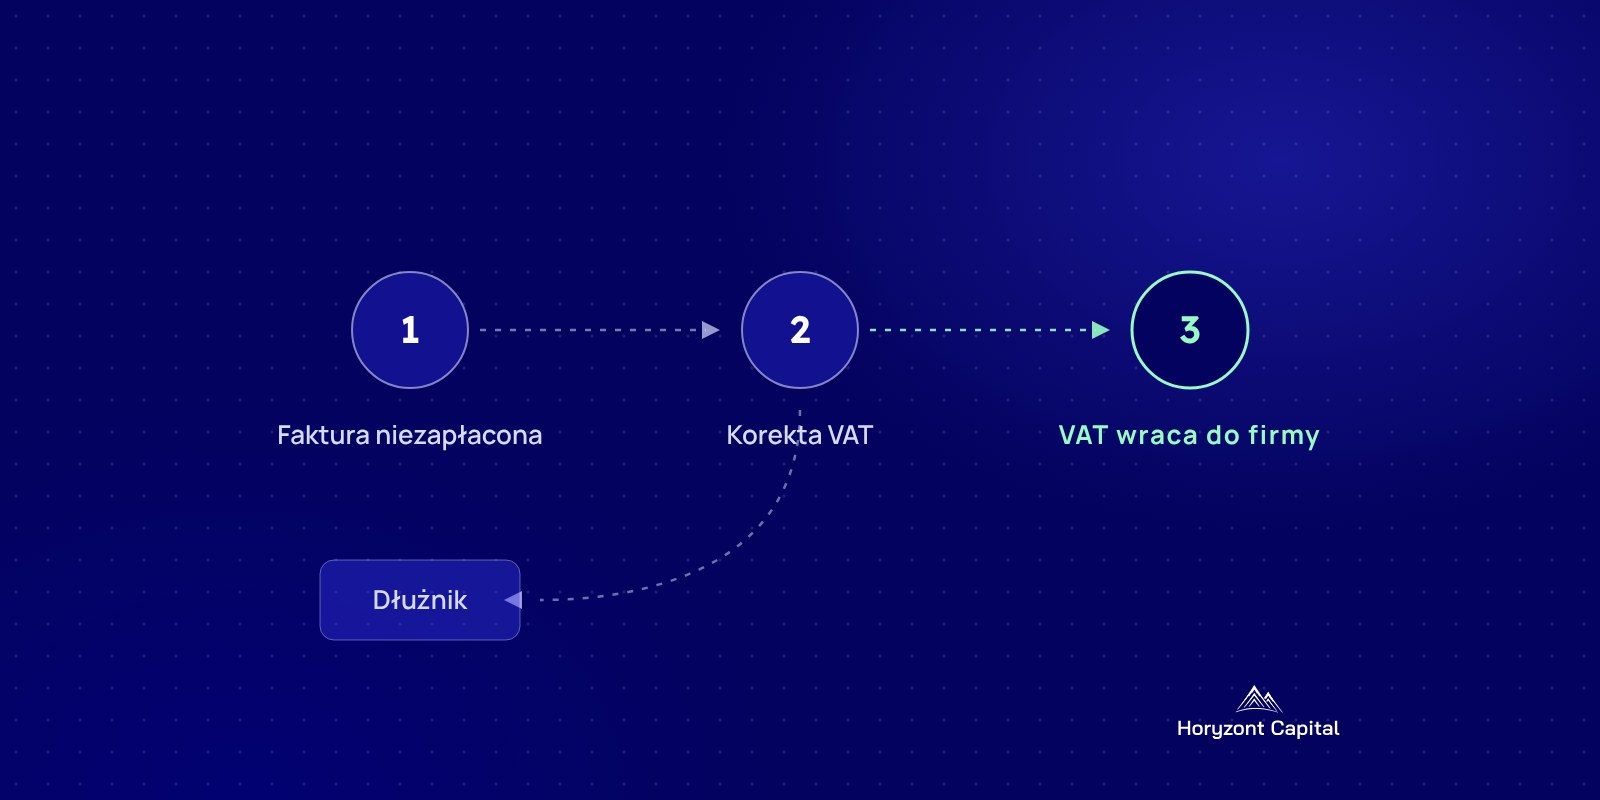
Dziewięćdziesiąty dzień od terminu mija 13 czerwca. Korekta trafia do rozliczenia za czerwiec, które firma składa do 27 lipca, bo 25 lipca wypada w sobotę. Od wpłaty do odzyskania mijają ponad cztery miesiące. Przez ten czas 11 500 zł finansuje dłużnika. Kwotę i miesiąc korekty dla własnej faktury policzy kalkulator ulgi na złe długi.
Odzyskanie nie oznacza też przelewu z urzędu. Korekta zmniejsza VAT należny za czerwiec. Firma o niskiej sprzedaży w tym miesiącu może dostać nadwyżkę do zwrotu albo przenieść ją dalej, a zwrot ma własne terminy.
Jest jeszcze jeden koszt. Gdy dłużnik zapłaci później, nawet częściowo, VAT trzeba zwiększyć z powrotem w rozliczeniu za okres zapłaty (art. 89a ust. 4). Ulga przesuwa ciężar w czasie. Niczego nie umarza.
Nasze stanowisko
Nie polecamy traktować ulgi na złe długi jako źródła gotówki na pensje czy składki. Pieniądze wracają cztery, pięć miesięcy po wpłacie VAT. Firma, której już dziś brakuje na bieżące rachunki, tego nie doczeka.
Ulga ma sens jako porządek w podatku przy fakturze, która naprawdę utknęła. Uważam, że najlepiej wpisać do kalendarza jedną datę: 90. dzień po terminie. Jeśli do tego dnia nie ma wpłaty ani podpisanej ugody, korekta idzie w najbliższym rozliczeniu.
Uwaga na sprzedaż długu. Ulga przysługuje tylko wtedy, gdy wierzytelność nie została zbyta. Kto sprzeda fakturę firmie windykacyjnej, zamyka sobie tę drogę. Trzeba więc zestawić dwie liczby: cenę za dług dziś albo pełny VAT za kilka miesięcy i dalsze dochodzenie reszty.
Gdy luka jest za duża, żeby ją przeczekać, a firma ma nieruchomość z księgą wieczystą, można ją sfinansować pożyczką pod zastaw tej nieruchomości. Decyzja nie zależy wtedy od tego, kiedy zapłaci kontrahent. Opisuje to strona finansowanie faktur pożyczką.
Faktura wystawiona w 2026 r. daje czas na korektę do 31 grudnia 2029 r. Po tej dacie VAT z niej przepada na dobre, nawet gdy dłużnik nigdy nie zapłaci, więc stare faktury z 2023 r. trzeba przejrzeć jeszcze w tym roku.
Źródła
- Ustawa z 4 września 2026 r. o zmianie ustawy o podatku od towarów i usług oraz ustawy o zasadach ewidencji i identyfikacji podatników i płatników, Dz.U. 2026 poz. 1270 (api.sejm.gov.pl), art. 1 pkt 17 (art. 89a ust. 3a), art. 9
- Obwieszczenie w sprawie tekstu jednolitego ustawy o podatku od towarów i usług, Dz.U. 2026 poz. 1263 (api.sejm.gov.pl), art. 21 ust. 1 pkt 2, art. 89a ust. 1, 1a, 2 pkt 3 lit. a i pkt 5, ust. 2a, 4, art. 89b ust. 1, 1a i 4
- Dane własne: streszczenia rozmów z klientami z ostatnich 120 dni i zapytania Google Search Console z 90 dni, stan na 09.11.2026