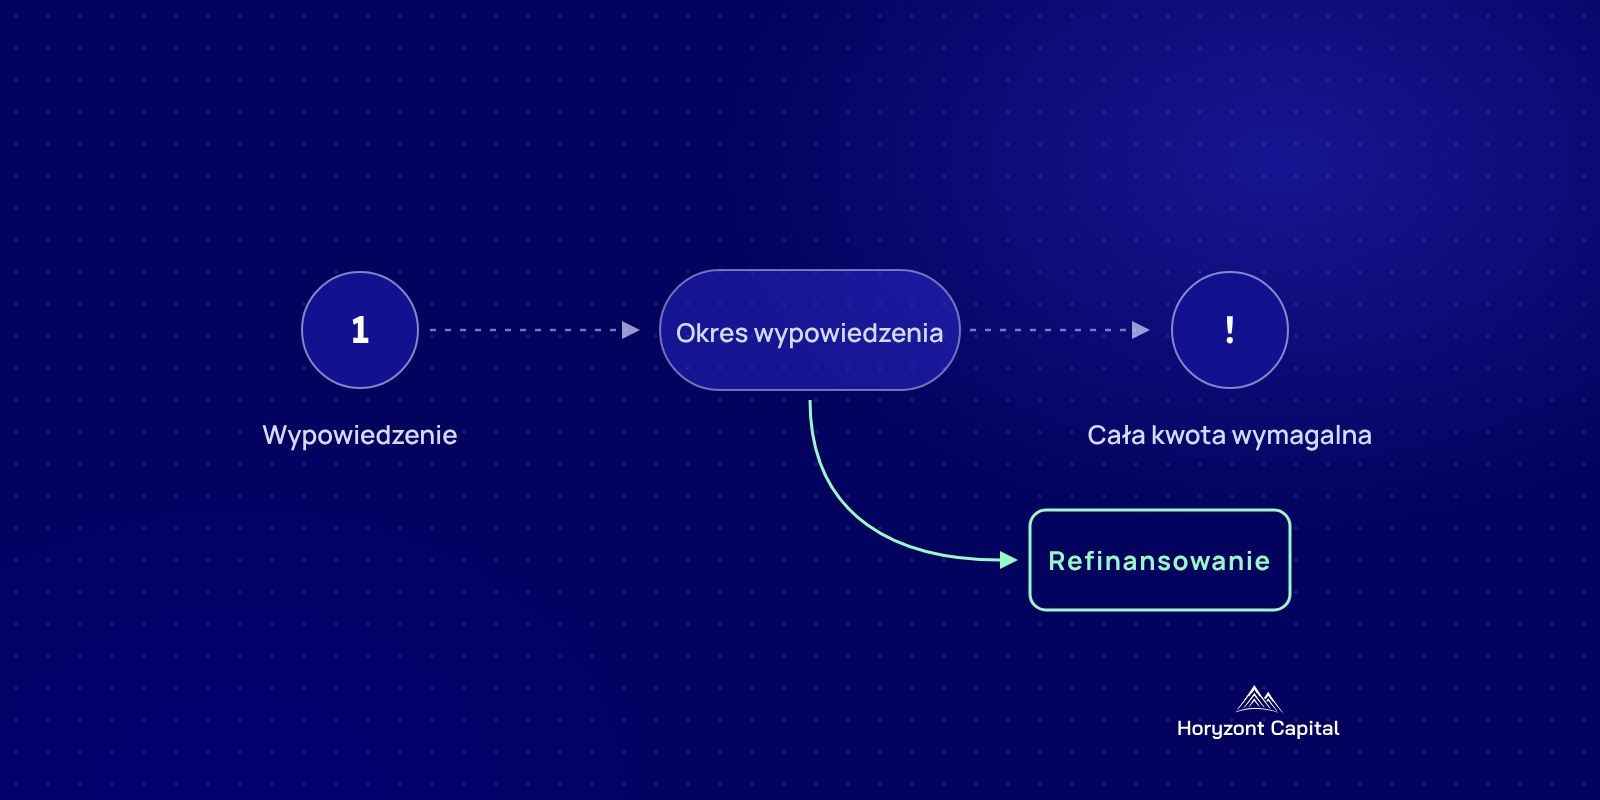
Wypowiedzenie kredytu nie oznacza, że jutro przyjdzie komornik. Okres wypowiedzenia to czas na trzy ruchy: sprawdzenie, czy bank dochował procedury z Prawa bankowego, rozmowę o restrukturyzacji długu i równoległe przygotowanie spłaty z innego źródła. Po jego upływie wymagalna staje się cała pozostała kwota kredytu, a nie tylko zaległe raty.
Piszę z perspektywy nieruchomości, bo to ona zwykle decyduje, co firma może zrobić dalej. Jak finansujemy spłatę banku, opisuje strona finansowanie przy wypowiedzianym kredycie. Dotyczy to firmy, która ma nieruchomość z księgą wieczystą, własną albo bliskiej osoby gotowej zgodzić się na hipotekę. Stan prawny na 03.11.2026, źródła na końcu.
Co bank musi zrobić, zanim wypowie kredyt
Bank może wypowiedzieć umowę kredytu albo obniżyć kwotę przyznanego kredytu, gdy firma nie dotrzymuje warunków umowy albo traci zdolność kredytową (art. 75 ust. 1 Prawa bankowego). Dla firmy z limitem w rachunku to ważne rozróżnienie. Obniżenie limitu jest łagodniejsze niż wypowiedzenie i bywa pierwszym krokiem banku.
Przy opóźnieniu w spłacie bank ma jednak obowiązek po drodze. Najpierw wzywa do zapłaty i wyznacza termin nie krótszy niż 14 dni roboczych (art. 75c ust. 1). W tym samym wezwaniu informuje, że w ciągu 14 dni roboczych od jego otrzymania można złożyć wniosek o restrukturyzację zadłużenia (ust. 2). Bank powinien ją umożliwić, jeżeli uzasadnia to jego ocena sytuacji finansowej firmy (ust. 3). Odmowę musi wyjaśnić na piśmie, bez zbędnej zwłoki (ust. 5). Te same zasady stosuje się do pożyczek pieniężnych udzielanych przez banki (ust. 6).
Dlatego pierwszym dokumentem, którego szukam w takiej sprawie, nie jest wypowiedzenie, tylko wcześniejsze wezwanie. Jeśli wezwania nie było, termin był krótszy albo zabrakło informacji o restrukturyzacji, firma ma argument w rozmowie z bankiem. Jak to ocenić w konkretnej umowie, powie prawnik.
Co zwykle słyszy firma od banku
Wypowiedzenie rzadko przychodzi bez zapowiedzi. W rozmowach z klientami słyszymy podobny przebieg. Właściciel firmy produkcyjnej z dwoma kredytami długoterminowymi opowiadał, że po trzech niezapłaconych ratach bank zgodził się na ugodę i półroczną prolongatę. Od tamtej pory płacił terminowo, ale historia w BIK nadal pokazywała opóźnienia.
To dobry scenariusz. Gorszy zaczyna się wtedy, gdy wniosek o restrukturyzację nie wpływa w terminie albo bank uznaje, że plan spłaty nie jest realny. Wtedy okres wypowiedzenia z umowy zaczyna biec od doręczenia pisma. Długość tego okresu znajdziesz w paragrafie umowy o wypowiedzeniu. Policz datę od razu i zapisz ją.
Sądowa restrukturyzacja daje mocniejszą ochronę. Od otwarcia przyspieszonego postępowania układowego, układowego albo sanacji bank nie może bez zgody rady wierzycieli wypowiedzieć kredytu w części już wypłaconej. Szczegóły trybów opisuje artykuł o restrukturyzacji firmy.
Przypadek łączony: dom z hipoteką banku w księdze
Opisuję przypadek łączony z kilkunastu naszych umów o tych samych cechach. Zabezpieczeniem jest dom albo mieszkanie, w którego dziale IV stoi już hipoteka banku. Firma pożycza od nas między 200 a 350 tys. zł na około rok. Nasza hipoteka trafia na kolejne miejsce, za bankiem.
Przy takim obiekcie liczę najpierw wartość przy szybkiej sprzedaży, potem odejmuję saldo kredytu z zaświadczenia banku. Dopiero różnica mówi, ile wolnej wartości zostaje pod nową pożyczkę. Gdy bank wypowiedział kredyt, saldo rośnie o odsetki i koszty, więc zaświadczenie musi być aktualne na dzień planowanej spłaty. Orientacyjną kwotę pokaże kalkulator: ile mogę pożyczyć pod zastaw.
Z naszych danych wynika, że to nie jest rzadka sytuacja. Niemal połowa umów z lat 2024–2026 była zawierana na nieruchomości, w której księdze bank był wpisany przed nami. Mediana kwoty w tej grupie to ok. 260 tys. zł, a typowy okres to 12 miesięcy.
Co działo się z tymi pożyczkami dalej
Liczby z tej grupy są mniej wygodne niż sama decyzja o finansowaniu. Mniej więcej połowa umów nadal trwa. Co piąta jest spłacona. Prawie co trzecią musieliśmy wypowiedzieć sami, bo spłata się zatrzymała.
Uważam, że różnicę robi plan wyjścia. Spłatę może przynieść sprzedaż innej nieruchomości, kredyt w innym banku po uporządkowaniu spraw albo zapłata za zamknięty kontrakt. Bez takiego źródła pożyczka przesuwa problem o rok i podnosi jego koszt.
Lekcja: spłata wypowiedzianego kredytu potrzebuje wyjścia
Nie polecamy brać pożyczki pod hipotekę tylko po to, żeby spłacić bank i zyskać rok spokoju, jeśli firma nie wie, z czego odda pieniądze. Wtedy pomost staje się drugim wypowiedzeniem, tylko droższym.
Gdy wyjście jest realne, kolejność ma znaczenie. Pożyczka spłaca bank w całości, bank wydaje zgodę na wykreślenie swojej hipoteki, a firma ma kilka miesięcy na sprzedaż albo refinansowanie. Tak działa pożyczka pomostowa. Jeśli obok kredytu firma ma kilka innych zobowiązań, rozsądniej spłacić je razem w ramach konsolidacji pod zastaw nieruchomości. Bieg przedawnienia po wypowiedzeniu opisuje tekst o przedawnieniu długów firmy.
Zapisz w kalendarzu dwie daty: dzień doręczenia wypowiedzenia i ostatni dzień okresu wypowiedzenia z umowy. Do drugiej z nich rozmawiasz z bankiem o zaległych ratach. Po niej rozmowa dotyczy już całego salda razem z odsetkami.
Źródła
- Ustawa z 25.09.2015 o zmianie ustawy Prawo bankowe, Dz.U. 2015 poz. 1854 (api.sejm.gov.pl), brzmienie art. 75 ust. 1 i art. 75c Prawa bankowego
- Prawo bankowe, tekst jednolity, Dz.U. 2026 poz. 38 (eli.gov.pl)
- Ustawa Prawo restrukturyzacyjne, tekst jednolity, Dz.U. 2026 poz. 533 (eli.gov.pl), art. 256
- Dane własne: umowy pożyczek z lat 2024–2026 i hipoteki wpisane w księgach wieczystych nieruchomości zabezpieczających, stan na 03.11.2026