Z tego artykułu dowiesz się
- Czym jest klauzula wykonalności aktu notarialnego?
- Jak wierzyciel uzyskuje klauzulę wykonalności — krok po kroku?
- Jakie terminy biegną dla wierzyciela i dla dłużnika?
- Kiedy sąd odmówi nadania klauzuli wykonalności?
- Ile trwa droga od klauzuli do komornika — dane Horyzont Capital?
- Co może zrobić dłużnik, gdy wierzyciel uzyska klauzulę?
- Jak wygląda akt z art. 777 przy pożyczce w Horyzont Capital?
- Źródła
Klauzula wykonalności to postanowienie sądu, które na wniosek wierzyciela czyni akt notarialny z poddaniem się egzekucji tytułem wykonawczym; sąd ma na to 3 dni, a dłużnik dowiaduje się o klauzuli zwykle dopiero z zawiadomienia komornika — tak działa zabezpieczenie każdej pożyczki pod hipotekę w Horyzont Capital. Miejsce aktu w całym procesie finansowania opisuje przewodnik pożyczka pod zastaw dla firmy, a treść samego oświadczenia — artykuł o akcie notarialnym z art. 777 KPC. Tutaj idziemy krok dalej: co dzieje się w sądzie, jakie terminy biegną dla obu stron i kiedy klauzuli nie będzie (stan prawny na 21.10.2026, źródła na końcu). Finansujemy wyłącznie firmy (JDG i spółki) z nieruchomością pod zastaw.
Czym jest klauzula wykonalności aktu notarialnego?
Klauzula wykonalności to stwierdzenie sądu umieszczone na tytule egzekucyjnym, że tytuł uprawnia do egzekucji — dopiero tytuł egzekucyjny z klauzulą jest tytułem wykonawczym, na podstawie którego działa komornik (art. 776 i art. 783 § 1¹ KPC).
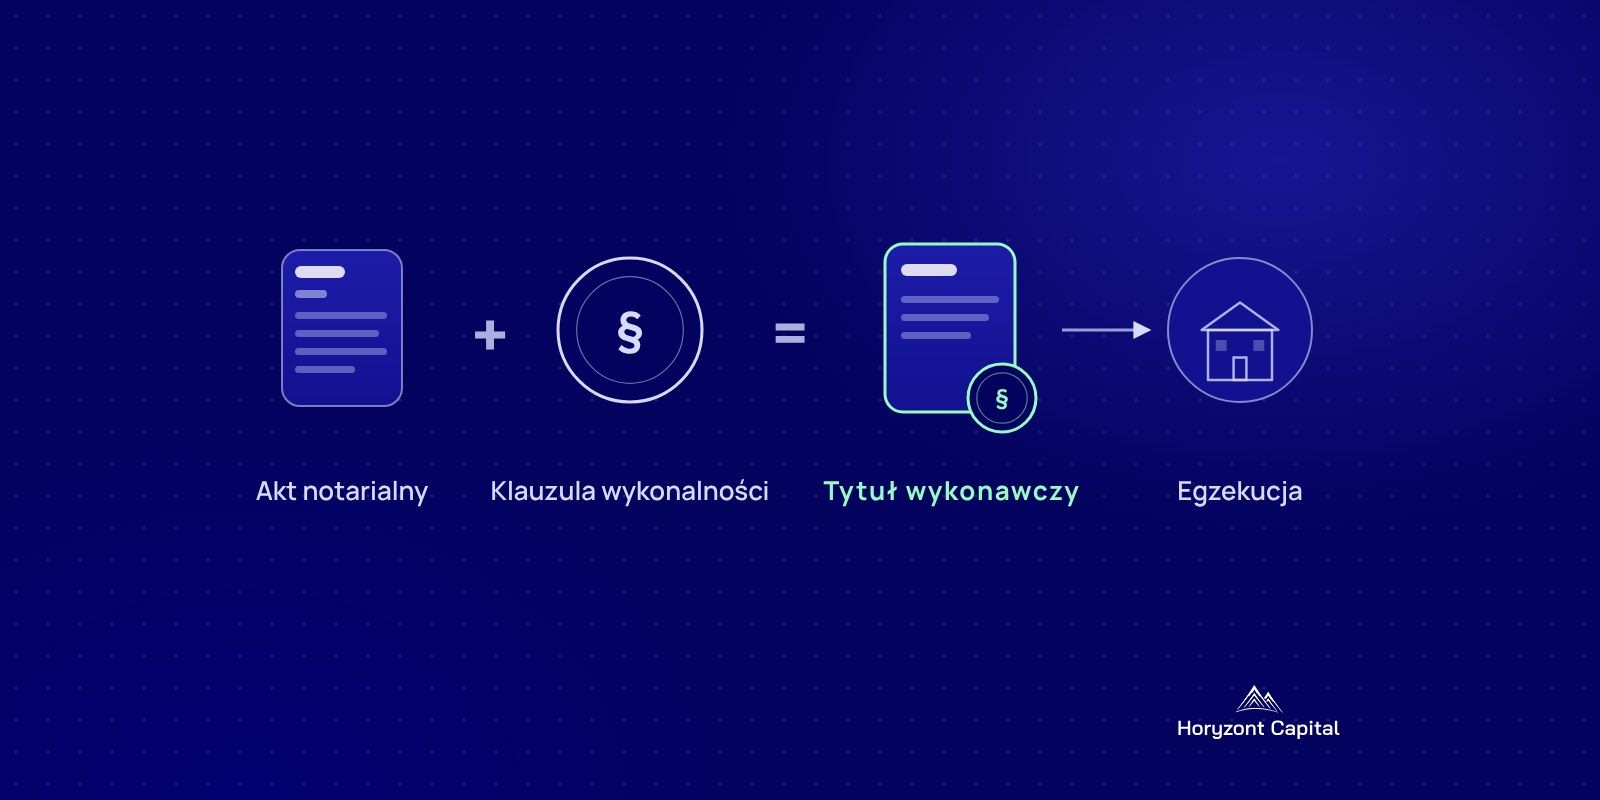
Akt notarialny, w którym dłużnik poddał się egzekucji, jest tytułem egzekucyjnym tak samo jak prawomocny wyrok (art. 777 § 1 pkt 4–6 KPC). Sam w sobie nie wystarcza jednak do zajęcia rachunku czy nieruchomości. Klauzulę nadaje sąd, a nie notariusz — notariusz sporządza akt i poucza o jego skutkach, ale o wykonalności rozstrzyga sąd rejonowy.
Przy pożyczce pod hipotekę akt zawiera zwykle dwa oświadczenia: firmy-pożyczkobiorcy (pkt 4 albo 5) i — jeśli zabezpieczeniem jest cudza nieruchomość — właściciela, który odpowiada tylko obciążoną nieruchomością (pkt 6). Każda z tych osób może zostać objęta klauzulą.
Jak wierzyciel uzyskuje klauzulę wykonalności — krok po kroku?
Wierzyciel składa wniosek do sądu rejonowego właściwego dla siedziby lub miejsca zamieszkania dłużnika, dołącza wypis aktu i dokumenty potwierdzające zdarzenie, od którego zależy wykonanie obowiązku, płaci 50 zł i czeka na postanowienie (art. 781 § 2 KPC, art. 71 pkt 1 ustawy o kosztach sądowych).
- Zdarzenie warunkujące — najczęściej brak zapłaty raty albo wypowiedzenie umowy. Jeśli wykonanie zależy od zdarzenia, które ma udowodnić wierzyciel, sąd nada klauzulę dopiero po dostarczeniu dowodu w formie dokumentu urzędowego albo prywatnego z podpisem urzędowo poświadczonym (art. 786 § 1 KPC).
- Wniosek — do sądu rejonowego właściwości ogólnej dłużnika. Czynności w tej sprawie może wykonywać referendarz sądowy (art. 781 § 1¹ KPC).
- Badanie formalne — sąd sprawdza tytuł i dokumenty, nie prowadzi rozprawy o to, czy dług istnieje. Ustawa każe rozpoznać wniosek niezwłocznie, nie później niż w 3 dni od złożenia (art. 781¹ KPC).
- Postanowienie — postanowienia wydane na posiedzeniu niejawnym sąd doręcza tylko wierzycielowi (art. 794² § 1 KPC). Dłużnik nie dostaje odpisu wniosku ani postanowienia.
- Egzekucja — z tytułem wykonawczym wierzyciel składa wniosek do komornika (art. 797 § 1 KPC). Dopiero zawiadomienie o wszczęciu egzekucji otwiera dłużnikowi termin na zaskarżenie klauzuli.
Przy pożyczce dla firmy wierzyciel nie musi dołączać dowodu wypłaty pieniędzy — taki obowiązek dotyczy pożyczek dla osób fizycznych niezwiązanych z działalnością gospodarczą (art. 781 § 1⁴ KPC). Z tego samego powodu firmy nie obejmuje limit kwoty z art. 777 § 2¹ KPC.
Jakie terminy biegną dla wierzyciela i dla dłużnika?
Postępowanie klauzulowe jest szybkie po stronie sądu i krótkie po stronie dłużnika: na zaskarżenie klauzuli dłużnik ma tydzień, liczony od doręczenia zawiadomienia o wszczęciu egzekucji.
| Etap | Kto działa | Termin lub koszt | Podstawa |
|---|---|---|---|
| Wniosek o nadanie klauzuli | wierzyciel | opłata 50 zł; przy akcie z pkt 5 — przed terminem wskazanym w akcie | art. 71 pkt 1 ustawy o kosztach sądowych; art. 777 § 1 pkt 5 KPC |
| Rozpoznanie wniosku | sąd rejonowy (sędzia albo referendarz) | niezwłocznie, najpóźniej 3 dni | art. 781 § 1¹ i art. 781¹ KPC |
| Doręczenie postanowienia | sąd | tylko wierzycielowi | art. 794² § 1 KPC |
| Żądanie uzasadnienia | dłużnik | tydzień od doręczenia zawiadomienia o wszczęciu egzekucji | art. 794² § 3 KPC |
| Zażalenie albo skarga na postanowienie referendarza | dłużnik | tydzień; bieg od doręczenia zawiadomienia o wszczęciu egzekucji, a po wniosku o uzasadnienie — od jego doręczenia | art. 795 § 2–3, art. 394 § 2, art. 398²² § 2 KPC |
| Powództwo przeciwegzekucyjne | dłużnik | przed egzekucją albo w jej toku; wszystkie zarzuty od razu w pozwie | art. 840 i art. 843 KPC |
Termin z aktu z pkt 5 działa na korzyść dłużnika: jeśli wierzyciel nie wystąpi o klauzulę przed jego upływem, akt nie da już podstawy do jej nadania.
Kiedy sąd odmówi nadania klauzuli wykonalności?
Sąd odmawia, gdy wniosek jest oczywiście sprzeczny z prawem albo zmierza do jego obejścia, gdy z tytułu wynika przedawnienie roszczenia i wierzyciel nie wykaże jego przerwania, a w praktyce także wtedy, gdy wierzyciel nie udowodni właściwym dokumentem zdarzenia z aktu (art. 782¹ § 1 i art. 786 § 1 KPC).
- Brak dowodu zdarzenia — np. wypowiedzenie umowy bez dowodu doręczenia albo dokument bez wymaganej formy.
- Upływ terminu z aktu — przy oświadczeniu z pkt 5 wniosek złożony po terminie wskazanym w akcie.
- Wady samego aktu — brak kwoty, zdarzenia albo terminu, których wymaga art. 777 § 1 pkt 4–5 KPC.
- Zmiana wierzyciela — nabywca wierzytelności (cesja) uzyska klauzulę na swoją rzecz tylko wtedy, gdy wykaże przejście praw dokumentem urzędowym albo prywatnym z podpisem urzędowo poświadczonym (art. 788 § 1 KPC).
Odmowa nie kasuje długu. Wierzyciel może uzupełnić dokumenty i złożyć nowy wniosek albo zaskarżyć postanowienie odmowne.
Ile trwa droga od klauzuli do komornika — dane Horyzont Capital?
W sprawach windykacyjnych Horyzont Capital od wejścia sprawy w etap uzyskiwania tytułu wykonawczego do wniosku do komornika mijała mediana ok. 3 miesięcy (20 spraw), mimo że sam sąd ma na klauzulę 3 dni (dane własne HC, stan na 21.10.2026).
Różnicę tworzą czynności wokół postanowienia: kompletowanie dowodów zdarzenia, doręczenia, uzupełnianie braków i osobne wnioski wobec kolejnych osób. W tych sprawach na jedną pożyczkę przypadały średnio dwa postępowania klauzulowe — oświadczenie o poddaniu się egzekucji składa często nie tylko firma, ale też poręczyciel albo właściciel nieruchomości, a wierzyciel występuje o klauzulę wobec każdego z nich. Wcześniejszy etap — od wypowiedzenia umowy lub wezwania do zapłaty do wniosku o tytuł — trwał w medianie ok. 2,5 miesiąca (25 spraw).
Dla firmy oznacza to dwie rzeczy. Po pierwsze, od wezwania do pierwszych czynności komornika zostaje zwykle kilka miesięcy na rozmowę o harmonogramie albo refinansowanie. Po drugie, gdy klauzula już jest, terminy obrony liczy się w dniach.
Co może zrobić dłużnik, gdy wierzyciel uzyska klauzulę?
Dłużnik ma dwie drogi: zaskarżenie samego postanowienia o klauzuli (zażalenie albo skarga na postanowienie referendarza, w tydzień) oraz powództwo przeciwegzekucyjne, w którym przy akcie notarialnym może zakwestionować także istnienie obowiązku (art. 795 i art. 840 § 1 pkt 1 KPC).
- Zażalenie lub skarga — dotyczą tego, czy sąd prawidłowo nadał klauzulę: czy akt spełniał wymogi, czy zdarzenie wykazano właściwym dokumentem, czy wniosek złożono w terminie. Przed ich wniesieniem warto zażądać uzasadnienia postanowienia — również w tydzień.
- Powództwo o pozbawienie tytułu wykonalności — dotyczy samego długu: dłużnik przeczy zdarzeniom, na których oparto klauzulę, kwestionuje istnienie obowiązku z aktu, który nie jest wyrokiem, albo powołuje się na zdarzenie po powstaniu tytułu, np. spłatę (art. 840 § 1 pkt 1–2 KPC). W pozwie trzeba podać od razu wszystkie zarzuty (art. 843 § 3 KPC).
- Małżonek przedsiębiorcy — klauzula przeciwko małżonkowi dłużnika jest możliwa tylko z ograniczeniem do majątku wspólnego (gdy dług powstał za jego zgodą) albo do przedsiębiorstwa w majątku wspólnym (art. 787 i 787¹ KPC); małżonek ma własne powództwo z art. 840 § 1 pkt 3 KPC.
Żaden z tych środków nie zastępuje rozmowy z wierzycielem przed terminem raty. W Horyzont Capital wcześniejsza spłata jest możliwa co kwartał bez kosztów, a harmonogram ustalany jest indywidualnie.
Jak wygląda akt z art. 777 przy pożyczce w Horyzont Capital?
Umowę pożyczki podpisujemy z podpisami notarialnie poświadczonymi, a w akcie notarialnym są hipoteka i oświadczenie o poddaniu się egzekucji — taksa notariusza za samo oświadczenie to zwykle ok. 200 zł. Pozostałe koszty aktu i wpisu hipoteki dla własnej kwoty policzysz w kalkulatorze kosztów ustanowienia hipoteki.
Finansujemy firmy — JDG od 3. miesiąca działalności i spółki — kwotą od 100 tys. do 10 mln zł, do 60% wartości nieruchomości, na okres od 3 do 72 miesięcy; oprocentowanie od 14% rocznie, prowizja od 12%. Wypłata następuje po podpisaniu aktu — 24h od pierwszego kontaktu przy komplecie dokumentów. Warunki opisuje strona pożyczka hipoteczna dla firm.
Masz firmę (JDG lub spółkę) i nieruchomość z księgą wieczystą? Złóż wniosek — zajmie 2 minuty, a wstępną decyzję otrzymasz w 2 godziny. Nie finansujemy osób prywatnych ani firm bez nieruchomości pod zastaw.
Źródła
- Kodeks postępowania cywilnego — tekst jednolity, Dz.U. 2026 poz. 468 (api.sejm.gov.pl, źródło rządowe) — art. 394, 398²², 776–797, 840, 843
- Ustawa o kosztach sądowych w sprawach cywilnych — tekst ujednolicony (Dz.U. 2025 poz. 1228 ze zm.) (eli.gov.pl, źródło rządowe) — art. 71